


A Corrida do Pecém
No litoral do Ceará, TikTok e projetos de hidrogênio verde anunciaram mais de R$ 300 bilhões em investimentos. Juntos, querem 6,5 GW de energia, mais de 30% da carga do Nordeste. O problema é que a rede elétrica para entregar isso ainda não existe.
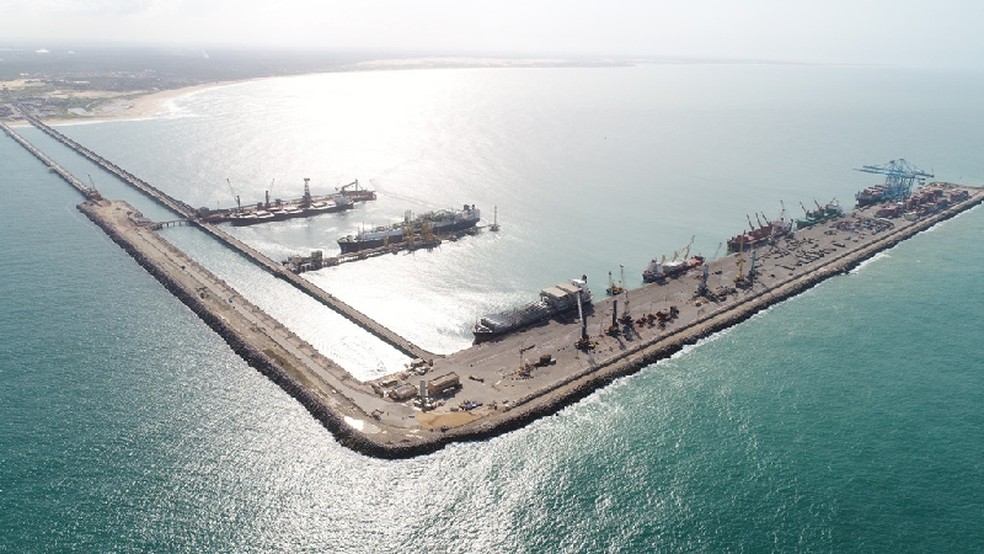
Numa manhã de janeiro de 2025, durante uma reunião da Agência Nacional de Energia Elétrica, representantes da Fortescue ouviram o número que os australianos tinham viajado para não ouvir. Os 6.498 megawatts que seis empresas pretendiam plugar num quadrilátero de praia no litoral oeste do Ceará somavam mais de 30% de toda a carga elétrica da região Nordeste, e a malha de transmissão capaz de escoar essa potência simplesmente não estava construída nem orçada. Foi assim que o pedido de conexão da empresa de Andrew Forrest — 1,2 gigawatt de hidrogênio verde, R$ 17,5 bilhões prometidos — terminou negado no mesmo lote em que caíram a Casa dos Ventos, a francesa Qair e a Voltalia; quatro meses depois, em abril, a Agência Nacional de Energia Elétrica ratificaria cada uma das negativas.
A 2.400 quilômetros dali, no Complexo Industrial e Portuário do Pecém, setenta funcionários da Fortescue continuavam tocando a terraplanagem de um terreno de 121 hectares, movendo terra para uma fábrica que ainda não tinha por onde ligar a tomada — um detalhe que resume, melhor que qualquer balanço, o estado da corrida mais cara da história industrial recente do Brasil.
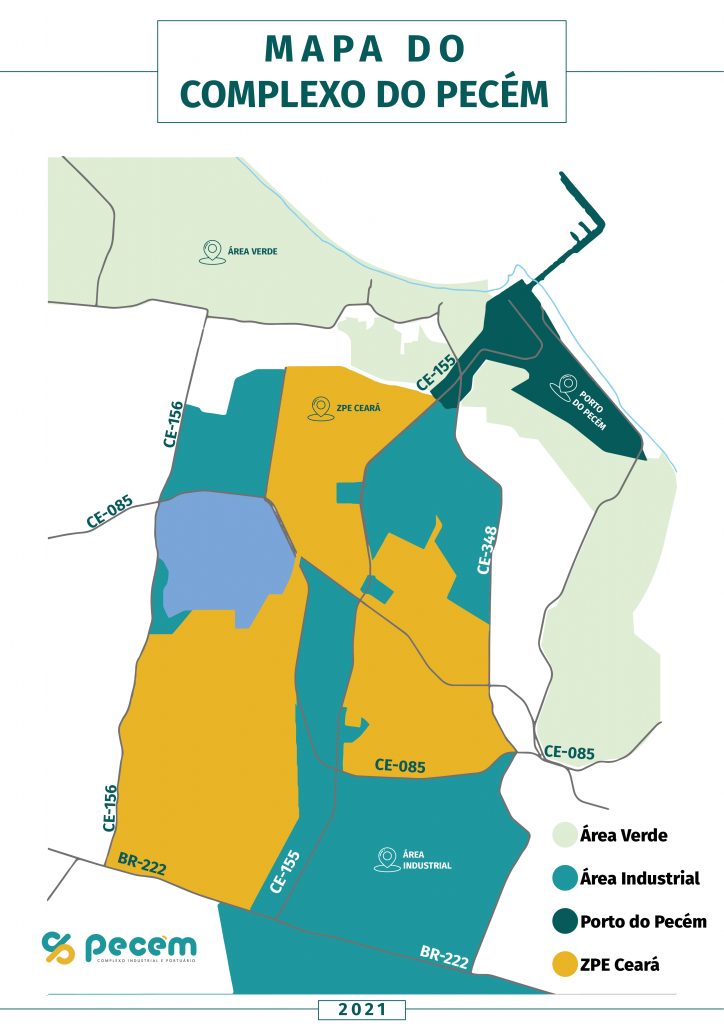
Porque é disso que se trata. Em pouco mais de dezoito meses, o Setor 2 da ZPE Ceará, uma faixa de 1.911 hectares no litoral cearense, se tornou um dos pedaços de mapa mais cobiçados e mais congestionados do país, com mais de R$ 300 bilhões em projetos anunciados disputando o mesmo espaço: o primeiro data center do TikTok na América Latina, seis plantas de hidrogênio e amônia verde, e os parques eólicos que deveriam alimentar tudo isso. O impasse, no entanto, é aritmético antes de ser político. A corrida começou pela energia que sobra no Nordeste, mas a estrada que carrega essa energia até o consumidor final ainda está em obras — e, numa disputa em que a rede comporta uma fração do que foi prometido, quem chega primeiro à conexão constrói, enquanto os demais esperam, mexendo terra.

A zona que o Ceará desenhou para isso
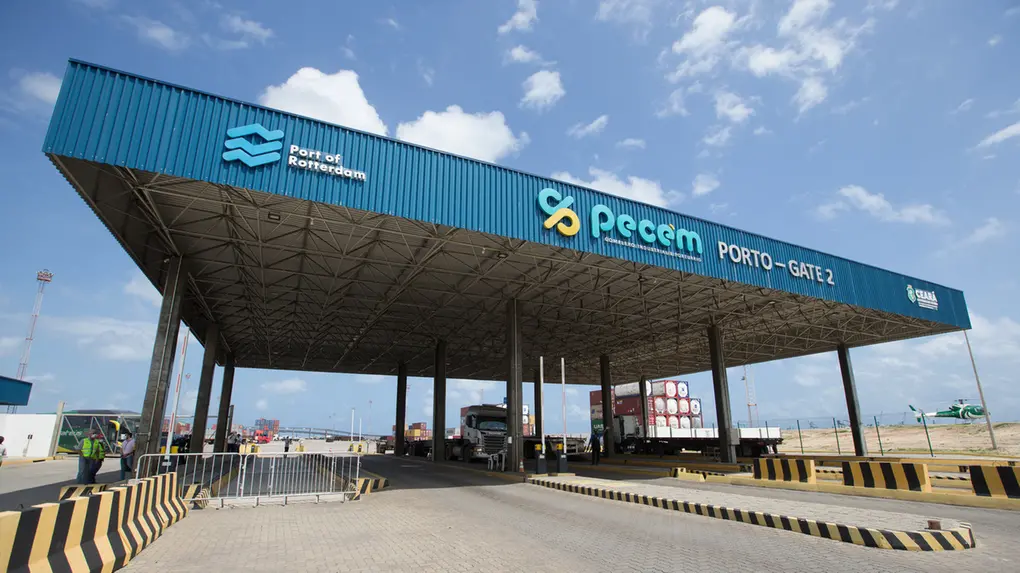
Nada disso estava previsto quando o porto foi inaugurado, em 2002, como uma aposta relativamente modesta do governo cearense em logística pesada — minério, combustível, e a siderúrgica que viria depois instalar-se ali com capital brasileiro e sul-coreano. O complexo só ganhou ambição global em 2018, quando a Autoridade Portuária de Roterdã, operadora do maior hub energético da Europa, desembolsou cerca de €75 milhões por 30% da CIPP S.A., a estatal que administra o Pecém, numa sociedade de conveniência mútua em que o Estado do Ceará reteve os 70% restantes: Roterdã garantia um fornecedor de combustível verde do outro lado do Atlântico, e o Ceará ganhava o carimbo de credibilidade que só um porto europeu de primeira linha poderia conferir a um projeto de exportação ainda no papel.
O que tornou o lugar irresistível, porém, foi a convergência de três vantagens que raramente aparecem juntas no mesmo ponto do mapa. A primeira é o vento: o sertão nordestino tem um dos melhores fatores de capacidade eólica onshore do planeta, e mais de 80% da geração elétrica do Ceará já vem de fontes renováveis, o que significa potencial para eletricidade limpa e competitiva em grande escala. A segunda é a Zona de Processamento de Exportação, um regime aduaneiro especial e relativamente incomum no Brasil que suspende tributos sobre tudo que for produzido com destino à exportação — exatamente o caso da amônia verde embarcada para a Europa ou dos serviços de processamento de dados vendidos para fora. A terceira, mais discreta e nem por isso menos decisiva, é a geografia submarina: Fortaleza concentra um dos maiores feixes de cabos de fibra ótica do Atlântico Sul, com cerca de dezesseis cabos internacionais aterrando em suas praias, o que reduz a latência de dados para os Estados Unidos e a Europa a patamares que poucos lugares no hemisfério conseguem oferecer. Vento para gerar, isenção para exportar, cabo para conectar — para uma planta de hidrogênio ou um data center hiperescala, faltava muito pouco.
Faltava, na verdade, a peça menos glamourosa de todas: a rede de transmissão, a malha de linhas de alta tensão que carrega a eletricidade do parque eólico até o portão da fábrica. E foi precisamente nessa peça invisível que a corrida do Pecém encontrou seu limite físico.
Os bilhões que chegaram primeiro
O empreendimento que de fato avançou foi, ironicamente, o último a entrar na fila. Em dezembro de 2025, a ByteDance, controladora do TikTok, anunciou o que descreveu como seu primeiro data center em escala na América Latina, com investimento declarado superior a R$ 200 bilhões ao longo de dez anos — um número que pede asterisco, porque a maior fatia corresponde a equipamentos de alta tecnologia importados e operados pela própria companhia chinesa até 2035, somados à expansão da década seguinte, enquanto o capex físico do campus — o concreto, a refrigeração, a subestação — gira em torno de R$ 50 bilhões. Mesmo descontada a inflação retórica da cifra, trata-se do grande projeto do Pecém que efetivamente saiu do papel, com obras iniciadas em janeiro de 2026 enquanto boa parte do restante do quadrilátero permanecia à espera de conexão.
A energia que vai mover o data center será fornecida pela Casa dos Ventos à Omnia, a plataforma de data centers da gestora Pátria Investimentos. Em maio de 2026, as duas fecharam um contrato de energia avaliado em US$ 2 bilhões por vinte anos, estruturado não como uma compra simples, mas como autoprodução. A Omnia entra como sócia em ativos da Casa dos Ventos e, com isso, reduz parte dos encargos setoriais que pesam sobre a conta de qualquer consumidor convencional. A Casa dos Ventos tem fôlego para esse tipo de arranjo e também tem um sócio de peso por trás. Desde 2022, 34% de sua joint venture de geração pertencem à TotalEnergies, que pagou até US$ 580 milhões em caixa e earn-out pela participação — cifra bem distante, vale registrar, dos R$ 12,6 bilhões que circularam erroneamente pela imprensa na época.
Atrás do data center forma-se a fila do hidrogênio, e é uma fila comprida. A Fortescue lidera com 1,2 gigawatt na primeira fase; a Qair aparece com os projetos Fraternité e Liberté, 2,52 gigawatts e R$ 17,7 bilhões no papel; a própria Casa dos Ventos quer erguer uma planta de amônia verde de R$ 12 bilhões; a FRV, do grupo saudita Abdul Latif Jameel, aparece com um projeto de R$ 6 bilhões; e a Voltalia, com uma planta de amônia verde de R$ 2,7 bilhões. Somados, esses cinco projetos mapeados pela ABIHV passam de R$ 53 bilhões e chegam a algo perto de R$ 56 bilhões pela soma individual dos investimentos. Fora desse pacote, a norueguesa Fuella também assinou pré-contrato de R$ 9 bilhões no Pecém. O problema é que, quando se separa o anúncio do compromisso, o quadro muda de cor: pré-contrato no Pecém é apenas o instrumento que o governo estadual usa para reservar área, sem obrigar o investidor a coisa alguma, e a decisão final de investimento — o momento em que o conselho da empresa de fato libera o dinheiro — nenhuma das plantas de hidrogênio chegou a tomar. Dos mais de quarenta memorandos de entendimento assinados no estado, a esmagadora maioria não passa, por ora, de carta de intenção.

O homem dos dois lados
Nenhum personagem encarna a contradição do Pecém com a nitidez de Mário Araripe. Cearense de Fortaleza, fundador da Casa dos Ventos, ele ergueu a maior desenvolvedora de energia eólica do país sobre uma aposta que à época parecia ousada e hoje parece óbvia — a de que o vento do sertão nordestino acabaria valendo ouro —, e essa aposta o colocou, no Pecém, simultaneamente nos dois lados da disputa: é a sua empresa que vende a energia que sustenta o data center do TikTok e é também a sua empresa que pretende construir uma planta de amônia verde a poucos quilômetros dali, concorrendo pela mesma rede escassa.
A contradição se adensa quando a conversa chega à energia firme. A Casa dos Ventos se opõe a leilões que ampliam a contratação de térmicas, tratadas por críticos como caras, poluentes e como uma muleta de um sistema que deveria caminhar para uma matriz cada vez mais renovável. Acontece que um data center não pode piscar: ele consome eletricidade nas vinte e quatro horas do dia, e o vento, por natureza, cessa quando bem entende. A energia que garante a operação ininterrupta do cliente da Casa dos Ventos é, em alguma medida, exatamente a fonte despachável que a Casa dos Ventos condena no debate público — e nessa pequena incoerência cabe a tensão de fundo de toda a transição energética brasileira, a de que a renovável intermitente ainda depende de um lastro firme que ela própria preferiria ver desaparecer.
A conta da rede
O gargalo que trava o Pecém tem preço e prazo definidos, ainda que pouco confortáveis. Pelas contas da Empresa de Pesquisa Energética em seu Plano Decenal, o sistema brasileiro precisa de mais de 15 mil quilômetros de novas linhas de transmissão, além de novas subestações e equipamentos de compensação reativa, a um custo de cerca de R$ 56 bilhões, para que essa capacidade entre em operação entre 2028 e 2030 — três a quatro anos de obras, no melhor cenário, para uma fila de projetos que esperava ligar as máquinas amanhã. Parte do canteiro já se abriu: a AXIA Energia começou em dezembro de 2025 a construir 1.400 quilômetros de linhas no Ceará, num lote de R$ 3,6 bilhões com entrega prevista para 2029, e a Eletrobras arrematou lotes que somam outros R$ 5,2 bilhões espalhados por cinco estados nordestinos. Mas a obra de transmissão não se faz no ritmo de um anúncio de investimento, e essa defasagem temporal é o verdadeiro inimigo do Pecém.
Enquanto a malha não se completa, o sistema vive o paradoxo de desperdiçar a energia que já é capaz de gerar. Entre janeiro de 2024 e janeiro de 2025, as perdas financeiras associadas à energia renovável não despachada ultrapassaram R$ 2 bilhões. Em 2025, o corte alcançou cerca de 20% da energia solar e eólica que poderia ter sido gerada no país, mais do que o dobro do índice de apenas dois anos antes, com perdas estimadas em R$ 6,5 bilhões. É contra esse pano de fundo — um sistema que já corta uma fatia relevante da geração renovável disponível — que o Pecém propõe acrescentar 6,5 gigawatts de demanda nova. Foi para enfrentar o nó que o governo federal editou, em dezembro de 2025, a Política Nacional de Acesso ao Sistema de Transmissão, criando temporadas periódicas de acesso no lugar da velha lógica de fila. Na primeira triagem, em fevereiro de 2026, o ONS aceitou 43 solicitações ligadas a processos em tramitação no MME, das quais 38 eram de data centers. Outras 51 não avançaram porque os empreendedores não solicitaram o parecer de acesso ou não apresentaram garantia financeira válida. A Fortescue não apresentou pedido nessa rodada.
O que o mundo já decidiu sobre o hidrogênio
O cético dirá que o Pecém é, para boa parte dos competidores, uma corrida sem linha de chegada — e o cético tem números sólidos do seu lado. Em julho de 2024, a própria Fortescue abandonou o prazo de produzir 15 milhões de toneladas de hidrogênio verde por ano até 2030 e cortou cerca de 700 empregos. O movimento vinha depois de outro recuo simbólico: em 2023, a Plug Power já havia saído da joint venture de eletrolisadores que mantinha com a companhia na Austrália. Em 2025, a tesoura avançou sobre projetos ainda mais emblemáticos: a Fortescue cancelou o Arizona Hydrogen Project, nos Estados Unidos, e o PEM50, em Gladstone, Queensland. Não foi um recuo exclusivo de Andrew Forrest, mas sintoma de um setor inteiro em que a aritmética, energia cara, eletrolisador caro e demanda ainda fraca, simplesmente não fechou na velocidade que a euforia de 2021 havia prometido.
Forrest manteve o Pecém na lista curta de prioridades globais, ao lado do projeto na Noruega, mas a decisão final de investimento que prometera para 2025 já escorregou para 2026, e o motivo declarado deixou de ser apenas a ausência de rede para incluir o custo de engenharia ainda em aberto e a falta de um comprador disposto a pagar pelo preço do hidrogênio verde brasileiro. A Lei do Hidrogênio de Baixo Carbono, sancionada em 2024, chegou a prever R$ 18,3 bilhões em subsídios ao setor — recursos que, por não terem sido regulamentados até agora, ainda não existem na prática para quem precisa fechar a planilha de um projeto bancável. O contraste de calendários talvez seja a melhor síntese do que o Pecém virou: o data center do TikTok começou a ser construído em janeiro de 2026, e a primeira temporada de acesso à rede capaz de liberar — ou de sepultar — mais de R$ 60 bilhões em projetos de hidrogênio no complexo só deve se encerrar em outubro do mesmo ano.