A Família Saiu, o Grupo Cresceu
Os netos de Edson Queiroz trocaram a diretoria pelo conselho e entregaram o comando a um executivo de fora. Cinco anos depois, a receita foi de cerca de R$ 9,2 bilhões para R$ 13,5 bilhões e a casa prepara o maior investimento da sua história.
Os primos da terceira geração do Grupo Edson Queiroz passaram 2020 concluindo a própria saída da gestão executiva. Em outubro daquele ano, anunciaram que nenhum herdeiro seguiria na diretoria e que o conglomerado de gás, água, eletrodomésticos, mídia, agronegócio e imóveis seria entregue a Carlos Rotella, recrutado depois de quase seis anos à frente da Votorantim Siderurgia. Ele assumiu em 1º de janeiro de 2021, primeiro presidente sem parentesco com o fundador na história do grupo, e segue no cargo cinco anos e meio depois.
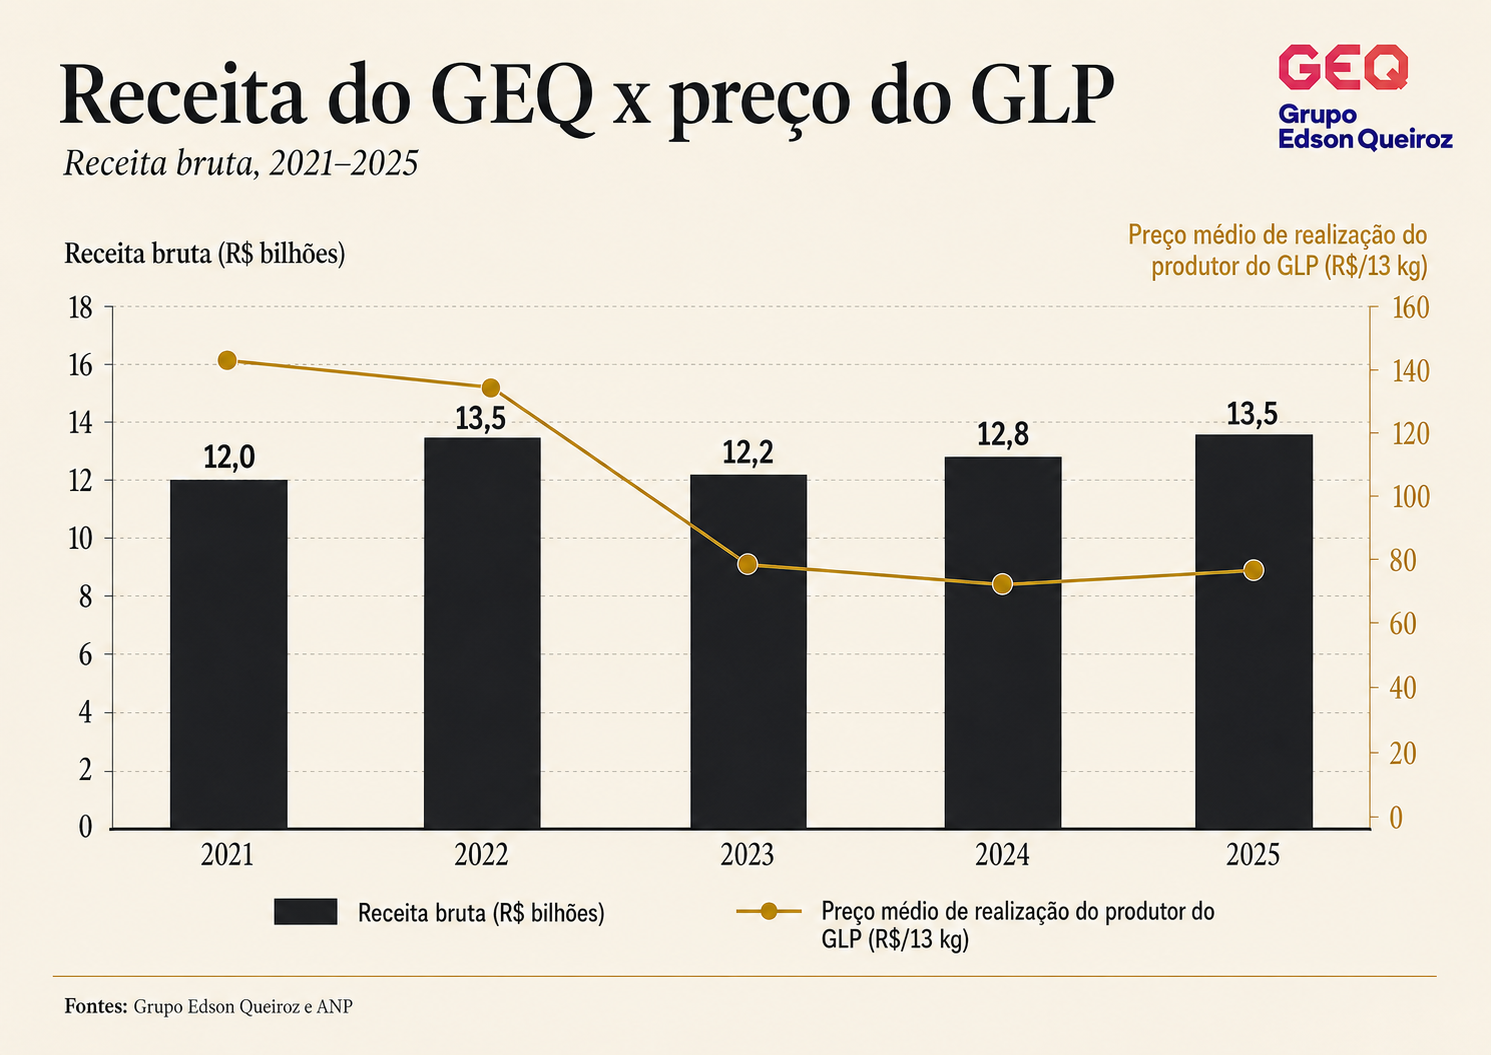
A receita bruta, que rondava R$ 9,2 bilhões em 2020, fechou 2025 em R$ 13,5 bilhões, alta de cerca de 46%. O Ebitda ajustado cresceu em média 23% ao ano desde 2020, enquanto o Ebitda chegou a R$ 1,7 bilhão em 2024, e o grupo prepara agora o maior plano de investimento que já anunciou, entre R$ 1 bilhão e R$ 1,3 bilhão só em 2026. No conselho, Igor Queiroz Barroso presidiu os quatro primeiros anos do arranjo e passou a cadeira em 2024 a Edson Queiroz Neto.
Sobra a pergunta que o balanço não responde sozinho: quem manda num grupo de R$ 13,5 bilhões depois que a família decidiu sair da gestão executiva, e de onde veio um crescimento desse tamanho. A resposta passa pela refinaria da Petrobras e pela venda da Liquigás assinada antes de Rotella sentar na cadeira; o que é mérito da gestão contratada aparece com mais nitidez na margem, e o teste do próximo salto começa agora, com o cheque de 2026.
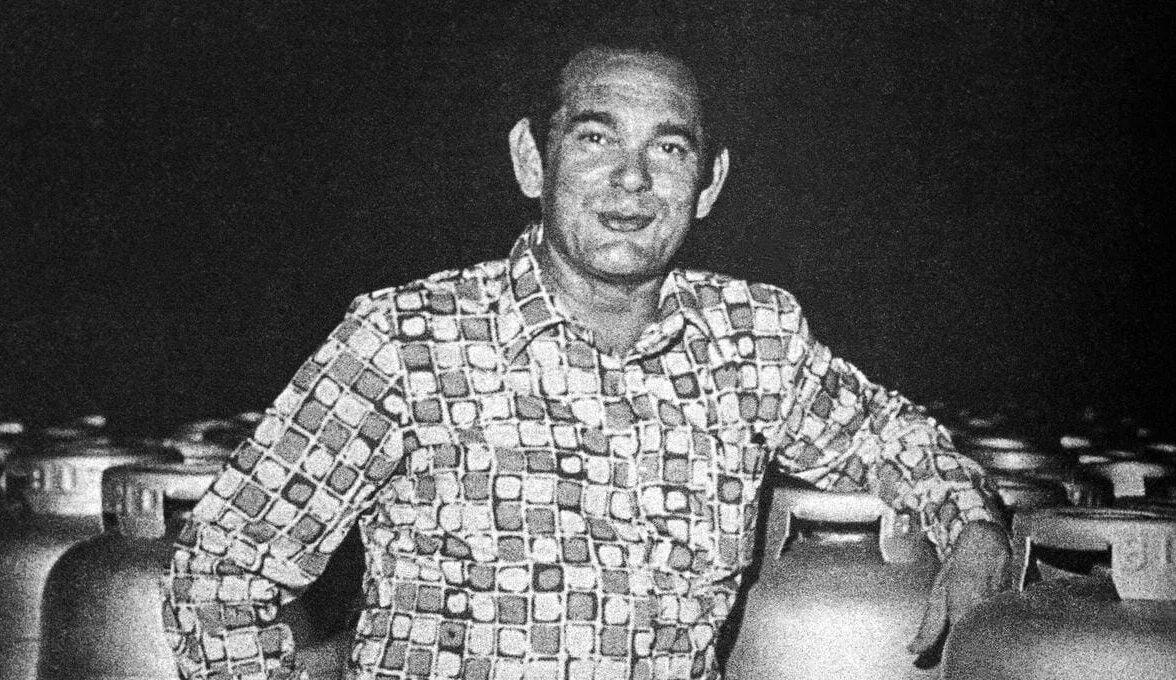
O grupo que Rotella administra foi erguido em torno de um homem só e já sobreviveu duas vezes à ausência dele. Edson Queiroz morreu em junho de 1982, quando o Boeing 727 da Vasp em que voltava para Fortaleza bateu na Serra da Aratanha e matou as 137 pessoas a bordo; Yolanda, casada com ele desde os 16 anos, assumiu um grupo de 24 empresas e ficou 34 anos no controle, história que contamos em um carrossel na semana passada. A matriarca faleceu em 2016, o grupo comprou a divisão de águas da Nestlé em 2018 e, dois anos depois, a família assinou um acordo de acionistas e concluiu que servia melhor ao grupo fora do organograma executivo.
A parte que a refinaria escreveu
O período em que a receita inchou coincide com uma forte alta no preço do botijão. O P13 saía da refinaria a R$ 26,55 em julho de 2020 e chegou a R$ 50,15 em outubro de 2021, alta de cerca de 89%. Como o gás responde por perto de 70% da receita do grupo, o repasse ajudou a fazer o serviço: faturamento 30% maior em 2021, outros 12% em 2022. Quando a Petrobras começou a derrubar o preço em 2022 e aprofundou os cortes em 2023, a receita desceu junto, para R$ 12,2 bilhões, e só em 2025 reencontrou o patamar anterior, com a Liquigás já integrada e a gestão contratada já rodando desde 2021.
A outra fatia do salto foi comprada, e comprada antes de o estranho sentar na cadeira. Em dezembro de 2020, o consórcio da Copagaz com a Itaúsa e a Nacional Gás pagou R$ 4 bilhões à Petrobras pela Liquigás; a empresa dos Queiroz ficou com uma fatia minoritária e, após a reorganização, com ativos equivalentes a 18% do volume da estatal, viu suas bases irem de 38 para 55 e sua fatia do mercado nacional subir de 18,5% para 22%. O próprio grupo estimou o ganho em 8% de receita em 2021. Num mercado que a ANP descreve como altamente concentrado, os três pontos e meio de participação desse salto saíram inteiros de dentro desse cheque.
Onde a gestão de fora deixa marca própria é mais abaixo na demonstração de resultados. O Ebitda de R$ 819 milhões em 2021 virou R$ 1,7 bilhão em 2024, enquanto a receita crescia 6,7% no mesmo intervalo. Rotella encolheu o perímetro e engordou o resultado: descontinuou o agronegócio, devolveu o braço imobiliário à gestão direta da família e tirou a Esmaltec da vitrine de venda em que a encontrou, preferindo modernizar a fábrica de fogões a vendê-la. Dos seis setores que recebeu, ficaram quatro.
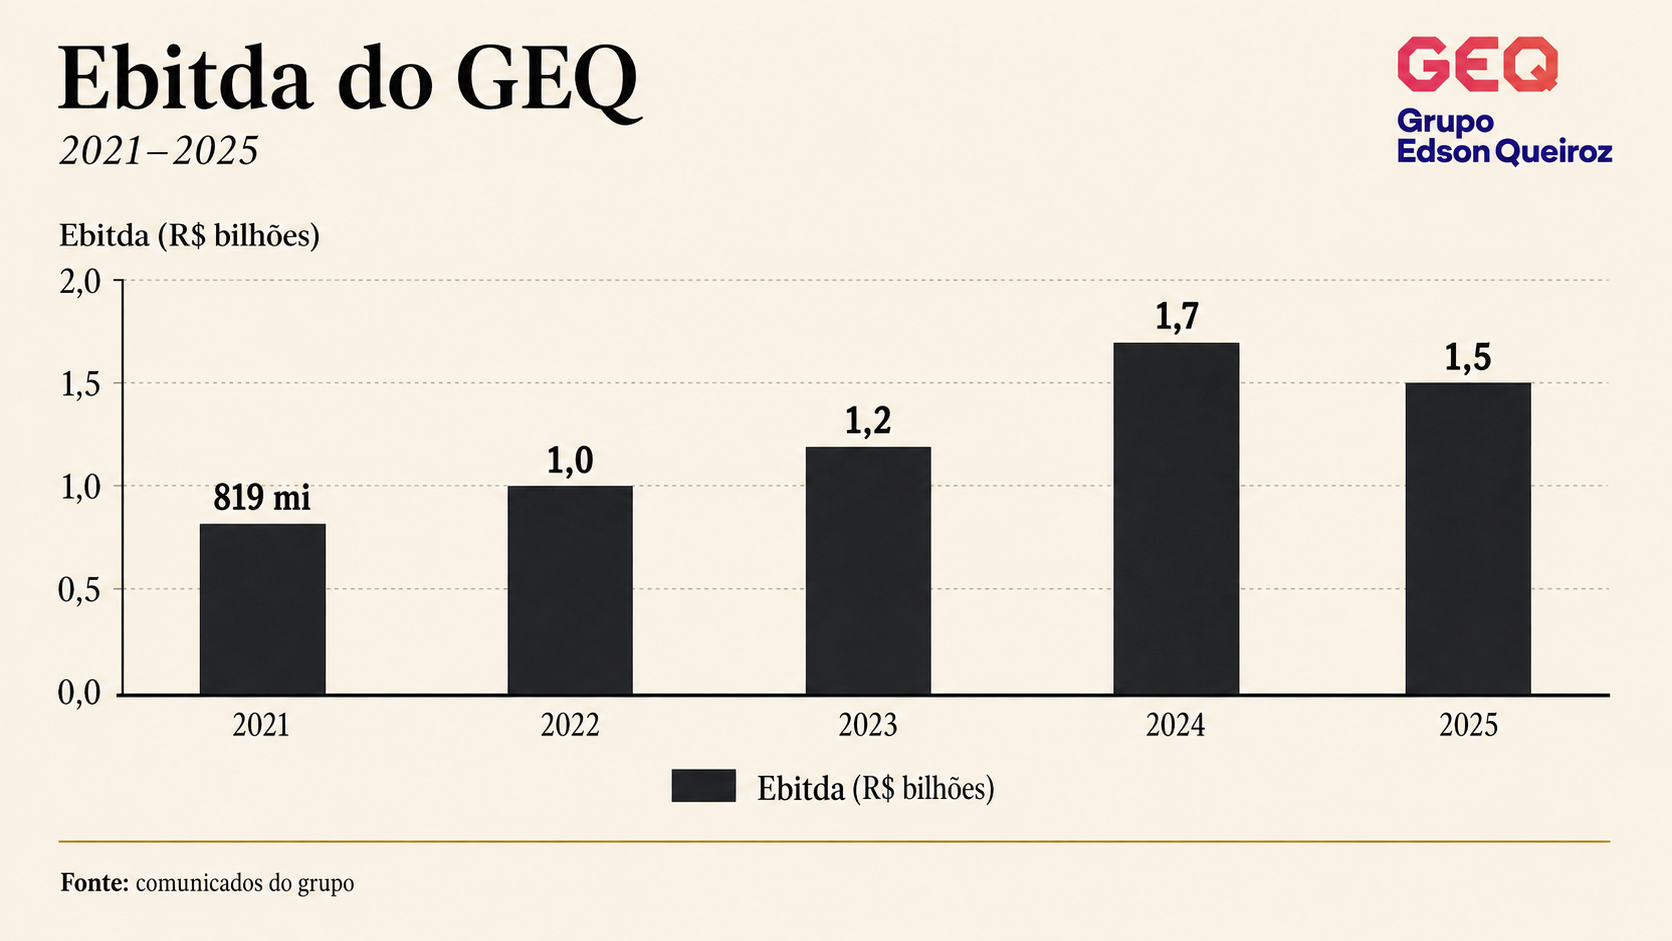
O balanço de 2025 embute a ressalva que os comunicados preferem não detalhar: a receita cresceu 5,6%, de volta aos R$ 13,5 bilhões, e o Ebitda recuou de R$ 1,7 bilhão para R$ 1,5 bilhão. O grupo cita um crescimento médio anual de 23% do indicador desde 2020 e não explica a queda do último ano.
O primeiro salto que terá dono
O ciclo aberto agora inverte a dependência. Do orçamento de até R$ 1,3 bilhão para 2026, a maior parte vai para onde o preço da Petrobras não alcança: a Minalba, prioridade declarada do plano, com expansão nas fábricas de Campos do Jordão e São Lourenço. Em paralelo, o grupo participa do terminal de GLP de Suape, projeto de R$ 1,2 bilhão erguido em sociedade com a Oiltanking e a Copa Energia; a Copagaz, hoje uma das marcas da Copa Energia, já havia se associado ao grupo na compra da Liquigás. A Nacional Gás passa por um processo de desdobramento anunciado por Rotella, uma empresa para o botijão residencial e outra para clientes empresariais, como indústrias e comércios, e Rotella declarou em junho apetite para aquisições. Se o GLP seguir crescendo pouco, o próximo salto de receita terá de sair da água, do terminal ou de um cheque novo, e será um teste direto da gestão contratada.
No conselho, o sobrenome permanece. Edson Queiroz Neto preside o colegiado desde 2024, quando sucedeu o primo Igor Queiroz Barroso, e divide a mesa com familiares e conselheiros independentes. É dali que a família continua participando das decisões estratégicas do grupo. O terminal de Suape já está em construção e a previsão pública mais recente aponta operação em meados de 2028; os números de 2026 mostrarão o resultado do maior ciclo de investimento desenhado sob a gestão contratada.