


A Guerra pelos 41 Mil Hectares
Os Maggi e os Logemann reivindicaram, com quatro horas de diferença, os mesmos 41 mil hectares da Radar. O desempate trouxe um terceiro nome que nenhum banco cobria: Alexandre Bottan, que saiu dono e com a SLC de inquilina por 15 anos.
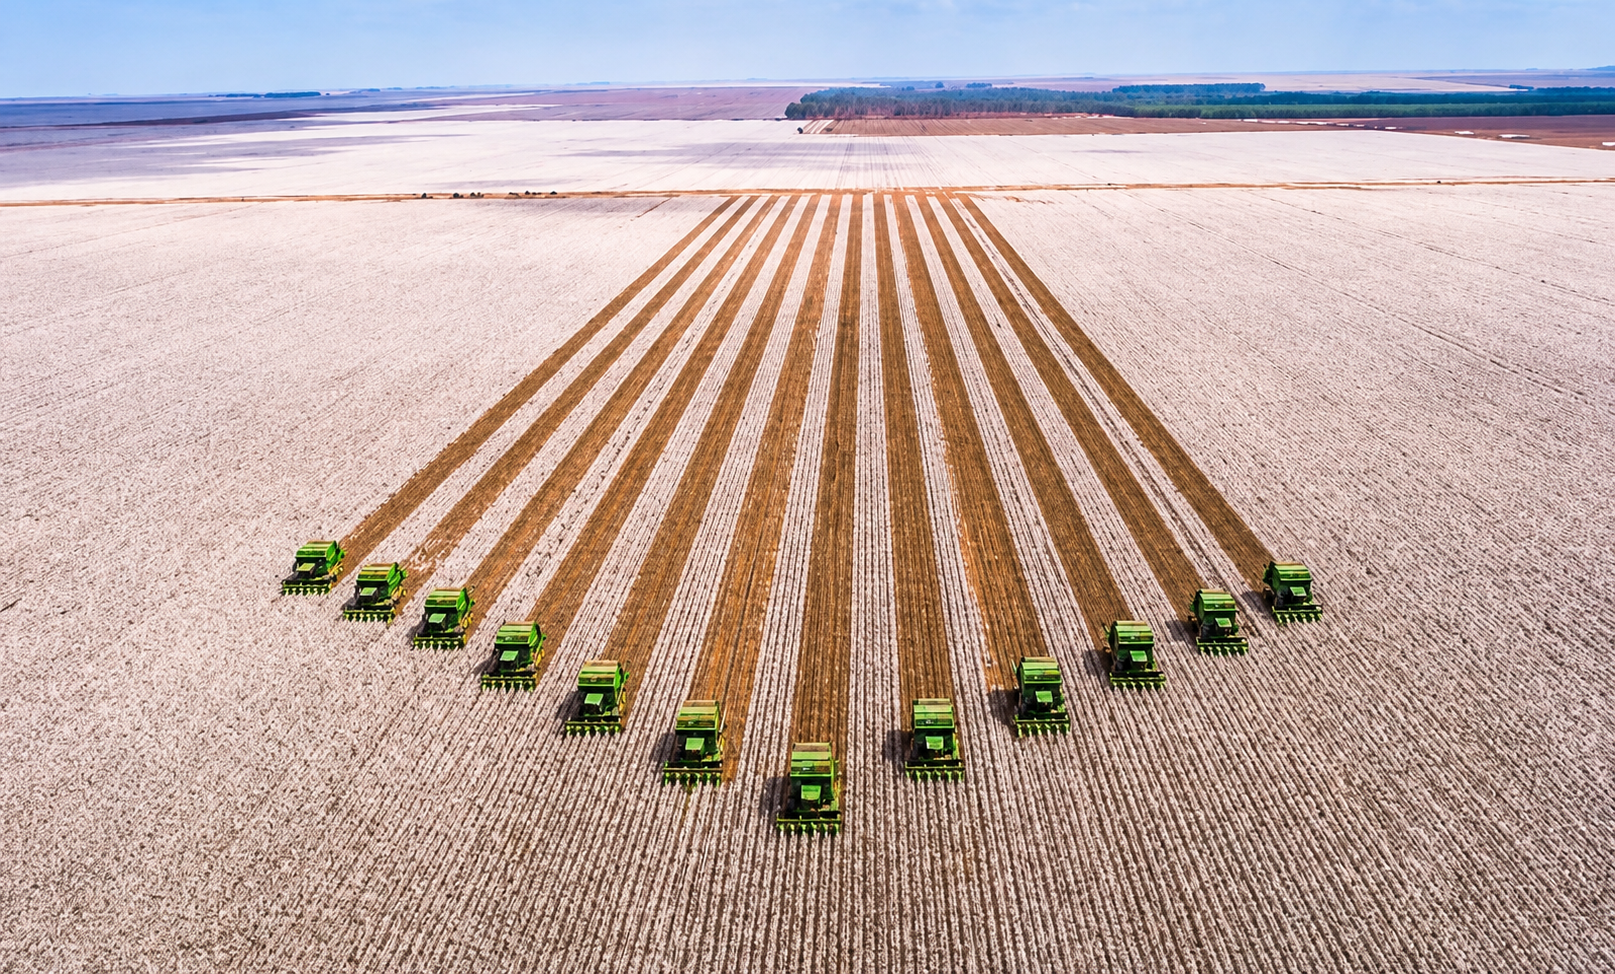
O fato relevante que a SLC Agrícola divulgou numa sexta-feira de fim de junho dispensava intérprete: a companhia exercia, “de forma irrevogável e irretratável”, a preferência de compra sobre a totalidade de um bloco de 41,2 mil hectares da Radar em Mato Grosso, negociado por R$ 1,85 bilhão. Cerca de quatro horas depois, o Grupo Bom Futuro distribuiu nota reivindicando os mesmos hectares, pela mesma cifra, com base no mesmo mecanismo de preferência. Duas das maiores operações agrícolas do país afirmavam, por escrito e no mesmo dia, ter o direito de comprar o mesmo portfólio.
Treze dias depois, na quinta-feira 9, a Cosan, acionista da Radar e parceira da Nuveen na gestão do portfólio, anunciou a solução: o bloco seria fatiado entre os três arrendatários compradores. A SLC, da família Logemann, ficou com 8,9 mil hectares agricultáveis por R$ 669 milhões. O Bom Futuro, dos irmãos Eraí, Elusmar e Fernando Maggi Scheffer, levou cerca de 18,7 mil hectares. Uma terceira parcela coube a um nome ausente das análises iniciais dos bancos: Alexandre Jacques Bottan, produtor de Campo Novo do Parecis.
Mais do que redistribuir soja e algodão no Parecis, o episódio expôs o instrumento mais subestimado do agronegócio brasileiro: o direito de preferência do arrendatário, criado em 1964 para proteger o lavrador e agora operando como ferramenta de bloqueio em transações bilionárias. A primeira ironia é que a jurisprudência do STJ restringe essa preferência legal quando o arrendatário é uma grande empresa rural. No caso da Radar, porém, a força das duas reivindicações também dependia de cláusulas contratuais que não foram divulgadas. A segunda é que o desenho final serviu, antes de todos, a quem vendia: a Radar atravessou a guerra sem ceder um real do preço, na mesma semana em que a Cosan, com R$ 11,5 bilhões de dívida líquida expandida na holding, teve o rating rebaixado pela S&P.
Uma lei feita para o lavrador
A Radar existe para ser dona sem plantar. Criada em 2008 por Cosan e TIAA, instituição americana de previdência cuja gestora é a Nuveen, a empresa compra fazendas, valoriza e arrenda a quem opera, numa estrutura desenhada também para se adequar aos limites da legislação brasileira sobre a compra de terras por estrangeiros. O portfólio soma mais de 300 mil hectares em oito estados.
No Bloco Mato Grosso, na região de Diamantino e Campo Novo do Parecis, os arrendatários eram os três compradores de agora: a SLC plantava 17,6 mil hectares; Bom Futuro e Bottan operavam o restante. São 28,8 mil hectares agricultáveis, com histórico de segunda safra em 100% dessa área, perfil que raramente chega inteiro ao mercado.
Quando o dono decide vender, o Estatuto da Terra dá ao arrendatário preferência de compra em igualdade de condições, com 30 dias para exercê-la depois de notificado. A regra foi desenhada em 1964 para proteger o lavrador que tirava diretamente da terra o sustento da família. Mais de seis décadas depois, colocou três grandes arrendatários no centro da decisão sobre o destino de um portfólio ligado a uma das maiores instituições de previdência dos Estados Unidos.
A vendedora acrescentou a própria camada à engrenagem. Em 18 de junho, um dia depois de a Cosan anunciar a venda do bloco, a SLC informou ter sido formalmente notificada. Segundo o The AgriBiz, a Radar sustentava que a preferência deveria ser exercida sobre o pacote inteiro, porteira fechada, e não fazenda a fazenda. Não havia precedente conhecido do STJ sobre uma preferência exercida nessas mesmas condições, envolvendo um bloco indivisível arrendado a diferentes operadores, e a tese mudou o jogo. A SLC, que segundo o veículo preferia não comprar terra alguma naquele momento e mirava apenas as áreas que já cultivava, viu a decisão virar binária: cobrir a oferta do Bom Futuro pelo pacote todo ou assistir às fazendas que operava trocarem de dono. Em 26 de junho, cobriu. A resposta do rival chegou no mesmo expediente.
Nenhuma das duas reivindicações teria vida garantida num tribunal. Desde 2016, o STJ restringe a preferência legal do Estatuto da Terra quando o arrendatário é uma grande empresa rural, em contratos celebrados entre partes de porte equivalente. No precedente, a SPI Agropecuária tentou exercer a preferência sobre uma fazenda no Tocantins negociada com a Bunge e perdeu: para a Terceira Turma, normas de amparo ao homem do campo não se estendem automaticamente a sociedades empresárias de grande porte. No fim de 2025, a mesma turma reafirmou essa régua. Aplicada ao Bloco Mato Grosso, a leitura enfraqueceria a preferência baseada apenas no Estatuto, mas não resolveria a disputa: SLC e Bom Futuro também invocavam cláusulas contratuais cujo conteúdo não foi divulgado. Juntas, as duas operações cultivam mais de 1,2 milhão de hectares, escala que nenhuma interpretação razoável confunde com a do pequeno lavrador de 1964.
A Radar tinha, portanto, argumento para contestar o fundamento legal das duas reivindicações, embora a validade das preferências contratuais dependesse do conteúdo dos contratos. Levar a disputa ao Judiciário, porém, poderia atravessar safras e atrasar um caixa importante para a desalavancagem da Cosan. Os proventos líquidos recebidos das investidas nos 12 meses até março cobriam apenas 40% dos juros pagos pela holding, e a Raízen, uma fonte histórica de proventos, já havia deixado de contribuir para a equivalência patrimonial depois que a Cosan reduziu o valor contábil do investimento a zero. Meses depois, a empresa apresentou um plano de recuperação extrajudicial de R$ 64,7 bilhões. A S&P, ao cortar a nota de BB- para B+ no dia 8, projetou que a cobertura permaneceria abaixo de 1 vez sem novas vendas de ativos. Deixar R$ 586 milhões, a fatia indireta da Cosan no negócio, presos num litígio de anos contrariaria a urgência da desalavancagem. A saída consensual preservou o preço cheio e o cronograma de fechamento, marcado para até 30 de outubro.
A conta de cada um
A SLC acertou pagar R$ 669 milhões pelos 8,9 mil hectares que já cultivava; descontados os silos, a algodoeira e as demais estruturas incluídas no pacote, a terra nua saiu a R$ 72 mil por hectare agricultável. Segundo a comparação do Bradesco BBI, é mais que os R$ 64 mil implícitos na proposta original pelo bloco inteiro, mais de três vezes a média nacional de terras rurais apurada pelo Incra — uma referência ampla que reúne regiões e usos distintos — e 21% acima dos R$ 59,5 mil do hectare médio do portfólio de terras de propriedade e sob gestão da companhia, avaliado pela Deloitte em R$ 13,5 bilhões.
O Bradesco BBI leu o prêmio como possível sinal de que a empresa ficou com o filé do bloco. O JP Morgan já havia criticado a operação original: comprar terras com desconto estimado entre 15% e 20% sobre o valor justo parecia menos atraente quando a própria ação negociava com desconto próximo de 50% sobre o NAV de R$ 13,8 bilhões. Mesmo depois do fatiamento, o banco manteve o questionamento sobre a alocação de capital. O Citi ficou com a aritmética do alívio: o cheque encolheu de R$ 1,85 bilhão para R$ 669 milhões, e sua projeção para a alavancagem no fim de 2026 caiu de 2,7 para cerca de 2,3 vezes o Ebitda.
O Bom Futuro não divulgou quanto pagará pelos seus 18,7 mil hectares. Uma reportagem regional atribuiu R$ 871,25 milhões ao grupo e R$ 318,67 milhões a Bottan, valores ainda não confirmados pelas empresas e que superam ligeiramente, quando somados à parcela da SLC, o preço global anunciado. Se a primeira cifra estiver correta, equivale a cerca de R$ 47 mil por hectare físico. A comparação com a SLC, porém, é limitada: os R$ 72 mil da companhia consideram hectares agricultáveis, enquanto a composição produtiva da parcela do Bom Futuro não foi divulgada. A assimetria diz menos sobre esperteza e mais sobre estrutura: o produtor remunera a terra com a própria produção; a companhia aberta precisa justificar a compra a um acionista que pode adquirir exposição ao seu portfólio pela bolsa, com a ação negociando perto da metade do NAV.
O terceiro comprador é o menos conhecido e talvez o mais revelador. Sócio-administrador da Santa Maria Holding, Bottan atua na produção de grãos e algodão desde o fim dos anos 1990, com operações concentradas em Mato Grosso e registros de atuação também na Bahia. No desenho final, ele não se limitou a comprar sua parcela: por meio da Santa Maria, tornou-se senhorio da SLC, que recontratou 2,5 mil hectares por mais 15 anos, a partir do fim da safra 2026/27, ao custo de 19,5 sacas por hectare ao ano. No mesmo negócio em que a produtora listada pagou prêmio para virar dona, um produtor local assumiu o papel inverso: o de proprietário que arrenda para a companhia.
A genealogia adiciona uma última camada. Os Maggi Scheffer do Bom Futuro são primos de Blairo Maggi, da Amaggi, parentesco que não deve ser confundido com identidade empresarial: Bom Futuro e Amaggi são grupos distintos. O Bom Futuro nasceu de uma fazenda arrendada em 1982, da qual herdou o nome. O grupo que empunhou a cláusula do arrendatário numa disputa de R$ 1,85 bilhão começou, ele mesmo, como arrendatário. Outro ramo da família, ligado ao Grupo Scheffer, comprou em janeiro de 2024 uma participação de 5,37% na SLC. Na guerra pelas terras da Radar, havia interesses econômicos ligados aos Scheffer dos dois lados do balcão.
A tese de que a vendedora orquestrou o leilão encontra limites na própria sequência dos fatos. A Radar não criou sozinha o impasse: reagiu às reivindicações concorrentes, embora sua exigência de vender o bloco inteiro tenha ajudado a moldar a disputa. Segundo o The AgriBiz, a empresa inicialmente condicionava a preferência à compra do pacote completo; no acordo, aceitou fatiá-lo entre os três arrendatários. A solução tampouco resolve o problema que motivou a venda: os R$ 586 milhões correspondem a cerca de 5% da dívida líquida expandida da holding, e a S&P projeta cobertura de juros abaixo de 1 vez nos próximos dois anos sem novos desinvestimentos. Ganhar a guerra das terras não encerra a guerra do balanço.
O negócio deve ser concluído até 30 de outubro, após o cumprimento das condições precedentes, incluindo aprovação do Cade, se aplicável. Uma primeira parcela de R$ 255 milhões da SLC foi prevista para depósito em conta vinculada na assinatura. A Radar sai da transação com cerca de 88% do portfólio intacto. E a Cosan continua no balcão: segundo o InvestNews, da meta de levantar R$ 10 bilhões até maio de 2027, cerca de R$ 5,5 bilhões já foram levantados ou encaminhados. A participação direta de 20,33% na Rumo está entre as alternativas em avaliação, com o BTG contratado como assessor financeiro, embora a Cosan ainda não tenha anunciado uma decisão definitiva de venda.