


O Preço da Frota
A Localiza lucrou R$ 1,22 bilhão em um trimestre e o mercado celebrou a virada. Mas a ofensiva chinesa está reprecificando o mercado de carros e pressionando a conta mais sensível do negócio: a diferença entre o preço de compra e o de revenda.
O balanço que a Localiza apresentou em maio de 2026 tinha tudo o que o mercado pedia havia três anos. Lucro líquido de R$ 1,22 bilhão no primeiro trimestre, alta de 45%, bem acima do consenso de R$ 988 milhões. Mesmo descontando um ganho com desinvestimento, foi a primeira vez que a companhia passou de R$ 1 bilhão recorrente em um único trimestre. A alavancagem caiu para 2,08 vezes, o caixa fechou em R$ 10,9 bilhões e a ação fechou em alta de 7,62% no pregão seguinte. Em abril, XP e BTG recomendaram a compra do papel com preço-alvo de R$ 65.
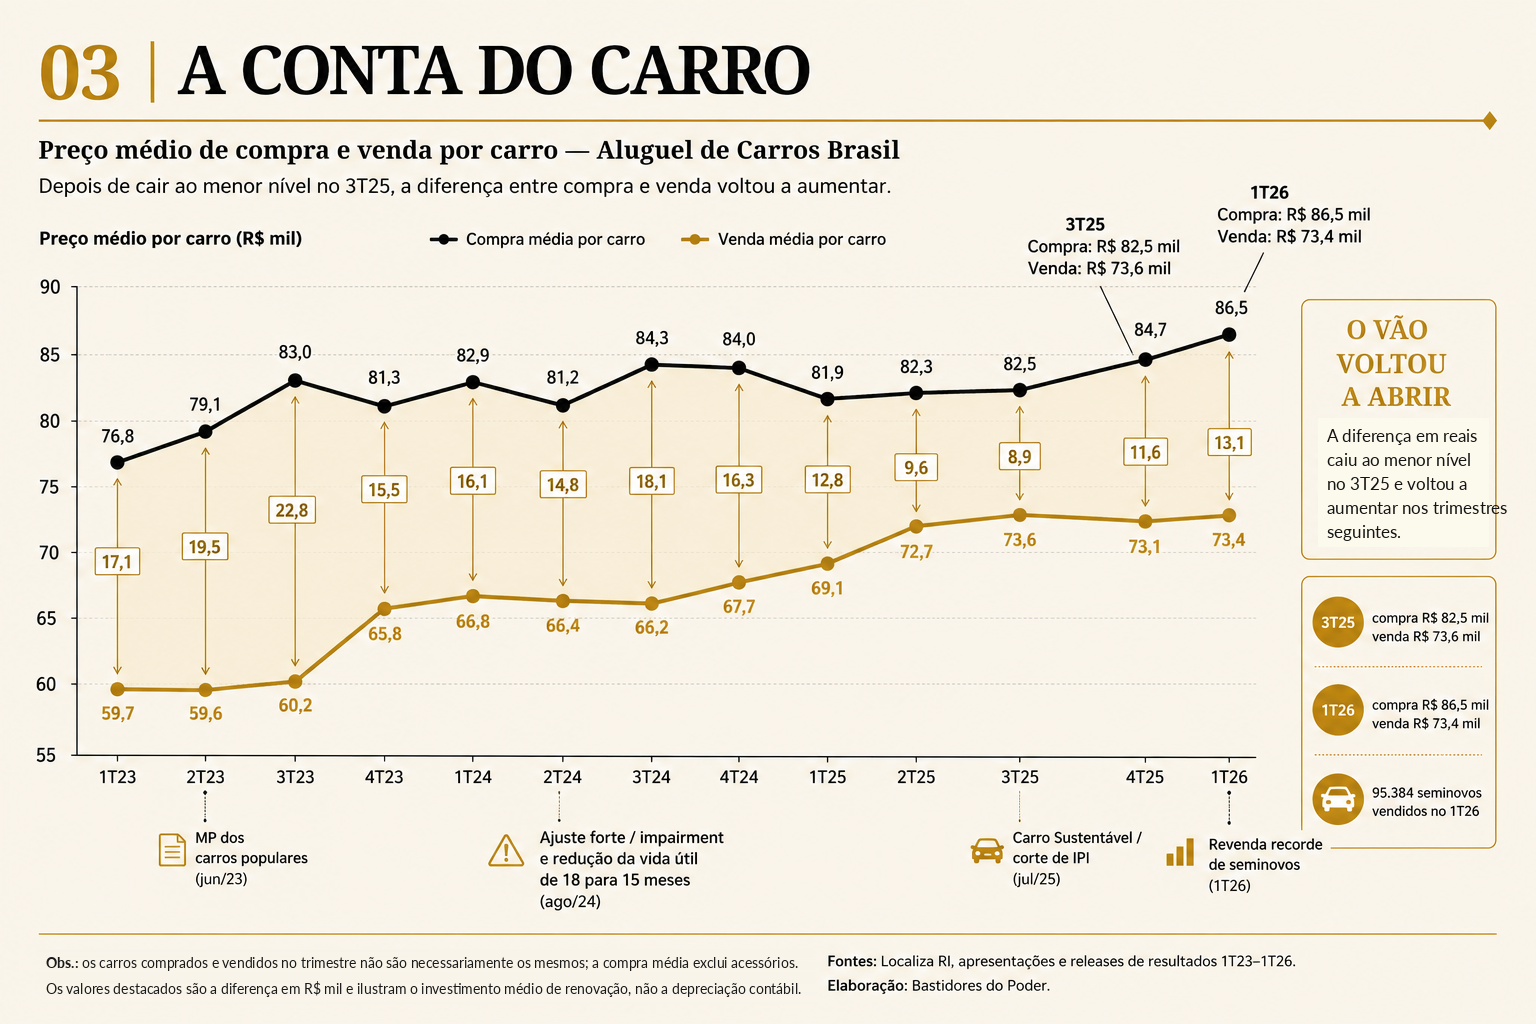
A leitura de virada funciona, e parte dela é verdadeira. O problema não está no trimestre. Está numa conta que o UBS BB fez em março, ao rebaixar a ação na contramão dos concorrentes: nas estimativas do banco, a depreciação da Localiza roda em torno de 9% ao ano, enquanto o spread entre os preços de compra e venda está perto de 13% negativos. No terceiro trimestre de 2025, a divisão de aluguel pagou em média R$ 82,5 mil por carro comprado e recebeu R$ 73,6 mil por veículo vendido. Na leitura do UBS, a depreciação reconhecida é menor do que a diferença observada na renovação da frota.
Para entender por que uma companhia que acaba de lucrar R$ 1 bilhão em um trimestre ainda divide os bancos, é preciso desmontar a engrenagem em três peças. A primeira é como o dinheiro é feito nesse negócio, e onde ele escapa. A segunda é quem forma o preço do ativo que sustenta tudo. A terceira é o que a Localiza está fazendo para se defender, e o que essa defesa custa.
Primeira peça: o aluguel é a vitrine, o carro é o negócio
Uma locadora parece uma empresa de serviços, mas se comporta como uma gestora de ativos com um único ativo na carteira. A Localiza compra o carro zero com desconto de maior frotista do país, roda com ele por cerca de quinze meses no aluguel e o revende pela própria rede de seminovos. A diária que o cliente paga no balcão precisa cobrir três coisas: o custo de operar, o custo do dinheiro que financiou a compra e, principalmente, a diferença entre o que a empresa pagou pelo carro e o que vai receber por ele na revenda. Essa diferença tem nome contábil, depreciação, e é a maior aposta do modelo. A empresa estima hoje quanto o carro vai valer daqui a quinze meses. Se acertar, o negócio fecha. Se o mercado de usados cair mais do que a estimativa, a diferença vira prejuízo — e, quando o erro é grande demais para ser diluído, vira uma linha no balanço chamada ajuste a valor recuperável.
Foi essa linha que apareceu três vezes em três anos.
A primeira, em 2023, depois que a MP dos carros populares reduziu o preço do zero-quilômetro e atingiu também os usados: impacto de R$ 631,4 milhões antes dos impostos. A segunda, em agosto de 2024, mudou a régua do setor. A companhia reconheceu R$ 1,7 bilhão em depreciação adicional, provisões e impairment, registrou prejuízo de R$ 570 milhões e reduziu a vida útil depreciável dos carros de aluguel de dezoito para quinze meses, para acelerar o rejuvenescimento da frota. A ação caiu 16,84% em um pregão, e o BTG descreveu o balanço como "estranho, confuso, poluído". A terceira veio por decreto. Em julho de 2025, o governo criou a categoria Carro Sustentável e zerou o IPI de modelos que cumprissem os critérios do programa. Com a isenção e um desconto adicional da Fiat, o Mobi Like ficou cerca de 16% mais barato durante uma campanha. Para quem tinha mais de 630 mil carros na frota, a redução do preço dos novos exigia uma revisão imediata do valor esperado de parte dos usados. A Localiza antecipou o impacto em fato relevante no dia 6 de agosto e reconheceu R$ 929,2 milhões antes dos impostos no terceiro trimestre.
Convém registrar que o fenômeno não é novo, apenas ficou mais frequente. A Genial Investimentos lembra que as reduções de IPI de 2009 e 2012 também provocaram ajustes negativos no valor da frota. A diferença é que, antes, havia anos entre os episódios. Agora foram três grandes revisões em três anos, embora a de 2024 tenha refletido uma dinâmica mais ampla do mercado.
Segunda peça: quem faz o preço do carro usado
Aqui a história ganha a camada que a distingue de um azar regulatório qualquer. O preço que define o resultado da Localiza é formado por três forças. A primeira é ela mesma.
A Localiza comprou 286,3 mil veículos em 2025, pouco mais de 11% dos automóveis e comerciais leves emplacados no Brasil. Na outra ponta, vendeu 296.452 seminovos e encerrou o ano com 263 lojas em 138 cidades. Entre as locadoras, nenhuma opera nessa escala. Quando acelera as vendas para rejuvenescer a frota, a companhia aumenta a oferta de determinados modelos justamente no mercado que define o valor residual dos carros que ainda mantém. A escala que amplia seu poder de barganha na compra também pode pressionar os preços quando grandes lotes voltam ao mercado.
A segunda força é o governo, e sobre ela já se falou. A terceira é a mais recente e uma das mais mal compreendidas: as montadoras chinesas.
O reflexo comum é imaginar a frota da Localiza cheia de BYDs desvalorizando. A realidade é outra. As locadoras ainda compram principalmente carros a combustão de marcas tradicionais. A Fiat respondeu por 28,9% das compras do setor em 2025, cerca de 182 mil unidades, seguida pela Volkswagen, com 24,1%. O carro mais emplacado pelas locadoras no ano foi o Fiat Argo Drive, com 55.424 unidades, substituindo o Volkswagen Polo Track, líder de 2024. As marcas chinesas ganharam muito mais espaço no varejo do que no pátio das locadoras.
O efeito chega pela concorrência. Modelos chineses mais equipados e agressivos no preço intensificaram a pressão sobre diferentes segmentos. Em levantamento publicado em março de 2026, versões 2025 do Jeep Compass S e do Tiggo 8 PHEV acumulavam desvalorizações próximas de 27% e 24%, respectivamente. Os números dependem da versão e da data analisada, mas ilustram a velocidade da reprecificação. O BYD Song Plus, lançado por cerca de R$ 269,8 mil em 2023, aparecia por R$ 160,9 mil na FIPE de julho de 2026.
A pressão também alcança o núcleo popular da frota. O Polo Track 2024 aparecia por R$ 69,8 mil na FIPE de julho, enquanto o zero-quilômetro tinha preço oficial próximo de R$ 96,7 mil, embora fosse oferecido em promoções por cerca de R$ 87 mil. Essa divergência não corresponde diretamente à depreciação contábil, mas amplia o risco de valor residual que a locadora precisa estimar.
Terceira peça: a defesa, e o que ela custa
Diante de um preço que não controla, a Localiza escolheu uma das principais variáveis que controla: o tempo. Se o carro desvaloriza mais rápido, a solução é ficar menos tempo com ele. A idade média da frota do setor caiu de 17,5 para 16,4 meses em um ano. No primeiro trimestre de 2026, a operação brasileira vendeu 95,4 mil seminovos, recorde histórico, e comprou 82,1 mil veículos, acelerando a renovação da frota. Os carros vendidos pela divisão de aluguel tinham idade média de 19,7 meses, o que tende a sustentar preços melhores. Em paralelo, a empresa vem repassando parte da depreciação para o balcão, com a diária média subindo 7%, para R$ 157,4, e reduzindo a exposição a contratos de uso severo, que castigam o valor residual.
Há ainda um movimento que teria soado improvável dois anos atrás. Em fevereiro de 2026, a Localiza fechou acordo com a BYD para comprar 10 mil híbridos e elétricos em dois anos, entre modelos das famílias Song e Dolphin. O volume equivale hoje a cerca de 1,5% da frota. O simbolismo é maior do que o número: depois de mais de um ano de testes conjuntos, a locadora que atravessou três grandes revisões de frota em um mercado também pressionado pelos chineses decidiu que era melhor tê-los no pátio.
A defesa começa a produzir resultados, e as duas leituras sobre ela são legítimas. A favorável diz que o pior passou. Em abril, o BTG argumentou que a segunda onda chinesa será menos disruptiva que a primeira e calculou que uma queda adicional de 3% nos preços da frota acima de R$ 120 mil custaria cerca de R$ 333 milhões em depreciação, parcialmente compensados por um colchão de R$ 214 milhões acumulado em Seminovos desde o terceiro trimestre de 2025. A XP vê os riscos de valor residual como "aparentemente bem controlados", com a FIPE relativamente estável mesmo depois dos cortes de IPI. Em relatórios de abril, os dois bancos recomendaram a compra da ação com preço-alvo de R$ 65.
A leitura cética olha para a mesma defesa e enxerga uma esteira. Girar mais rápido exige renovar a frota com maior frequência. O setor paga mais caro na entrada para renovar os veículos mais cedo, e cada grande lote que volta ao mercado pode pressionar o preço dos carros que ficam. O mercado precifica essa dúvida: a ação negociava perto de R$ 39 em julho, distante do alvo dos otimistas, e a própria ABLA projeta que as locadoras comprem cerca de 620 mil veículos em 2026, ligeiramente abaixo do ano anterior, num ambiente em que a Selic, embora tenha recuado para 14,25%, ainda encarece o financiamento da frota. Paulo Miguel Júnior, vice-presidente da entidade, descreveu 2026 como um ano complicado, marcado por Copa do Mundo, feriados, eleição e incertezas geopolíticas.
A empresa que nasceu da desvalorização
Há uma camada de ironia histórica em tudo isso. Salim Mattar e seus sócios fundaram a Localiza em Belo Horizonte, em 1973, com seis Fuscas usados e financiados, poucos meses antes do primeiro choque do petróleo. Meio século depois, a companhia é a maior rede de mobilidade da América do Sul. Salim permanece acionista minoritário, mas está fora da administração desde 2018, quando deixou a presidência do conselho para assumir a área de desestatização do governo Bolsonaro.
O irmão Eugênio preside o conselho, e a operação está com o CEO Bruno Lasansky. Sob seu comando, a companhia concluiu em 2022 a combinação com a Unidas, aprovada pelo Cade mediante a alienação de ativos. O pacote vendido à Brookfield reuniu cerca de 49 mil carros, 182 lojas de locação e a marca Unidas, por R$ 3,6 bilhões.
A empresa que aprendeu a ganhar dinheiro fazendo os carros girarem passou os últimos anos tentando se proteger da desvalorização da própria frota.
O que os dados dizem
Nada aqui sugere que o modelo esteja quebrado. A Localiza atravessou três grandes revisões no valor da frota em três anos e chegou ao primeiro trimestre de 2026 com seu primeiro lucro recorrente acima de R$ 1 bilhão, caixa de R$ 10,9 bilhões e alavancagem em queda. Os ativos giram, a tarifa sobe, a operação responde.
O que os dados mostram é que a rentabilidade depende fortemente do preço do carro usado, variável que a companhia ajuda a formar e que o governo e as montadoras podem reprecificar. Medidas que baratearam o carro novo já provocaram ajustes na frota, e a chegada dos chineses acrescentou outra camada de incerteza à depreciação. A defesa em curso é real, mas tem preço: renovar a frota com maior frequência, vender mais cedo e correr mais rápido na mesma esteira.
O próximo teste tem data marcada. Em 6 de agosto, após o fechamento do mercado, a companhia divulga o resultado do segundo trimestre. Dois sinais mostrarão se a trégua é estrutural: a depreciação anualizada por carro, que fechou março em R$ 7.986 no aluguel, e a presença, ou não, de novo ajuste extraordinário relacionado à frota.