


A Mesa dos Moreira Salles em Nova York
Em cinco anos e meio, a carteira de ações e ETFs que o family office declara nos EUA foi de US$ 298 milhões para US$ 4,15 bilhões em junho de 2026. No caminho, ganhou uma equipe em Nova York, mudou de lado em Wall Street e chegou às vésperas da eleição com uma posição maior em opções sobre o Brasil.
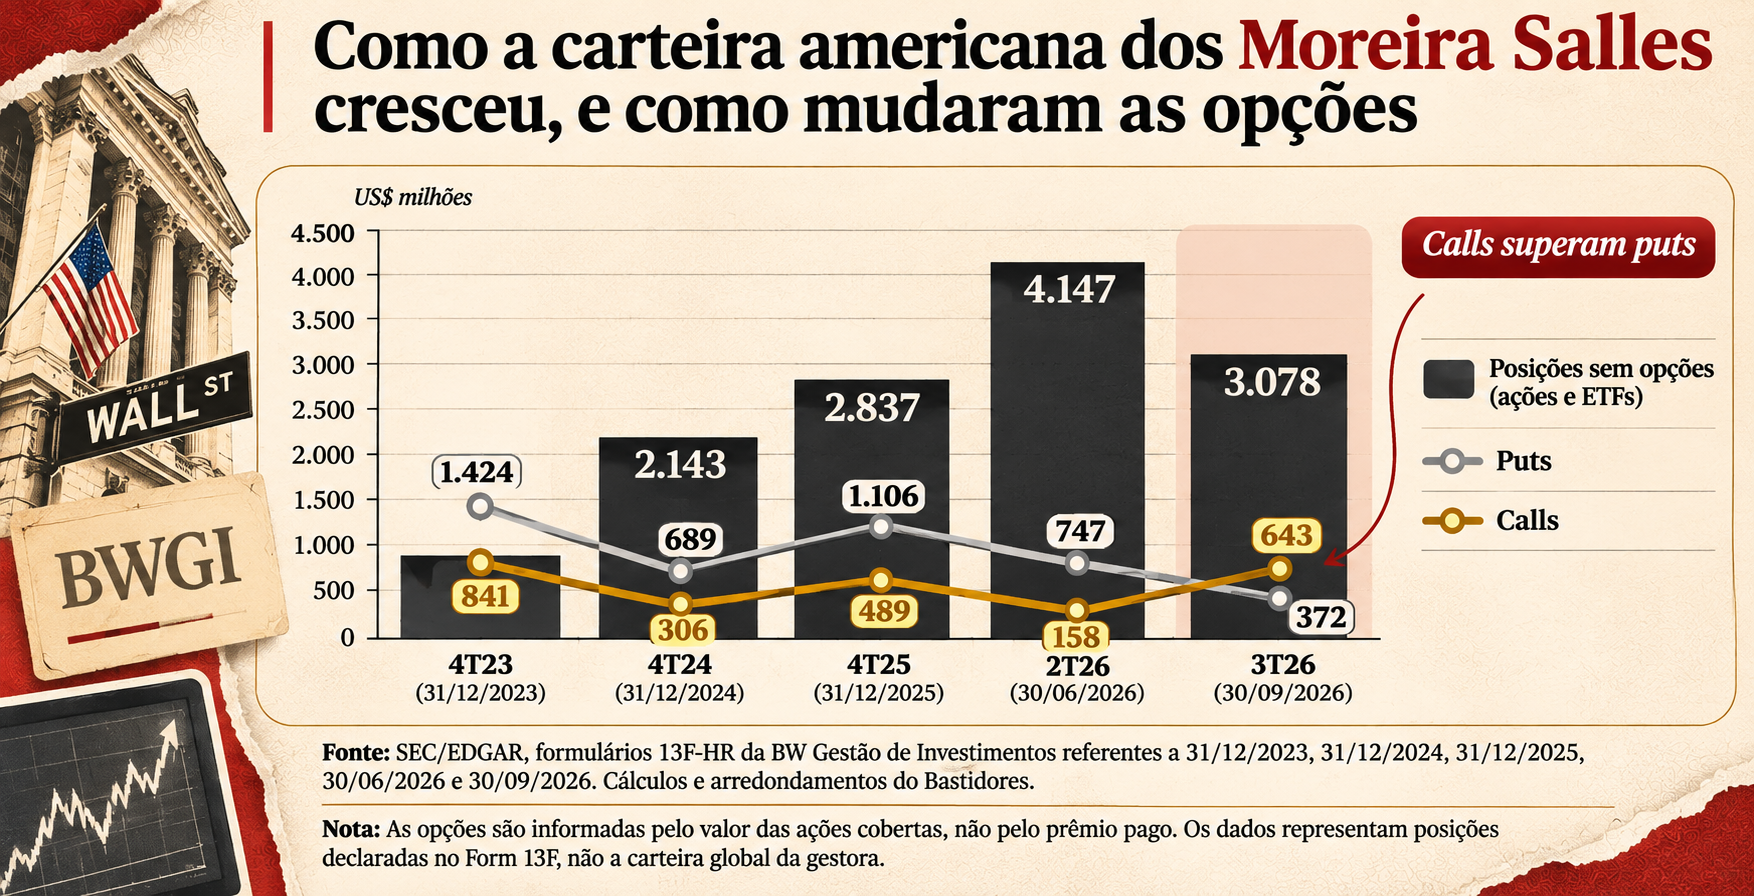
No fim de 2020, a BW Gestão de Investimentos, o family office dos Moreira Salles, declarava à SEC US$ 305,5 milhões em 37 linhas no formulário 13F. A maior era um ETF de títulos conversíveis da iShares, com US$ 111 milhões, seguida pela Arco Platform, de educação, por um ETF de internet chinesa e pelo MercadoLibre. Havia cinco linhas de opções de compra, incluindo duas sobre o S&P 500. Em junho de 2026, a carteira de ações e ETFs tinha chegado a US$ 4,15 bilhões, mais de 13 vezes os US$ 298,4 milhões desses ativos em 2020, sem contar as opções. O relatório reunia 307 linhas e, somadas as opções, o total declarado batia US$ 5,05 bilhões. No caminho, a gestora montou uma equipe em Nova York com executivos vindos da Brookfield e da Citadel. Também passou a carregar opções de venda sobre os índices americanos, as puts, em volume que em três trimestres superou tudo o que tinha em ações.
O relatório que a BWGI protocolou na última quinta-feira (12), com as posições de 30 de setembro, quebra essa sequência. As calls, opções de compra que ganham com a alta, saltaram de US$ 158 milhões em junho para US$ 643 milhões, puxadas por Intel, AMD, Micron, ASML, TSMC, Oracle, CoreWeave e pela geradora Talen Energy. As puts, que ganham valor quando a bolsa cai, recuaram de US$ 747 milhões para US$ 372 milhões. Até junho, as puts superavam as calls. Em setembro, a relação se inverteu. No mesmo trimestre, a posição da gestora no SPDR S&P 500 caiu de 1,23 milhão de cotas para 3.296, no fundo que replica o principal índice da bolsa americana.
Gestoras com pelo menos US$ 100 milhões em ativos sujeitos ao Form 13F são obrigadas a entregar esse relatório até 45 dias depois do fim de cada trimestre. Ele abrange apenas os ativos sujeitos à divulgação nesse formulário, e por isso ficam fora a CBMM, a Verallia, a fatia no Itaú e os fundos no Brasil. Ainda assim, é a fotografia pública mais frequente das posições que a gestora declara em Wall Street. Uma put sobre índice é o instrumento que o mercado usa para pôr seguro numa carteira, e por vários trimestres esteve entre as maiores posições dessa fotografia.
A mesa de Nova York
A gestora foi criada em 2008, pertence em 99,965% à Brasil Warrant Administração de Bens e Empresas, a holding da família, segundo comunicado da Verallia, e tinha cerca de R$ 54,1 bilhões sob gestão no fim de 2023. Está sob o comando de João Moreira Salles, filho de Pedro Moreira Salles e conselheiro do Itaú desde 2017.
Além da carteira americana, a família tem cerca de 70% da CBMM, maior produtora de nióbio do mundo, e cerca de 9% do Itaú Unibanco. Na Europa, a BWGI concluiu em agosto de 2025 a oferta pela francesa Verallia, fabricante de embalagens de vidro, e ficou com 77% do capital. A participação chegou a 77,29% em setembro de 2026. A família também é a principal acionista da Elis, empresa francesa de lavanderia industrial e uniformes, com 18,33% do capital em junho de 2026. No Brasil, divide com a Itaúsa desde 2017 o controle da Alpargatas, dona das Havaianas. Em janeiro, a Cambuhy, outro veículo da família, vendeu por R$ 1,4 bilhão o que restava da participação na Eneva.
Foi no fim de 2023 que as opções passaram a pesar mais do que as ações no relatório à SEC. Eram US$ 1,42 bilhão em puts e US$ 841 milhões em calls, contra US$ 879 milhões em ações e ETFs, e as maiores linhas eram sobre os fundos de S&P 500 e Russell 2000.
Em novembro de 2024, a Bloomberg noticiou a contratação de Jason Siegel, que chefiava a plataforma multiestratégia de hedge funds da Brookfield, com cerca de US$ 2 bilhões reservados para a equipe investir. Em março de 2025 chegou Paul Levi, ex-Citadel e ex-Magnetar, para comandar o trading da área, segundo a Bloomberg Línea. Siegel deixou a BWGI e foi anunciado pela Schonfeld em outubro de 2026. No mesmo intervalo, a carteira de ações declarada passou de US$ 879 milhões para US$ 2,14 bilhões no fim de 2024, US$ 2,84 bilhões no fim de 2025 e US$ 4,15 bilhões em junho deste ano. O relatório foi de 129 linhas no fim de 2024 para 375 agora. O de quinta-feira foi assinado em Nova York pelo diretor de compliance, Pedro Frade de Andrade, enquanto o anterior, de junho, havia sido assinado em São Paulo.
A BWGI também gere fundos offshore, como o Lepton Fund e o Mantiqueira Overseas Fund, que em 30 de setembro de 2025, segundo documento apresentado à SEC em novembro, somavam 10,3% das ações classe A da CI&T. Desde o relatório do fim de 2024, a capa do 13F identifica como outra gestora incluída no relatório a Wealth High Governance, a WHG, criada por ex-executivos do Credit Suisse e que em 2024 tinha a XP como sócia de 49,9%. Em 2026, a WHG também apresentou relatórios à SEC identificando a BWGI como outra gestora responsável por parte das posições.
Mais seguro do que casa
No fim de 2023, a gestora tinha US$ 1,62 em puts para cada dólar que declarava em posições sem opções. No primeiro trimestre de 2024, as puts chegaram a US$ 1,67 bilhão. No início de 2025, elas voltaram a passar o valor das posições sem opções, com US$ 1,31 bilhão contra US$ 884 milhões. No fim de 2025, a maior linha do relatório era uma put sobre 750 mil cotas do SPDR S&P 500, com US$ 511 milhões. A segunda eram US$ 506 milhões em cotas do iShares Core S&P 500, ETF do mesmo índice. Na mesma carteira estavam cotas de um ETF do índice e o direito de vender cotas de outro, em valores quase iguais. Em março deste ano, as duas maiores linhas ainda eram puts, sobre 400 mil cotas do SPDR S&P 500 e 900 mil do ETF do Russell 2000, somando US$ 483 milhões, 16% de tudo o que a BWGI declarava.
O formulário, porém, não permite dizer que a carteira estava protegida, nem em que medida. A SEC manda informar as opções pelo valor dos ativos subjacentes, e não pelo prêmio pago. Strike e vencimento não constam, e opções vendidas não entram no relatório. Uma put com preço de exercício muito abaixo do mercado protege pouco. E quando o nocional das puts supera tudo o que a gestora declara em ações nos EUA, o 13F também não mostra o que elas cobriam.
Os chips trocaram de lado
O fundo que mais pesava na carteira americana da família em junho era o SPDR S&P 500, com 1,23 milhão de cotas e US$ 917 milhões. Três meses depois, sobravam 3.296 cotas. A BWGI também cortou quase à metade o outro ETF do índice que carrega, o da iShares. Com isso, o valor declarado nas cotas dos dois ETFs do S&P 500 caiu de US$ 1,74 bilhão para US$ 459 milhões, num trimestre em que o índice subiu cerca de 2%, segundo a CCMG. Do lado das puts, voltou a aparecer o direito de vender 150 mil cotas do SPDR, menos da metade das 400 mil de março. A put do Russell 2000 foi cortada a um terço, num período em que esse índice caiu cerca de 7%.
Em junho, a maior opção do relatório era o direito de vender 215 mil ações da Micron, com US$ 248 milhões em ações subjacentes. A gestora tinha ainda puts nos ETFs de semicondutores da iShares e da VanEck e uma de US$ 105 milhões em Tesla. Em setembro, as três tinham saído da carteira e a put da Micron estava reduzida a 50 mil ações. Ao lado dela, aparecia o direito de comprar 54 mil ações da mesma empresa.
Junto com a call da Micron, a gestora passou a declarar outras nove, todas ligadas à infraestrutura de inteligência artificial. A maior é em Intel, com US$ 85 milhões, seguida por AMD, com US$ 66 milhões. Entraram também a ASML, fabricante holandesa das máquinas de litografia usadas nos chips mais avançados, e a TSMC, maior fabricante de chips sob encomenda do mundo. Completam a lista Lumentum e Coherent, que fazem componentes ópticos para data center, e Oracle e CoreWeave, que vendem capacidade de computação em nuvem. A Talen Energy, geradora com contrato de fornecimento para data centers da Amazon, ganhou ainda US$ 28 milhões em ações. Somadas, essas dez calls chegam a US$ 454 milhões, mais do que todas as puts da carteira juntas.
Na parte de ações, Meta e SK Hynix entraram na carteira, e EchoStar, Generac e Nutanix saíram. A SpaceX, que colocou a BWGI no noticiário em agosto com US$ 100 milhões no relatório de junho, teve a posição reduzida em um quarto, de 587 mil para 440 mil ações.

Três milhões de cotas de Brasil
Em junho, a BWGI tinha o direito de comprar e o direito de vender 1,5 milhão de cotas do iShares MSCI Brazil, o EWZ. É o fundo negociado em Nova York que reúne as maiores empresas da bolsa brasileira. Em 30 de setembro, quatro dias antes do primeiro turno, as duas pontas tinham dobrado para 3 milhões de cotas cada, com US$ 112 milhões em valor das cotas subjacentes de cada lado. Como o 13F só lista opções que a gestora comprou, ela tinha as duas.
A call vale mais quanto mais o ETF sobe acima do preço combinado no contrato, e a put, quanto mais ele cai abaixo. Quem compra as duas pode ganhar com movimentos fortes para qualquer lado, mas isso depende dos preços de exercício, dos vencimentos e dos prêmios pagos. O documento não traz strike nem vencimento, então o desenho exato da posição não aparece. A mesma simetria se repete, em escala menor, no Russell 2000, com 200 mil cotas em call e 200 mil em put.
No primeiro turno, em 4 de outubro, Flávio Bolsonaro terminou na frente, com 47,03% dos votos válidos contra 45,16% de Lula. O Ibovespa subiu 7,7% no pregão seguinte. Três semanas depois, Lula foi reeleito com 51,79%, segundo o TSE, e no dia seguinte o EWZ caiu 20%, de acordo com a Nomad. O 13F não mostra se a BWGI ainda tinha as opções nessas datas, nem com que preço de exercício.
Em Wall Street, o relatório de setembro mostra a BWGI escolhendo um lado. A gestora reduziu as puts sobre os índices e passou a declarar calls sobre US$ 454 milhões em ações ligadas à infraestrutura de inteligência artificial, uma aposta de que esse ciclo de investimento continua. No Brasil, onde estão a CBMM, a fatia no Itaú e a origem da fortuna, a BWGI declarou uma posição que, pelo formato, pode se beneficiar de movimentos fortes em qualquer direção, dependendo das condições dos contratos. O registro é de quatro dias antes do primeiro turno de uma eleição que terminou decidida por menos de quatro pontos. O relatório do quarto trimestre, que vence em 16 de fevereiro de 2027, vai mostrar se essas posições ainda constavam da carteira no fim do ano.