


A República da Proteína
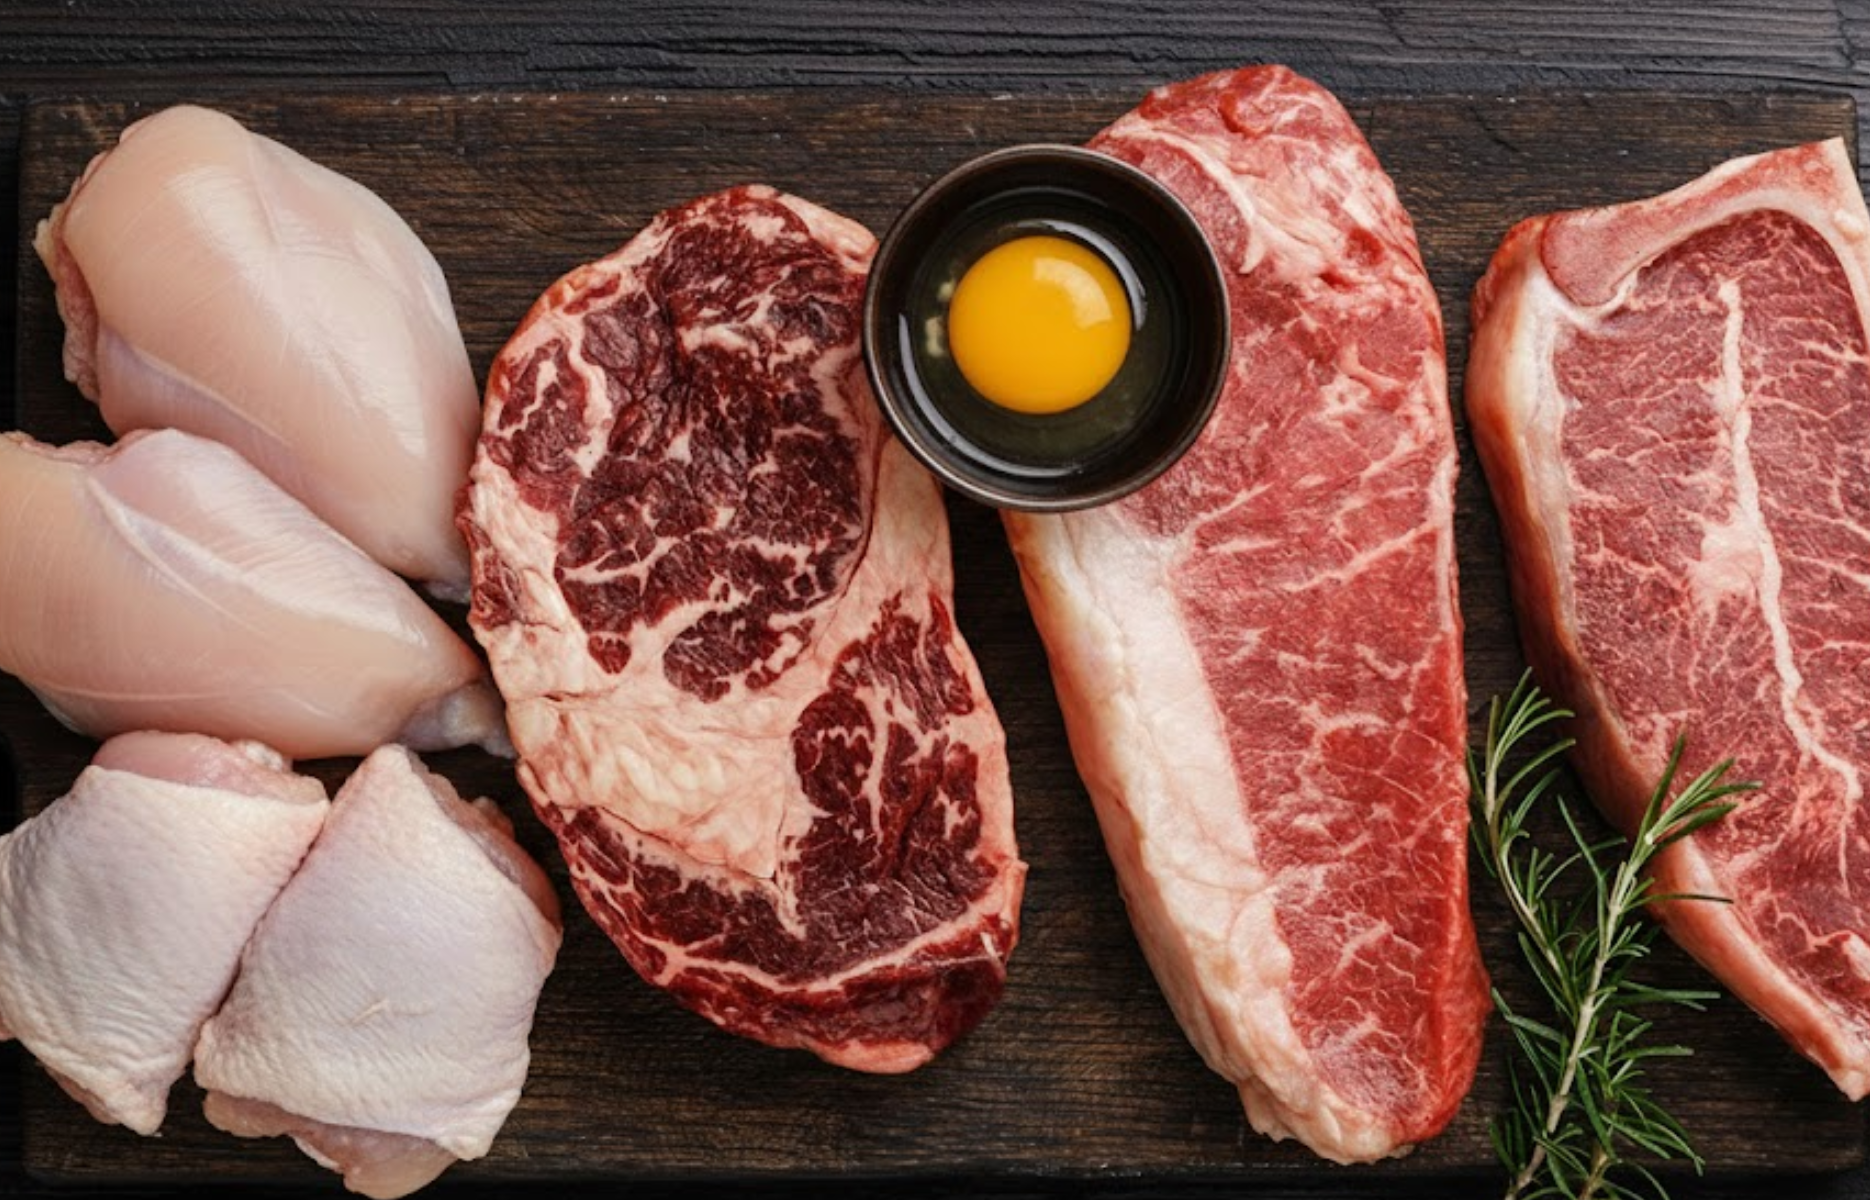
Com 12,35 milhões de toneladas de carne, 5,29 milhões de toneladas de frango e 62,3 bilhões de ovos, o Brasil produz mais proteína animal que qualquer país do mundo. Agora, está prestes a colocar quatro empresas em três bolsas.
Em outubro de 2025, dois aviões particulares passaram pelo Golfo Pérsico com poucos dias de diferença. O primeiro trazia executivos da MBRF, a empresa que Marcos Molina formou em setembro daquele ano ao incorporar a BRF à Marfrig. O segundo trazia executivos da JBS. Os dois grupos olhavam para a mesma região e buscavam a mesma coisa: capital soberano para transformar proteína brasileira em plataforma global. O Golfo deixava de ser mercado consumidor. Virava sócio do agro brasileiro.
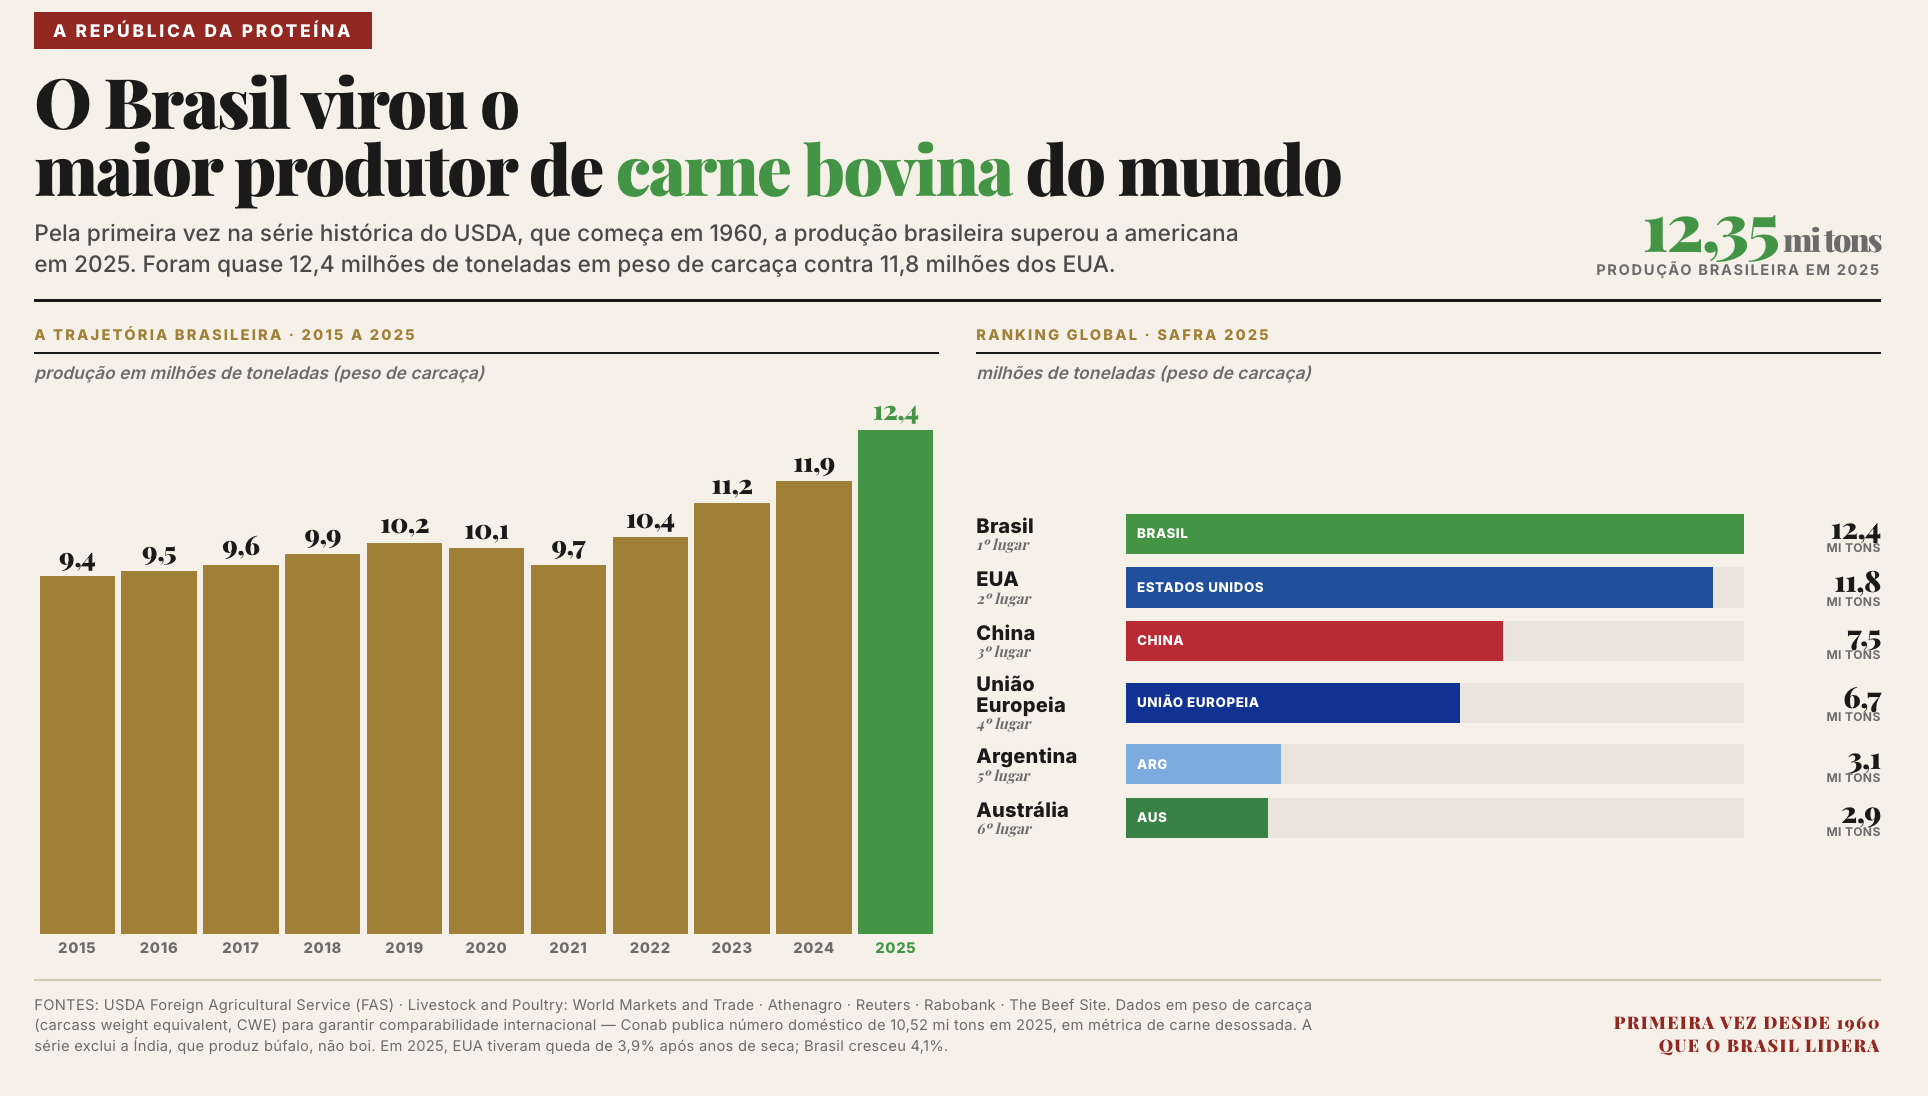
Em Riade, naquele mês, o que estava em jogo não era o destino de duas empresas. Era a hipótese, agora plausível, de que a próxima década do consumo global de proteína seria escrita em português. Os números falam por si. O Brasil produziu 12,35 milhões de toneladas de carne bovina em 2025 e ultrapassou os Estados Unidos pela primeira vez na série histórica do USDA, que começa em 1960. Embarcou 5,29 milhões de toneladas de frango em 2024 — mais que qualquer outro país. Produziu 62,3 bilhões de ovos no ano seguinte, entrando pela primeira vez no top 10 mundial em consumo per capita.
O agronegócio respondeu por 25,1% do PIB e por 48,5% das exportações em 2025, e a pecuária sozinha cresceu 32,55% no ano. O rebanho bovino chegou a 238,2 milhões de cabeças. Há mais bois do que pessoas no Brasil há mais de uma década.
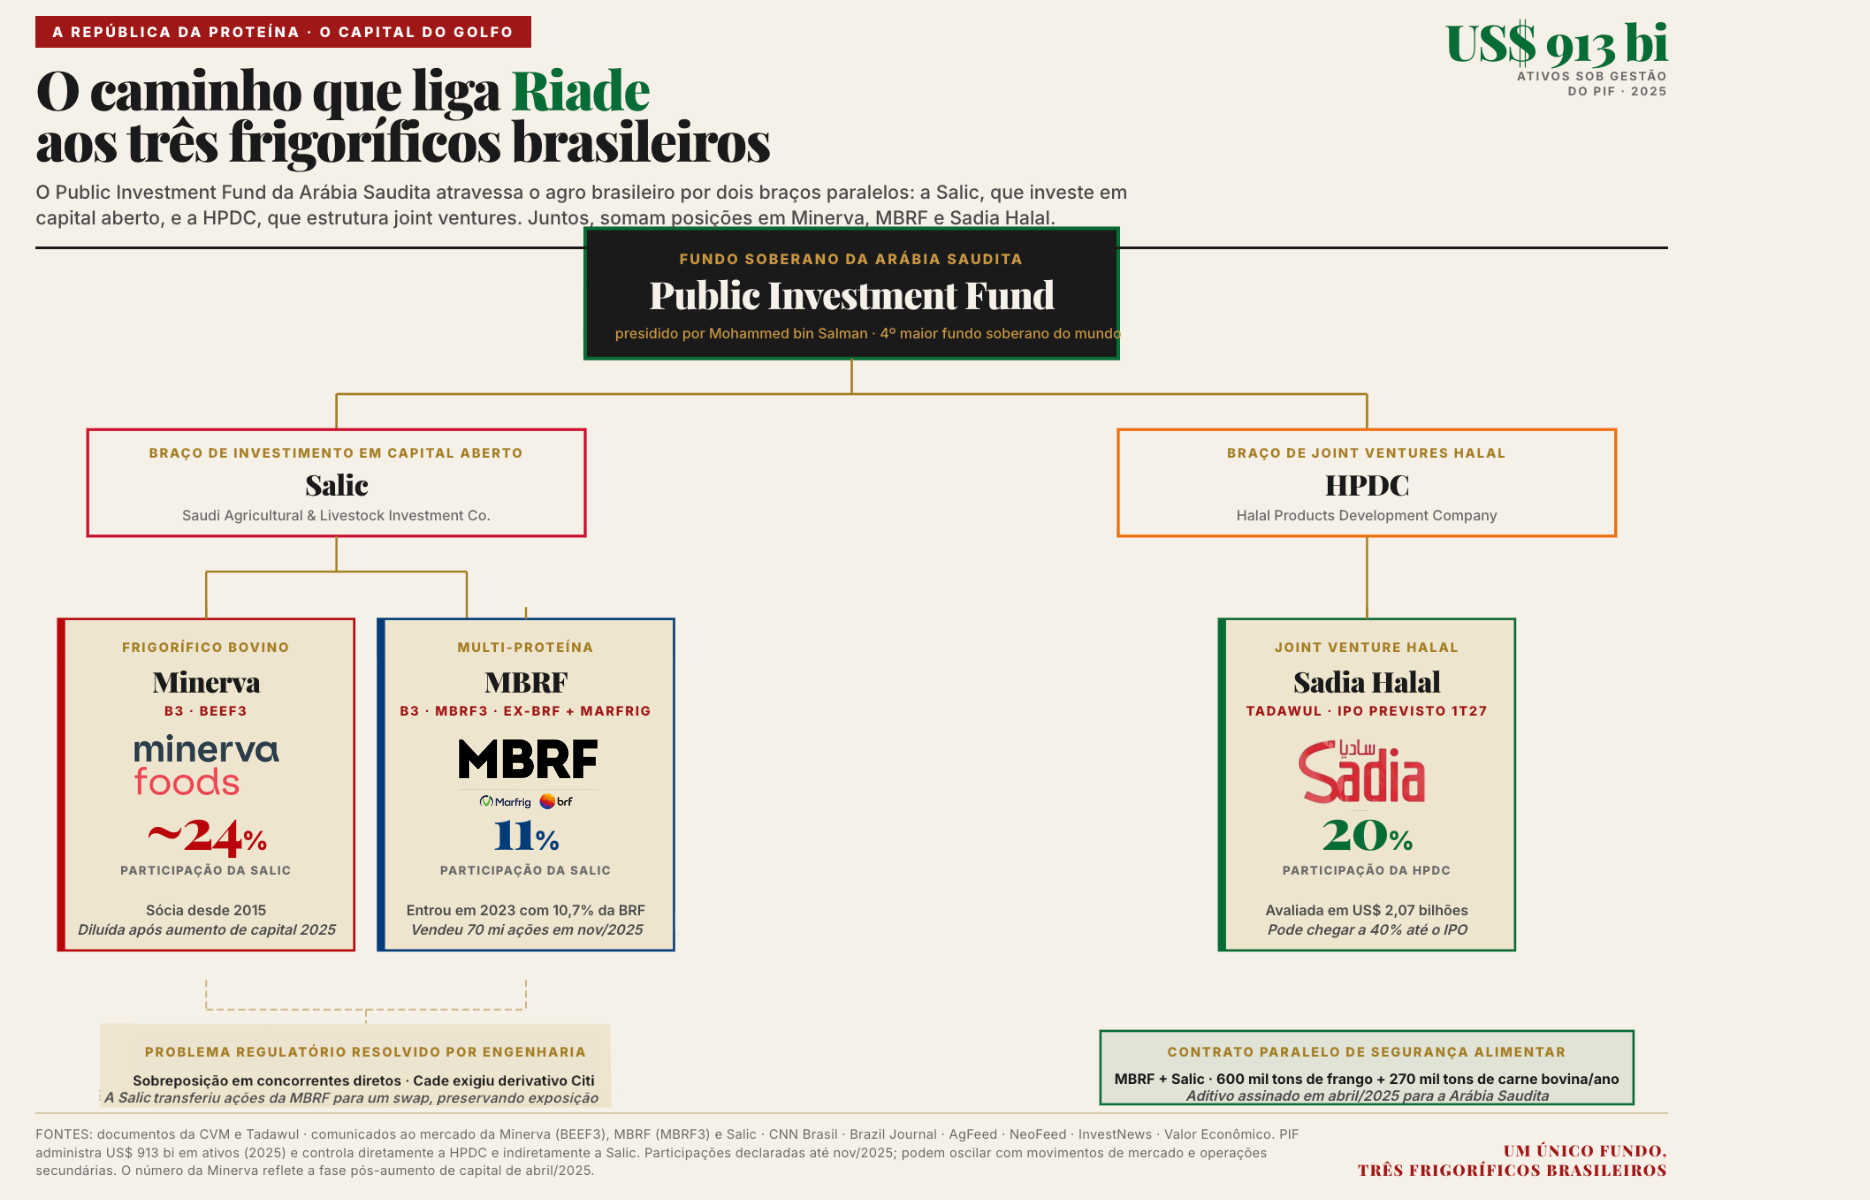
Mas o número que importa não é nenhum desses. É o seguinte: em junho de 2025, a JBS começou a ser negociada na Bolsa de Nova York com valor de mercado inicial de US$ 15 bilhões. Em algum momento de 2026 ou 2027, a MBRF deve seguir o mesmo caminho. A Sadia Halal, joint venture entre a MBRF e a HPDC (subsidiária do PIF), avaliada em US$ 2,07 bilhões, planeja IPO na Tadawul, em Riade, no primeiro trimestre de 2027 — operação que pode estrear valendo entre US$ 3 bilhões e US$ 3,5 bilhões.
A Global Eggs, do empresário brasileiro Ricardo Faria, recebeu investimento de até US$ 1 bilhão da Warburg Pincus, em uma operação que avaliou a empresa, sediada em Luxemburgo e com operações em três continentes, em US$ 8 bilhões.
A proteína brasileira deixou de ser commodity. Virou ativo financeiro listado em três bolsas e em quatro moedas.
A engenharia do tabuleiro
A história de como o Brasil chegou aqui é, antes de tudo, uma história de concentração. Três famílias controlam o coração do complexo — Batista, Molina, Vilela de Queiroz — e uma quarta presença, externa, atravessa as três. O fundo soberano da Arábia Saudita, Salic, é sócio relevante da Minerva (cerca de 24% do capital), entrou na BRF em 2023 com 10,7% do capital antes da fusão e mantém posição na MBRF. Em paralelo, o Public Investment Fund saudita — que controla a Salic e administra ativos de US$ 913 bilhões — é o sócio direto da MBRF na joint venture Sadia Halal.
Quando o Cade analisou a fusão entre Marfrig e BRF, em setembro de 2025, a sobreposição saudita entre concorrentes potenciais virou um problema técnico que precisou ser resolvido com engenharia financeira: a Salic transferiu suas ações da nova MBRF para um derivativo gerido pelo Citi, preservando exposição econômica sem manter a mesma posição acionária direta. A operação foi aprovada por unanimidade.
A genealogia dos três blocos brasileiros segue um padrão quase idêntico. Começa em um açougue. José Batista Sobrinho — Zé Mineiro — abateu cinco bois por dia em 1953, em Anápolis, Goiás. As iniciais dele dão nome à JBS. Marcos Molina cresceu atrás do balcão do açougue da família em Mogi-Guaçu (SP) e pediu emancipação aos 16 anos para abrir uma distribuidora de miúdos chamada Marfrio, depois Marfrig.
Os irmãos Vilela de Queiroz começaram nos anos 50 como donos da transportadora Expresso Barretos, levando boi vivo das fazendas do interior paulista para os matadouros — em 1992, compraram a massa falida do frigorífico Minerva. Nenhum dos três fundadores estudou em universidades de prestígio. Nenhum dos três foi mentor das primeiras gerações de bilionários do mercado financeiro brasileiro. Construíram impérios em silêncio, em cidades que poucos no eixo Rio-São Paulo conheciam pelo nome.
A consolidação do setor levou três décadas e foi construída em três ondas distintas. A primeira, entre 2005 e 2010, foi a era das aquisições alavancadas. A JBS comprou a Swift e a Pilgrim's Pride. A Marfrig comprou a Moy Park e a Keystone Foods. A Brasil Foods, criada em 2009 da fusão entre Sadia e Perdigão, prometia ser a campeã nacional definitiva — um plano arquitetado pelo BNDES, que se tornou acionista relevante das três empresas e injetou cerca de R$ 8 bilhões na JBS, R$ 3,5 bilhões na Marfrig e bilhões adicionais na BRF.
Nenhuma dessas apostas terminou como começou. A Marfrig quase quebrou em 2013, com R$ 12 bilhões de dívida líquida, e foi obrigada a vender a Seara à JBS por R$ 5,8 bilhões. A BRF, sem dono definido, virou um campo de batalha entre a Tarpon, Abilio Diniz, Pedro Parente e a Faria Lima — a empresa registrou mais de R$ 6 bilhões de prejuízo entre 2016 e 2018 e foi alvo central das operações Carne Fraca e Trapaça, da Polícia Federal.
A segunda onda começou em 2017 e foi feita de quase falências e de uma delação. Em 17 de maio daquele ano, o colunista Lauro Jardim publicou em O Globo o áudio em que, segundo a reportagem, Joesley Batista relatava pagamentos para manter Eduardo Cunha e Lúcio Funaro calados, e Michel Temer teria respondido: “tem que manter isso, viu?”. No dia seguinte, o Ibovespa caiu 8,8%, o dólar subiu 8,1% e o pregão foi paralisado por circuit breaker pela primeira vez desde 2008. A J&F, holding dos Batista, fechou acordo de leniência de R$ 10,3 bilhões com o Ministério Público, tratado à época como um recorde. Joesley e Wesley foram presos em setembro de 2017. A JBS continuou produzindo. Continuou crescendo. Em 2019, voltou a entregar lucro relevante. Em 2020, faturou R$ 270 bilhões.
A terceira onda — a que estamos vivendo agora — começou em 2021 e tem características distintas das duas anteriores. É feita de operações financeiras sofisticadas, listagens em mercados estrangeiros e parcerias com fundos soberanos. Em maio de 2021, sem comunicar ao mercado, Marcos Molina comprou 24,23% da BRF em uma única tacada de US$ 800 milhões. Avançou até 33,25% — exatos 0,08 pontos percentuais abaixo da poison pill que dispararia uma oferta pública obrigatória. Levou cerca de quatro anos e R$ 15 bilhões para concluir a aquisição. A fusão final, em setembro de 2025, criou uma empresa com receita combinada de R$ 160 bilhões e presença em 117 países.
A aposta solitária da Minerva
Enquanto JBS e Marfrig se diversificavam para frango, suíno e processados, a Minerva escolheu o caminho oposto. Apostou quase tudo em um único produto: boi.
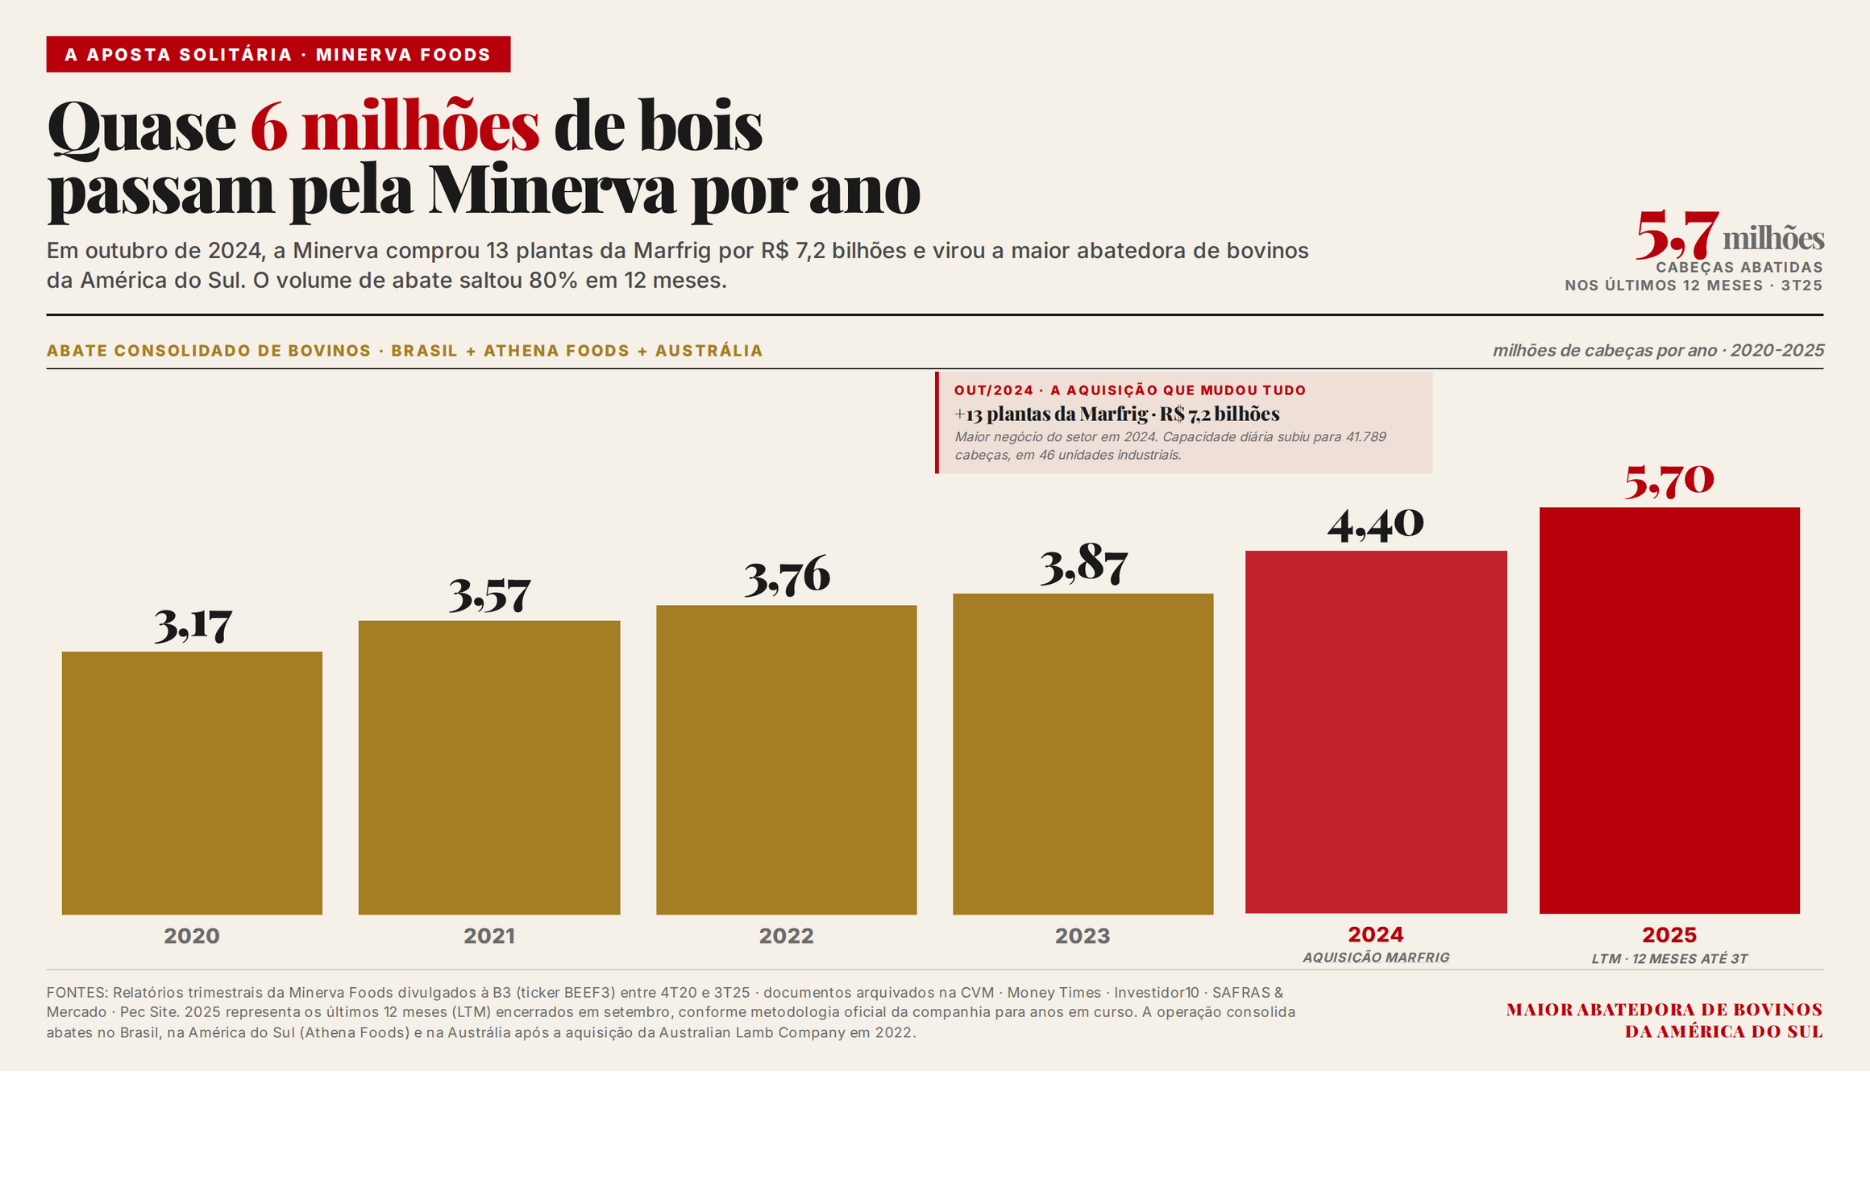
A empresa fundada por seis irmãos Vilela de Queiroz — donos antes de uma transportadora de gado vivo — nunca se desviou da tese. Em 2024, faturou R$ 34,1 bilhões, alta de 27% sobre o ano anterior, e responde hoje por cerca de 20% das exportações sul-americanas de carne bovina. Tem 40 plantas em cinco países. Embarca para mais de cem destinos. Edivar Vilela de Queiroz, hoje com 81 anos, segue como figura histórica do grupo; o sobrinho Fernando Galletti de Queiroz, que abandonou um cargo na Cargill em 1992 para entrar na empresa da família, é o CEO desde 2007.
O movimento que reorganizou o tabuleiro brasileiro veio em agosto de 2023. Naquele mês, a Minerva anunciou a compra de 16 plantas da Marfrig na América do Sul e um centro de distribuição por R$ 7,5 bilhões — o maior negócio do setor naquele ano, financiado pelo JP Morgan. Para Marcos Molina, era a forma de levantar caixa para concluir a aquisição da BRF e migrar a Marfrig de commodity para marca. Para os Vilela de Queiroz, era a chance de virar o maior abatedor de bovinos da América do Sul. As duas teses funcionaram ao mesmo tempo, e os dois lados saíram do balcão satisfeitos.
A negociação levou catorze meses para fechar. O Cade brasileiro aprovou a operação com remédios, incluindo a venda da unidade de Pirenópolis, em Goiás. O Cade uruguaio vetou três das plantas. Em outubro de 2024, a Minerva pagou R$ 7,2 bilhões por treze plantas e um centro de distribuição. A capacidade total subiu para cerca de 43 mil cabeças por dia. Mas a alavancagem subiu junto: fechou 2024 em 3,7 vezes dívida líquida sobre EBITDA, ou 5 vezes na métrica ajustada que o mercado prefere — perto dos covenants da empresa.
A solução foi um aumento de capital de R$ 2 bilhões anunciado no início de 2025, com ações vendidas a R$ 5,17 — desconto de 20% sobre o preço de mercado. A holding da família Vilela de Queiroz garantiu R$ 700 milhões. A Salic, fundo soberano saudita, garantiu outros R$ 300 milhões. O sinal foi defensivo, mas suficiente para destravar o balanço. A Minerva sai de 2025 com a maior pegada operacional da sua história — e com uma estrutura societária em que o capital saudita tem 24% das ações.
A presença da Salic na Minerva é mais antiga do que parece. O fundo entrou em 2015 com 20% e ampliou em 2020. Em 2021, a parceria criou a Minerva Australia. Em 2022, a empresa comprou a Australian Lamb Company por R$ 1,3 bilhão com financiamento saudita. Quando o Cade analisou a fusão Marfrig-BRF, três anos depois, a posição da Salic em duas concorrentes diretas — Minerva e BRF — foi o problema técnico que quase travou o acordo. A solução, como já mencionado, foi mover as ações da MBRF para um derivativo do Citi. Mas o desenho revela uma tendência que o setor não consegue mais esconder: a próxima década do agro brasileiro será financiada, em parte significativa, com dinheiro do Golfo Pérsico.
O ovo virou ativo financeiro
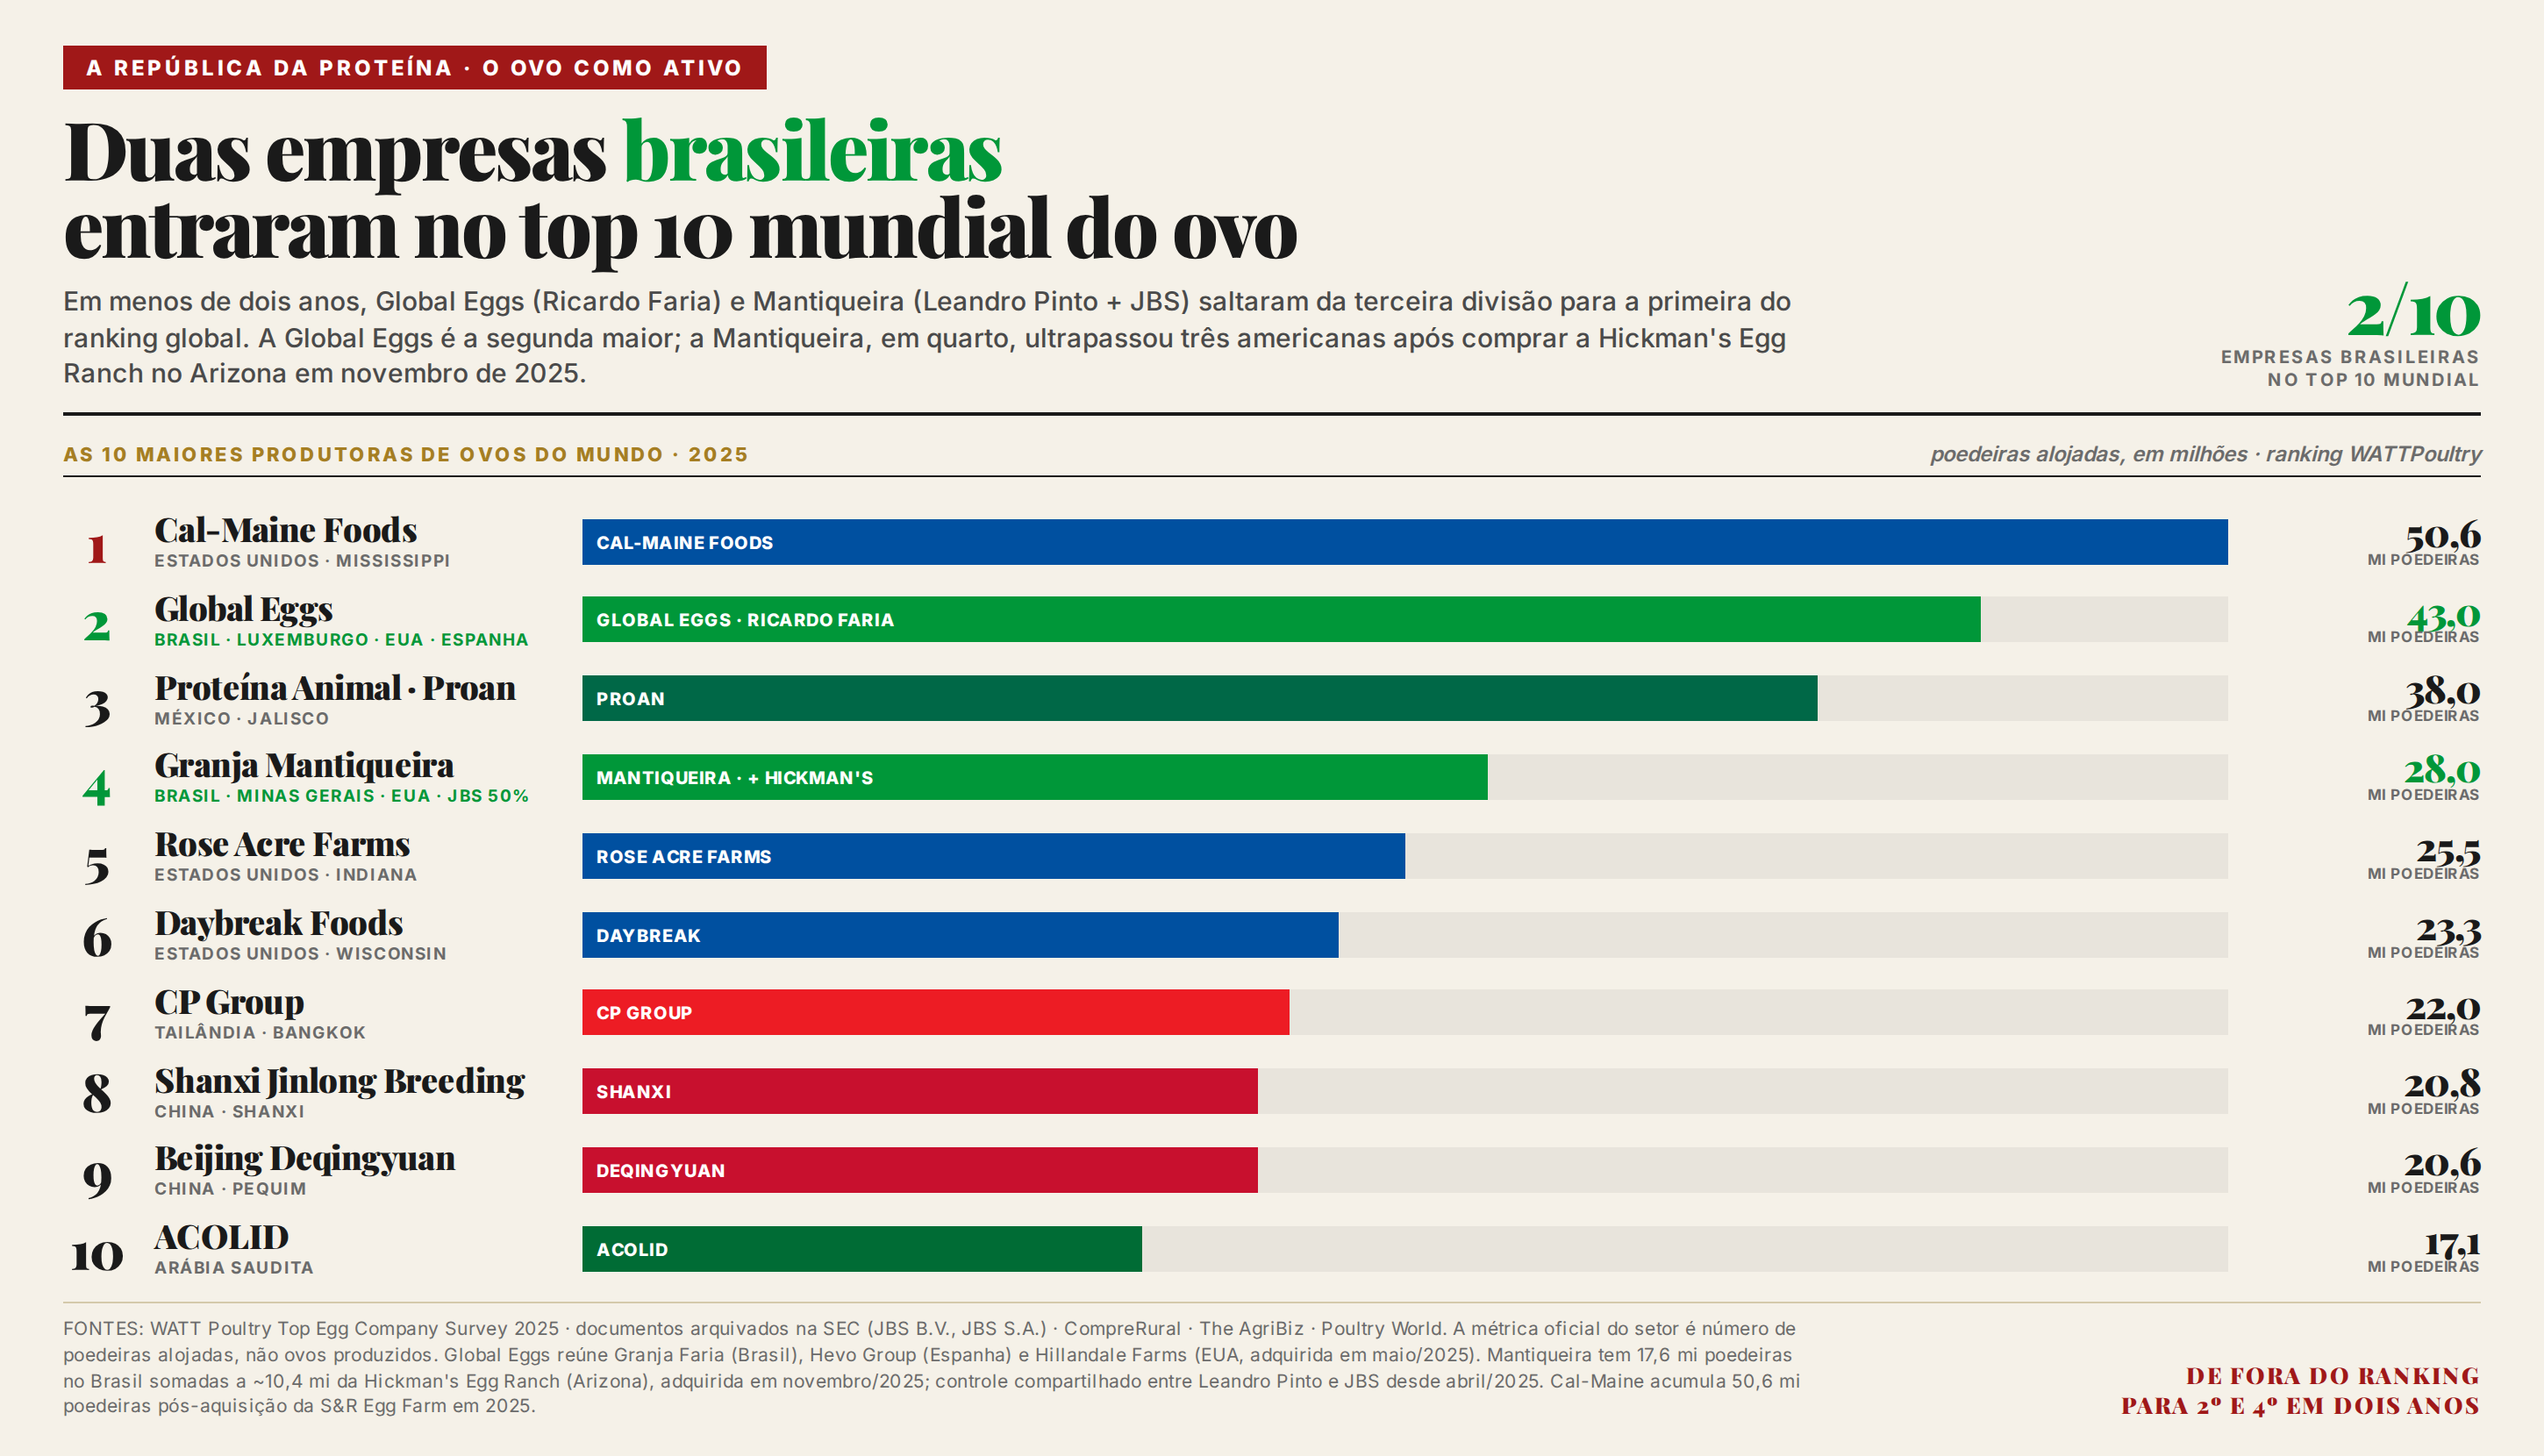
Em janeiro de 2025, a JBS entrou no mercado de ovos ao comprar 48,5% do capital total e 50% das ações com direito a voto da Mantiqueira, maior produtora de ovos da América do Sul. A operação avaliou a empresa em R$ 1,9 bilhão e marcou um formato incomum para a companhia dos Batista: controle compartilhado com Leandro Pinto, fundador da granja de Itanhandu, em Minas Gerais, que começou em 1987 com 30 mil galinhas ao lado da esposa, Rogéria.
Meses depois, em novembro de 2025, a Mantiqueira USA, joint venture entre a família Pinto e a JBS, anunciou a compra da Hickman’s Egg Ranch, do Arizona, em uma operação estimada pelo mercado em cerca de US$ 300 milhões. A Hickman's tinha perdido 95% do plantel em 2025 para a gripe aviária — 6 milhões de galinhas mortas. A Mantiqueira entrou justamente no buraco. O filho de Leandro, Murilo Pinto, mudou-se para os Estados Unidos para comandar a operação. A empresa que faturava R$ 2,5 bilhões em 2024 deve fechar 2025 perto de R$ 4,4 bilhões, e tornou-se a quarta maior produtora global de ovos.
O movimento da JBS foi reativo. O empresário que abriu o jogo dos ovos não foi nenhum dos Batista. Foi Ricardo Faria, um ex-dono de lavanderia industrial.
Faria fundou a Lavebras em 1997, vendeu para a francesa Elis em 2017 por R$ 1,3 bilhão, e em vez de se aposentar, comprou granjas. Começou pelo Espírito Santo, depois Santa Maria de Jetibá, depois São Paulo. Em 2024, estruturou em Luxemburgo a Global Eggs e mudou a residência fiscal para o Uruguai. Em novembro daquele ano, comprou a espanhola Hevo Group por € 120 milhões — segunda maior produtora de ovos da Espanha. Em maio de 2025, fechou a aquisição da americana Hillandale Farms por US$ 1,1 bilhão, com financiamento de Rabobank, Itaú BBA e BTG Pactual. A Global Eggs virou a segunda maior produtora de ovos do mundo, atrás apenas da Cal-Maine americana.
A Warburg Pincus chegou em março de 2026. O fundo americano pagou US$ 1 bilhão por 12,5% da empresa — operação que avaliou a Global Eggs em US$ 8 bilhões. O cheque saiu do Capital Solutions Founders Fund, veículo de US$ 4 bilhões que tem como âncora o fundo soberano de Abu Dhabi. Allison Ross, sócia da Warburg, assumiu cadeira no conselho. O horizonte do fundo é de cinco a sete anos. A Global Eggs precisa abrir capital até 2030.
O que torna o caso brasileiro de ovos peculiar é o ritmo. Em poucos anos, dois grupos brasileiros saltaram da posição de produtores domésticos médios para a primeira divisão global. O motor foi a demanda interna: o brasileiro consumia 82 ovos por ano em 1997. Em 2024, eram 269. Em 2025, 288. O país entrou pela primeira vez no top 10 mundial em consumo per capita. Em 2026, deve subir ao sétimo lugar. A produção total bateu 62,3 bilhões de unidades em 2025, alta de 7,9%. O valor bruto da produção: R$ 31,9 bilhões.
Por trás do salto há uma combinação de fatores que nenhuma outra proteína consegue replicar. O ovo é a proteína mais barata do mercado brasileiro — entrega o mesmo grama de proteína a 60% do preço da carne bovina e 30% do preço do frango. A literatura médica reabilitou o ovo a partir de 2015, derrubando o dogma do colesterol. As classes C e D entraram em proteína animal pela porta do ovo, na esteira do Bolsa Família e do salário mínimo real. A classe média alta multiplicou o consumo via dietas hiperproteicas. Os dois movimentos não competem — somam.
A janela externa se abriu entre o fim de 2024 e 2025. A gripe aviária americana matou 50,7 milhões de poedeiras entre outubro e março. A dúzia de ovos no varejo dos Estados Unidos, historicamente em US$ 2,10, bateu US$ 5,90 em fevereiro de 2025, com pico diário de US$ 8,20. O governo Biden autorizou a importação de ovo brasileiro para processamento. As exportações brasileiras para os Estados Unidos cresceram mais de 800% no ano. O total embarcado em 2025 — 40,8 mil toneladas — foi alta de 121% em volume sobre o ano anterior. Historicamente, o ovo era grão de areia na balança brasileira. Em 2025, virou um dos produtos agropecuários de maior crescimento em receita de exportação.
O Estado e a carne
A relação entre o Estado brasileiro e o complexo da proteína atravessa três fases bem definidas, e nenhuma delas pode ser entendida sem o BNDES.
A primeira fase, entre 2007 e 2017, foi a dos campeões nacionais. O banco de fomento injetou R$ 8 bilhões na JBS via aumentos de capital e dívidas conversíveis, R$ 3,5 bilhões na Marfrig (chegando a deter 34% do capital), e cerca de R$ 2 bilhões adicionais na BRF. A tese, defendida pelos governos Lula e Dilma, era que o Brasil precisava de campeãs globais capazes de competir com Tyson, Cargill e ADM. A execução foi caótica: a JBS usou parte do dinheiro para comprar empresas americanas que se tornaram alvo das operações Carne Fraca e Trapaça, e a delação dos Batista em 2017 expôs propinas pagas a parlamentares de quase todos os partidos com assento no Congresso. A política dos campeões nacionais terminou em escândalo.
A segunda fase, entre 2018 e 2022, foi a do recuo. O BNDES começou a vender suas posições. A Marfrig recomprou ações do banco em 2019. A JBS comprou a fatia restante em 2024, em operação que destravou a dupla listagem na NYSE no ano seguinte. A BRF foi a única em que o desinvestimento veio por fusão — a Previ, que detinha quase 11% via fundo de pensão do Banco do Brasil, vendeu a participação para fundos do BTG por R$ 1,9 bilhão dias antes do Cade aprovar a incorporação pela Marfrig. O sistema financeiro estatal saiu do controle direto das três grandes empresas de proteína, mas continuou financiando a operação via crédito agrícola, EXIM e linhas do Plano Safra.
A terceira fase, que começa agora, é a da diplomacia direta. Em 2025 e 2026, Joesley Batista assumiu papel que nenhum empresário brasileiro tinha desempenhado desde Eike Batista nos anos 2000. Encontrou-se com Donald Trump na Casa Branca durante as negociações do tarifaço de 50% sobre a carne bovina brasileira. Foi a Caracas conversar com Nicolás Maduro em meio aos ataques americanos no Caribe. Em 7 de novembro de 2025, Trump pediu ao Departamento de Justiça que abrisse investigação contra JBS, Tyson, Cargill e National Beef — essa última controlada pela MBRF — por possível conluio, manipulação de preços e restrição de capacidade. As quatro empresas controlam cerca de 85% do processamento bovino americano, contra 36% em 1980. Não há condenação nessa investigação, mas a JBS já aceitou pagar US$ 83,5 milhões em 2025 para encerrar uma ação civil antitruste, sem admitir culpa.
A fronteira política se desloca enquanto a operacional se consolida. A Frente Parlamentar da Agropecuária, com 374 deputados na atual legislatura, é assessorada pelo Instituto Pensar Agropecuária — entidade privada com sede no Lago Sul, em Brasília, financiada por JBS, Marfrig, Bayer, BASF, Syngenta, Cargill, Bunge, Nestlé e Danone. Foi o IPA que redigiu os argumentos jurídicos do Marco Temporal aprovado pela Câmara em 2023. Não há contraponto no Congresso brasileiro com poder de fogo equivalente.
A pergunta que Wall Street vai fazer
Em algum momento dos próximos dois anos, três coisas vão acontecer simultaneamente. A MBRF vai listar ações na Bolsa de Nova York — Marcos Molina já chamou a operação de "passo natural" em teleconferência de resultados. A Sadia Halal vai abrir capital em Riade. A Global Eggs vai precisar fazer IPO para devolver o cheque da Warburg dentro do horizonte do fundo. Quando isso acontecer, o investidor americano que abrir o brokerage no smartphone vai poder escolher, dentro do setor de proteína animal, entre quatro empresas brasileiras: JBS, MBRF, Global Eggs e Sadia Halal. Nenhum outro país do mundo vai ter essa oferta.
A pergunta que Wall Street vai fazer é mais simples do que parece. Quanto vale uma empresa brasileira de proteína no longo prazo, dado que ela carrega no balanço três coisas que as empresas americanas não carregam: uma matriz de fornecedores indiretos com risco de desmatamento, um histórico de leniência e processos antitruste, e dependência de uma política comercial americana que pode mudar a tarifa da carne em uma noite? Os três fatores estão precificados. Mas o investidor de pensão americano que olha para JBS via ETF não está vendo apenas o EBITDA. Está vendo um delta de governança que precisa ser explicado em pitch deck.
Por outro lado, há a pergunta inversa: quanto vale o oposto desse risco — a capacidade que essas empresas têm de operar em sete continentes, de servir simultaneamente o consumidor americano de Pilgrim's e o consumidor saudita de Sadia Halal, de pivotar em semanas quando a China abre cota ou os Estados Unidos fecham porta? Essa flexibilidade não tem comparável nas big four americanas. Tyson, Cargill, JBS USA e National Beef são gigantes, mas são geograficamente cativas — produzem onde vendem. As brasileiras são empresas globais de verdade. A JBS opera em mais de 20 países e vende para mais de 180. A MBRF, em 117. O que está em construção em Riade, em Greeley, em Mogi-Guaçu e em Itacoatiara é a primeira indústria global de proteína em que o capital, a operação e o destino estão sendo desenhados em uma única língua.
Em fevereiro de 2026, o Brasil exportou carne bovina para mais de cem países. Não há outro setor da economia brasileira que tenha penetração comercial comparável. Quando os auditores do DOJ americano terminarem de ler os mais de três milhões de documentos da investigação aberta em novembro de 2025, e quando o Cade brasileiro decidir o que fazer com o ofício do senador Izalci, o setor da proteína vai descobrir que entrou em uma fase nova — em que não basta produzir mais barato e exportar mais volume. A próxima década vai exigir governança, rastreabilidade e diplomacia em escala que nenhuma empresa do agro brasileiro precisou desenvolver até agora. Os Batista, os Molina e os Vilela de Queiroz construíram impérios em cidades que ninguém no eixo Rio-São Paulo conhecia. A próxima fronteira é Wall Street. E lá, a régua é outra.