


O Itaú Saiu Antes da Festa
O Itaú entregou sua operação argentina ao Banco Macro por US$ 57,6 milhões, dezesseis dias antes da eleição de Milei. Na data da aquisição, o comprador registrou um ganho contábil equivalente a cerca de cinco vezes e meia o preço pago.
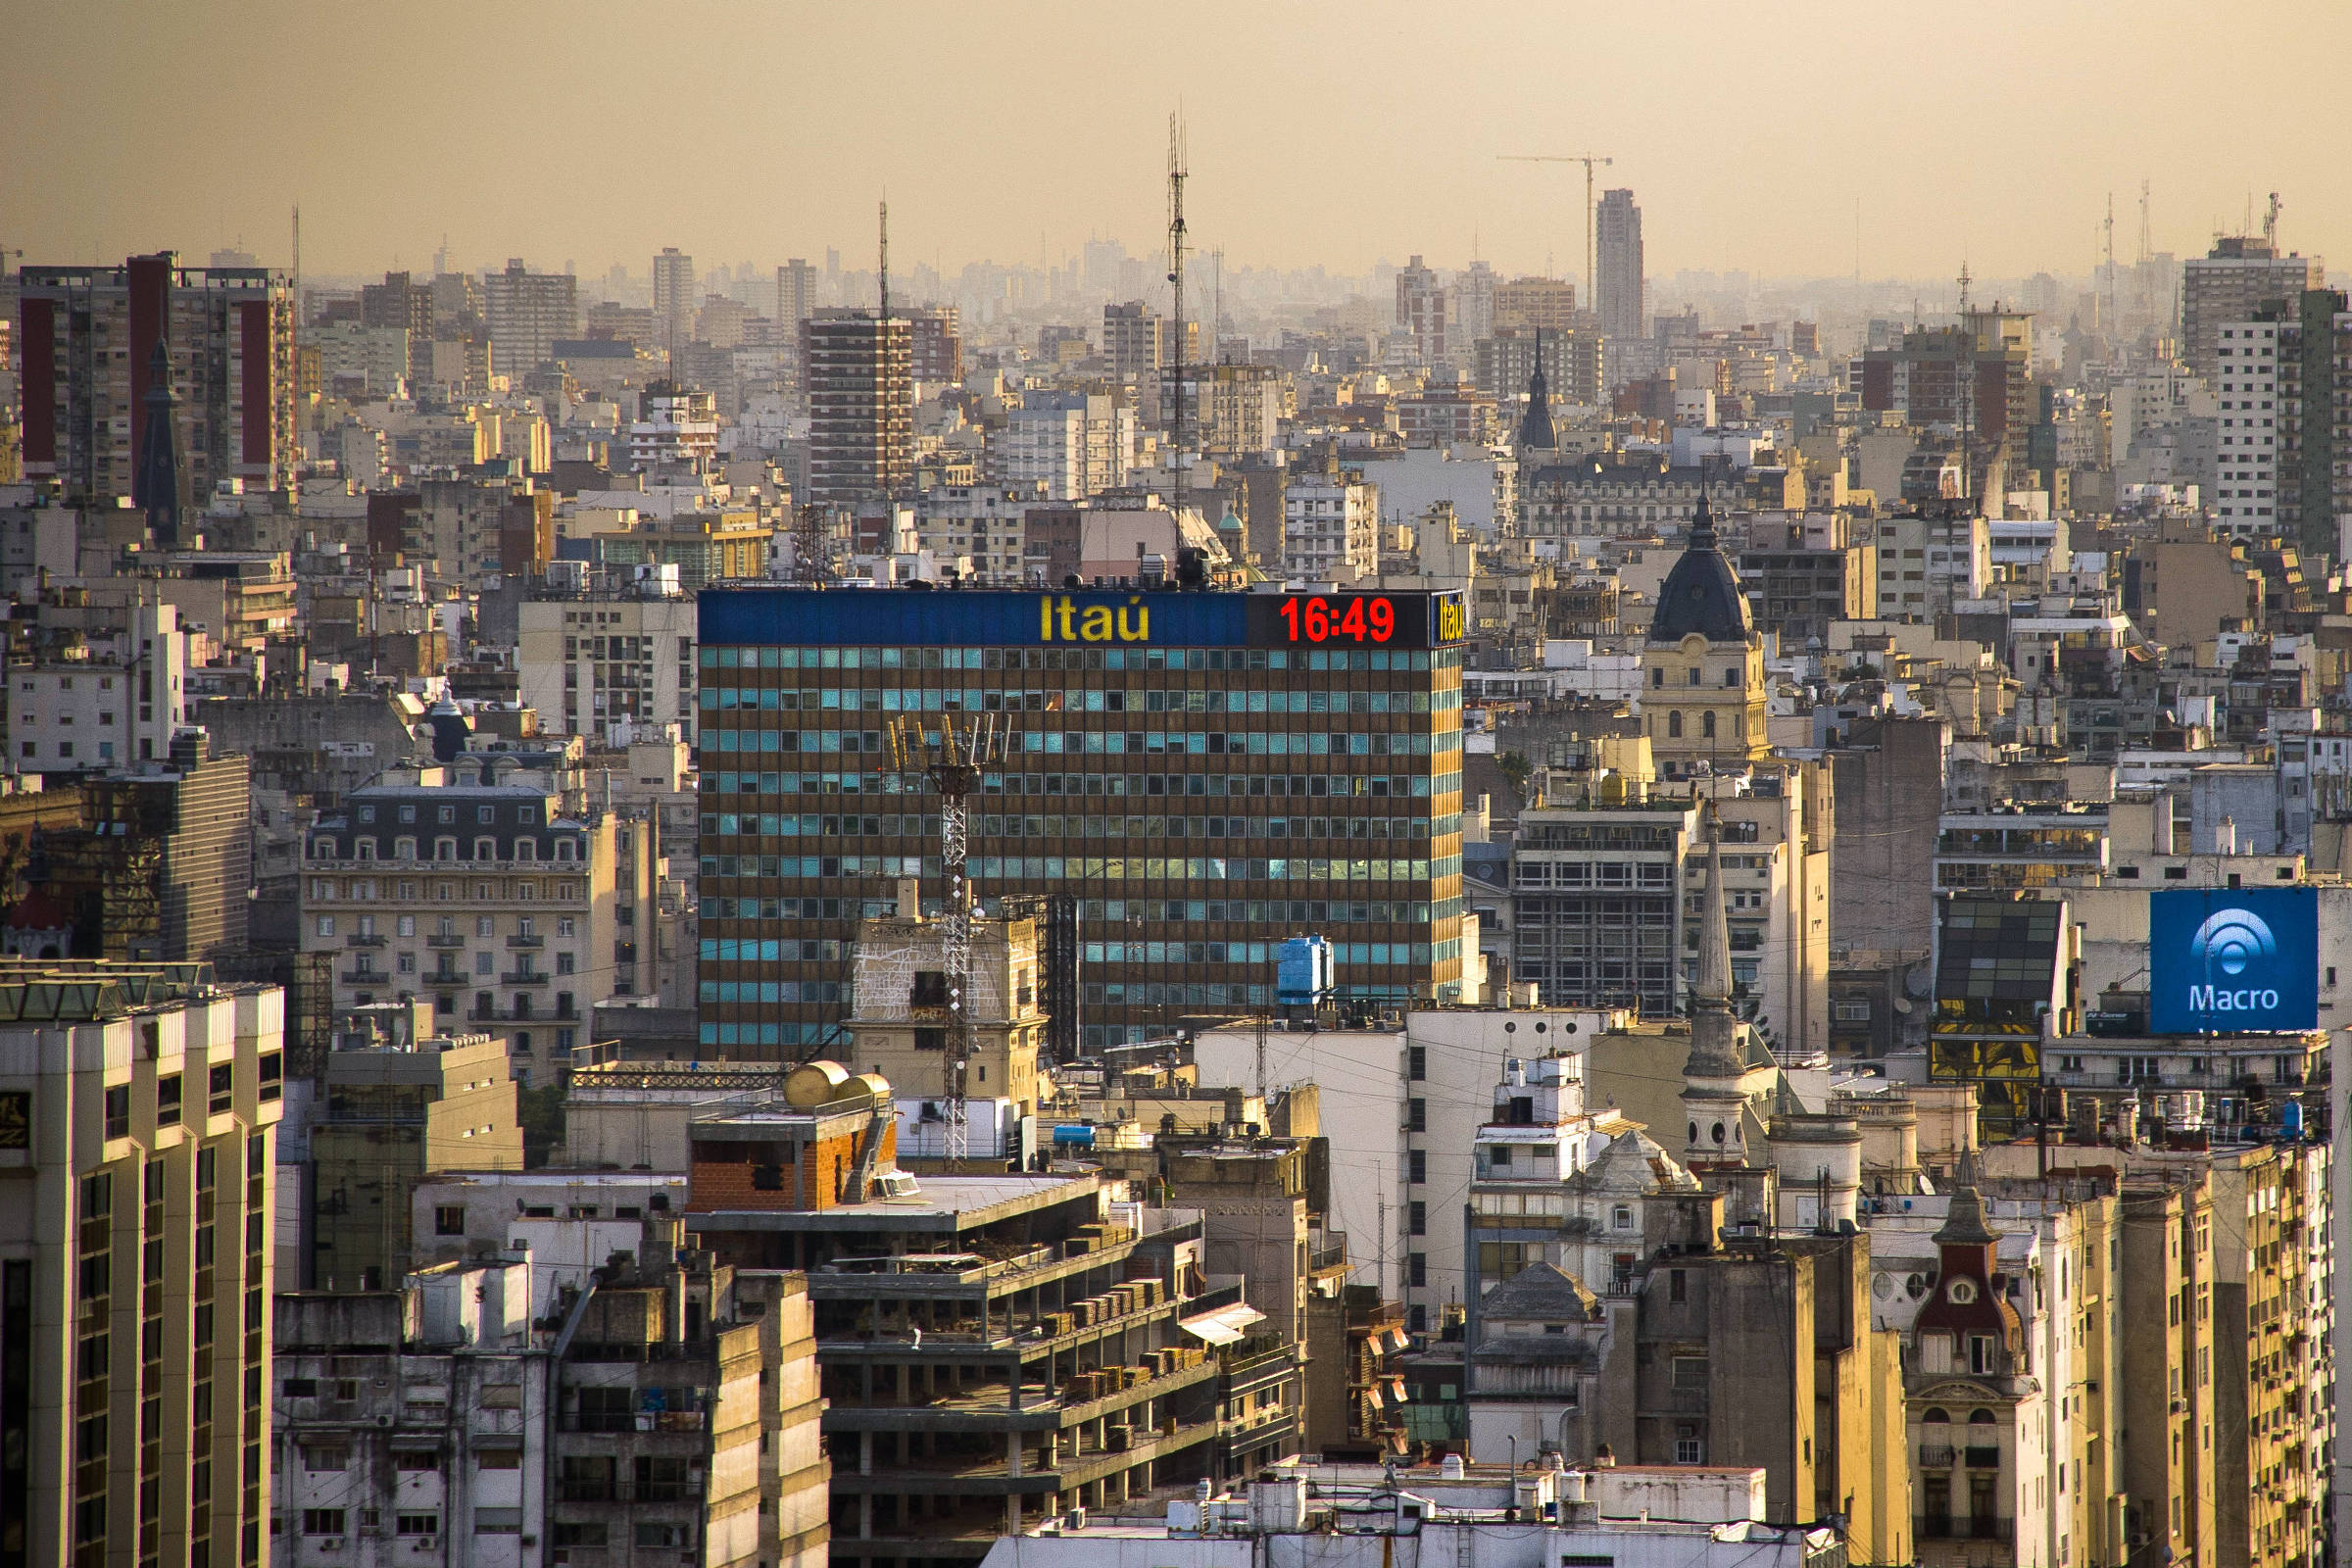
A notícia de que o maior banco da América Latina por ativos queria ir embora da Argentina ajudou a provocar uma festa na bolsa de Buenos Aires. Em 6 de junho de 2023, quando o Itaú confirmou negociações preliminares para vender sua operação local, o Merval subiu 5,5% e, em dólares, chegou ao maior nível desde 2019. O Supervielle saltou 14%, o Galicia 12,7%, o BBVA Argentina 12,6%. E o Banco Macro, o comprador, subiu 12,6%. Quando o anúncio de uma venda faz a ação de quem compra disparar, a reação sugere que o mercado enxergou valor para o comprador.
O contrato foi assinado em 23 de agosto de 2023, dez dias depois de Javier Milei vencer as primárias, por US$ 50 milhões. O Banco Central argentino aprovou em 2 de novembro; o pagamento saiu em 3 de novembro. Naquele dia, o dólar oficial atacadista girava em torno de 350 pesos e o blue fechou em 925. Dezesseis dias depois, Milei venceu o segundo turno.
A dimensão contábil do desconto não precisa ser reconstruída de fora, porque o próprio comprador fez a avaliação, e o balanço foi auditado e arquivado na SEC. Nas demonstrações de 2024, que incorporaram o ajuste final do preço e reexpressaram os valores em pesos constantes de dezembro daquele ano, o Macro registrou Ps 2,209 trilhões em ativos adquiridos, Ps 1,819 trilhão em passivos e Ps 390,3 bilhões em ativos líquidos adquiridos a valor justo. O preço reconhecido contabilmente, pela diferença, equivale a Ps 60,4 bilhões. Como as normas contábeis mandam reconhecer no resultado, depois de revisar as avaliações, a diferença quando o valor justo dos ativos líquidos adquiridos supera o preço pago, o Macro lançou um ganho por “compra vantajosa” de Ps 329,9 bilhões. Em bom português: na data da aquisição, o comprador registrou um ganho contábil equivalente a cerca de cinco vezes e meia o que pagou. O Itaú vendeu por 15,5% do valor que o próprio comprador atribuiu aos ativos líquidos adquiridos, em balanço auditado.
O efeito apareceu no resultado. No release original do quarto trimestre de 2023, o Macro reportou lucro de Ps 460 bilhões, contra Ps 11,5 bilhões no terceiro; 78,2% do lucro divulgado para o ano coube ao trimestre da aquisição, e o retorno acumulado anualizado sobre o patrimônio médio em 2023 ficou em 33,2%. A gestora Galileo, em análise da época, apontou os dois fatores extraordinários do balanço: a marcação de títulos e “a ganancia contable por haber comprado Itaú Argentina por debajo del valor libros”. O efeito patrimonial, escreveu, era permanente: maior capacidade para pagar dividendos ou recomprar ações e mais espaço para novas aquisições.
Quanto vale um peso depende de qual peso
Converter diretamente esses valores em dólares pelos câmbios de novembro de 2023 distorce a conta: eles estavam expressos em pesos de poder aquisitivo de 31 de dezembro de 2024. Por isso, não dá para afirmar que o patrimônio entregue valia US$ 512 milhões ao oficial ou entre US$ 175 milhões e US$ 220 milhões ao câmbio livre, nem que a diferença ficou entre US$ 120 milhões e US$ 160 milhões. O Itaú embolsou US$ 57,6 milhões no total (os US$ 50 milhões do fechamento mais um ajuste de US$ 7,56 milhões acertado em maio de 2024 pelo resultado do período de transição). Não é o meio bilhão da manchete fácil. É um desconto contábil de várias vezes o preço recebido.
E é só a foto de novembro de 2023. O filme custou mais. O valor de mercado do Macro, de US$ 2,1 bilhões no fim daquele ano, chegou a US$ 7,1 bilhões em dezembro de 2024 e rodava perto de US$ 6,5 bilhões em 18 de junho de 2026, com o ADR a US$ 101,68. Desde a posse de Milei, segundo levantamento do El Cronista de maio de 2026, o Macro acumulava alta de 325% em dólares, o Galicia 329%, o Supervielle 350%. O risco-país, que estava em 2.412 pontos no último pregão antes do primeiro turno, caiu a 514 em maio de 2026, quando a Fitch elevou a Argentina de CCC+ para B-.
Do outro lado do balcão estava uma família treinada nesse exato movimento. O Macro dos Brito comprou o Bansud em 2001, as agências do Scotiabank Quilmes em 2002, o Nuevo Banco Suquía em 2004, o Bisel na sequência, sempre de estrangeiro ou de quebrado saindo do país. Jorge Horacio Brito, que fundou a financeira Hamburgo, depois rebatizada Anglia, em 1976 com US$ 5 mil emprestados da mãe e outros US$ 5 mil aportados pelo cunhado e comprou o Macro em 1985, morreu num acidente de helicóptero em Salta em novembro de 2020; o filho, Jorge Pablo, assumiu a presidência do conselho em março de 2023 e cinco meses depois assinou a compra do Itaú Argentina. A lógica industrial era limpa: 80% das agências do Macro ficavam no interior, e a compra das 67 agências e pontos de atendimento do ex-Itaú dobraria sua presença na Grande Buenos Aires, onde era fraco. A rede combinada passou de 500 pontos e consolidou o Macro como o maior banco privado de capital argentino por patrimônio líquido.
O que os R$ 1,2 bilhão não dizem
A defesa do Itaú começa pela anatomia do prejuízo. O impacto de R$ 1.212 milhões reconhecido no terceiro trimestre de 2023 inclui R$ 691 milhões de variação cambial e inflação acumuladas nos primeiros sete meses daquele ano que já estavam lançadas no patrimônio líquido, perda econômica daquele período apenas reclassificada para o resultado no momento da venda. O efeito no capital, disse o banco no fato relevante, foi imaterial. O HSBC repetiria a mecânica em 2024, já com Milei no poder: anunciou em abril a venda de sua operação argentina ao Galicia por um preço-base de US$ 550 milhões, reconheceu prejuízo antes de impostos de US$ 1 bilhão e, no fechamento em dezembro, reciclou US$ 5,2 bilhões de perdas cambiais e outras reservas históricas. O pessimismo sobre a Argentina não era uma idiossincrasia do Itaú; era uma leitura compartilhada por outro comitê global.
O ativo, além disso, era pequeno para o dono. O Itaú Argentina era o 16º banco do país, com 2,1% dos empréstimos em pesos e carteira de R$ 4 bilhões em julho de 2023, cerca de 0,3% da carteira total do grupo. Milton Maluhy Filho repete que o custo de capital do banco ronda 15% e que crescer ativo sem rentabilidade “te dá uma falsa sensação de crescimento”. O capital que saiu de Buenos Aires foi trabalhar num banco que lucrou R$ 46,8 bilhões em 2025 e entregou retorno recorrente de 24,3% no segundo trimestre de 2026, com 25,7% no Brasil e índice de eficiência consolidado de 37,4%.
A Argentina que o Itaú não viu também não foi a linha reta que as cotações sugerem. Depois da euforia, 2025 trouxe uma forte compressão da rentabilidade dos bancos argentinos: a inadimplência das famílias saltou de 2,5% no fim de 2024 para 12,8% em maio de 2026, o maior nível em mais de vinte anos, o retorno do Macro caiu a 3,8% no primeiro trimestre de 2025 e o Supervielle fechou 2025 no prejuízo. Os ADRs bancários chegaram a acumular perdas de até 30% na primeira parte de 2026, antes de se recuperar. Os 325% refletiram também reprecificação de risco-país e expansão de múltiplo, não apenas lucro que tenha aparecido nos balanços.
A venda argentina, vista de 2026, deixou de ser um episódio para virar método. Em 31 de julho de 2026, o Itaú concluiu a transferência do varejo pessoa física da Colômbia e do Panamá ao Banco de Bogotá: R$ 2,5 bilhões, R$ 9,7 bilhões em carteira líquida de provisões e 267 mil clientes; a operação colombiana rendia, segundo o próprio Itaú, cerca de 2% sobre o capital tangível, contra aproximadamente 14% da operação chilena. O banco que entrou na Argentina em 1979 hoje mantém no país um escritório de representação.
A disputa entre as duas leituras, o erro de timing mais caro da década ou o prêmio de seguro pago por sair de um risco vivo, tem árbitro e calendário. As reservas líquidas do BCRA variavam conforme a metodologia: perto de US$ 10 bilhões em estimativas de mercado de julho, mas em US$ 6,5 bilhões negativos pela metodologia do FMI em maio; os vencimentos em moeda estrangeira engordam em 2027, e em outubro daquele ano a Argentina elege o sucessor, ou a reeleição, de Milei. O Macro, por ora, já assinou a compra seguinte: a aquisição do Banco Sáenz seguia, em julho de 2026, à espera da autorização do Banco Central argentino.