


Cancún Precisava de Confins
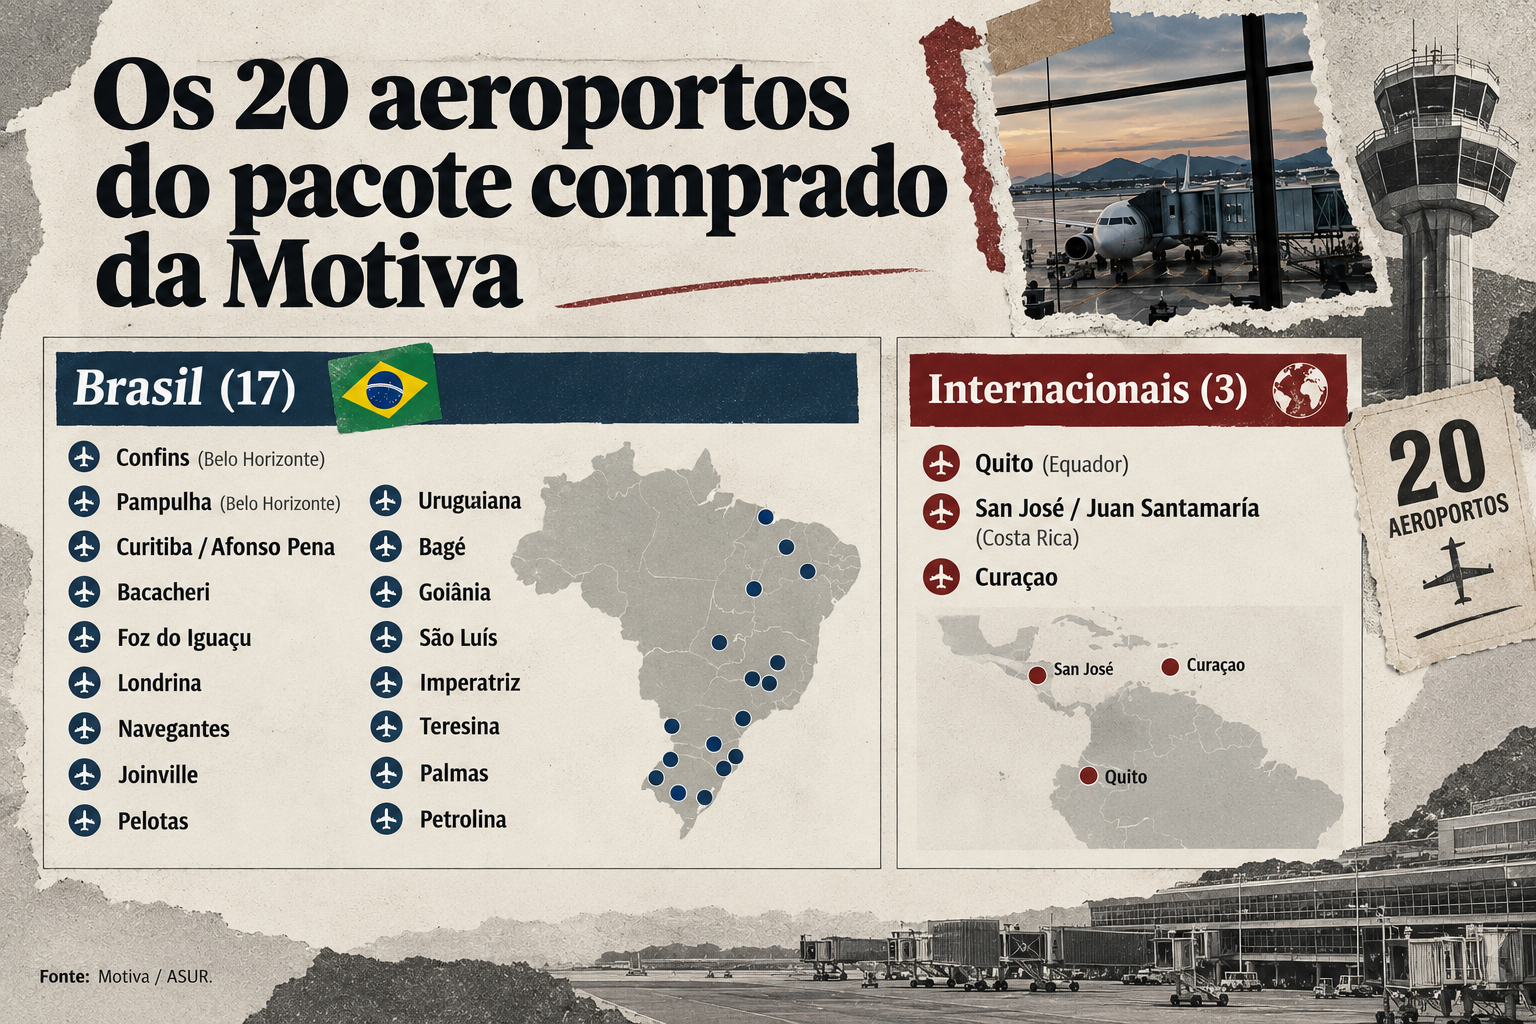
O controlador da operadora do aeroporto de Cancún fechou um negócio de R$ 12 bilhões pelos 20 aeroportos da Motiva. Confins, Curitiba e Goiânia passaram para um grupo mexicano que precisava crescer fora de casa.
A ASUR fechou a compra de 20 aeroportos no dia 1º de setembro num momento em que o tráfego caía no México e em Porto Rico. Em agosto, Cancún, o principal terminal do grupo mexicano, recebeu 2,1 milhões de pessoas, 200 mil a menos do que um ano antes, no sexto mês seguido de queda. San Juan, em Porto Rico, também caiu. Só a Colômbia cresceu.
O relatório de tráfego de setembro vai ser o primeiro a somar Confins, Curitiba e Goiânia à conta mensal. São mais de 48 milhões de passageiros movimentados pelos aeroportos comprados em 2025 entrando numa rede que movimentava 71,6 milhões e que, de janeiro a agosto, encolheu 0,8%. A queda de Cancún vai aparecer, dali em diante, dentro de um consolidado que passa a incluir os novos ativos brasileiros.
Quem assinou a compra foi Fernando Chico Pardo, presidente do conselho da ASUR desde 2005, depois de uma carreira no Inbursa, de Carlos Slim, e desde dezembro presidente do conselho do Banamex, do qual comprou 25% do Citi por cerca de 42 bilhões de pesos. Entre setembro e novembro do ano passado, ele assinou a compra de um quarto de um banco e a de 20 aeroportos em quatro países. A Forbes o coloca entre os dez mexicanos mais ricos.
Pelo pacote da Motiva, a operação chegou a R$ 12,2 bilhões: R$ 5,187 bilhões em dinheiro e o restante em dívida que já estava dentro dos aeroportos, com financiamento comprometido do JPMorgan. O grupo foi comprar fora num momento em que, dentro do México, o governo havia mudado as regras do negócio em 2023 e a demanda parou de crescer. Confins, os outros dezesseis aeroportos brasileiros e mais Quito, San José e Curaçao passaram a formar a maior expansão internacional da história da ASUR.
A taxa que pagou o concorrente
A mudança veio num comunicado da agência de aviação civil mexicana, em outubro de 2023, avisando os três grupos aeroportuários do país que a fórmula usada para calcular as tarifas máximas passava a ser outra. Depois de negociações sem acordo, a AFAC fez a alteração unilateralmente. No pregão seguinte, a ASUR caiu 16,7% na bolsa, e as rivais GAP e OMA, mais de 20%.
Duas semanas depois, a Câmara dos Deputados aprovou a lei que elevou de 5% para 9% da receita bruta o que os concessionários pagam ao governo; o Senado confirmou a mudança uma semana depois. A arrecadação passou a ser destinada à Defesa e à Marinha, por meio de fundos para fortalecer os sistemas aeroportuários sob seu controle. As Forças Armadas já operavam aeroportos próprios no governo López Obrador, entre eles o de Tulum, vizinho de Cancún, inaugurado pouco mais de um mês depois da votação na Câmara. Só no pregão seguinte ao primeiro comunicado, os três grupos perderam juntos 66,3 bilhões de pesos mexicanos em valor de mercado.
O aeroporto de Tulum, a cerca de duas horas de carro de Cancún, movimentou 1,24 milhão de passageiros em 2025 e 529.980 entre janeiro e julho de 2026, cerca de um terço menos que no mesmo período do ano anterior; em maio, das doze rotas internacionais que chegou a ter, restavam quatro, todas para os Estados Unidos. A queda de Tulum em 2026 mostra que a perda de Cancún não foi uma simples transferência de passageiros para o novo aeroporto: os dois passaram a cair.
A Spirit Airlines encerrou as operações em 2 de maio, levando embora cerca de 25 voos e quase 5 mil assentos semanais de Cancún. As companhias americanas que ficaram cortaram assentos para o México neste verão, e Cancún sozinha perdeu mais de 570 mil, segundo a OAG. Além da redução de capacidade, análises do setor apontam o sargaço, a segurança e o peso valorizado como pressões sobre a demanda, e o tráfego internacional do aeroporto fechou agosto 15% abaixo do ano anterior.
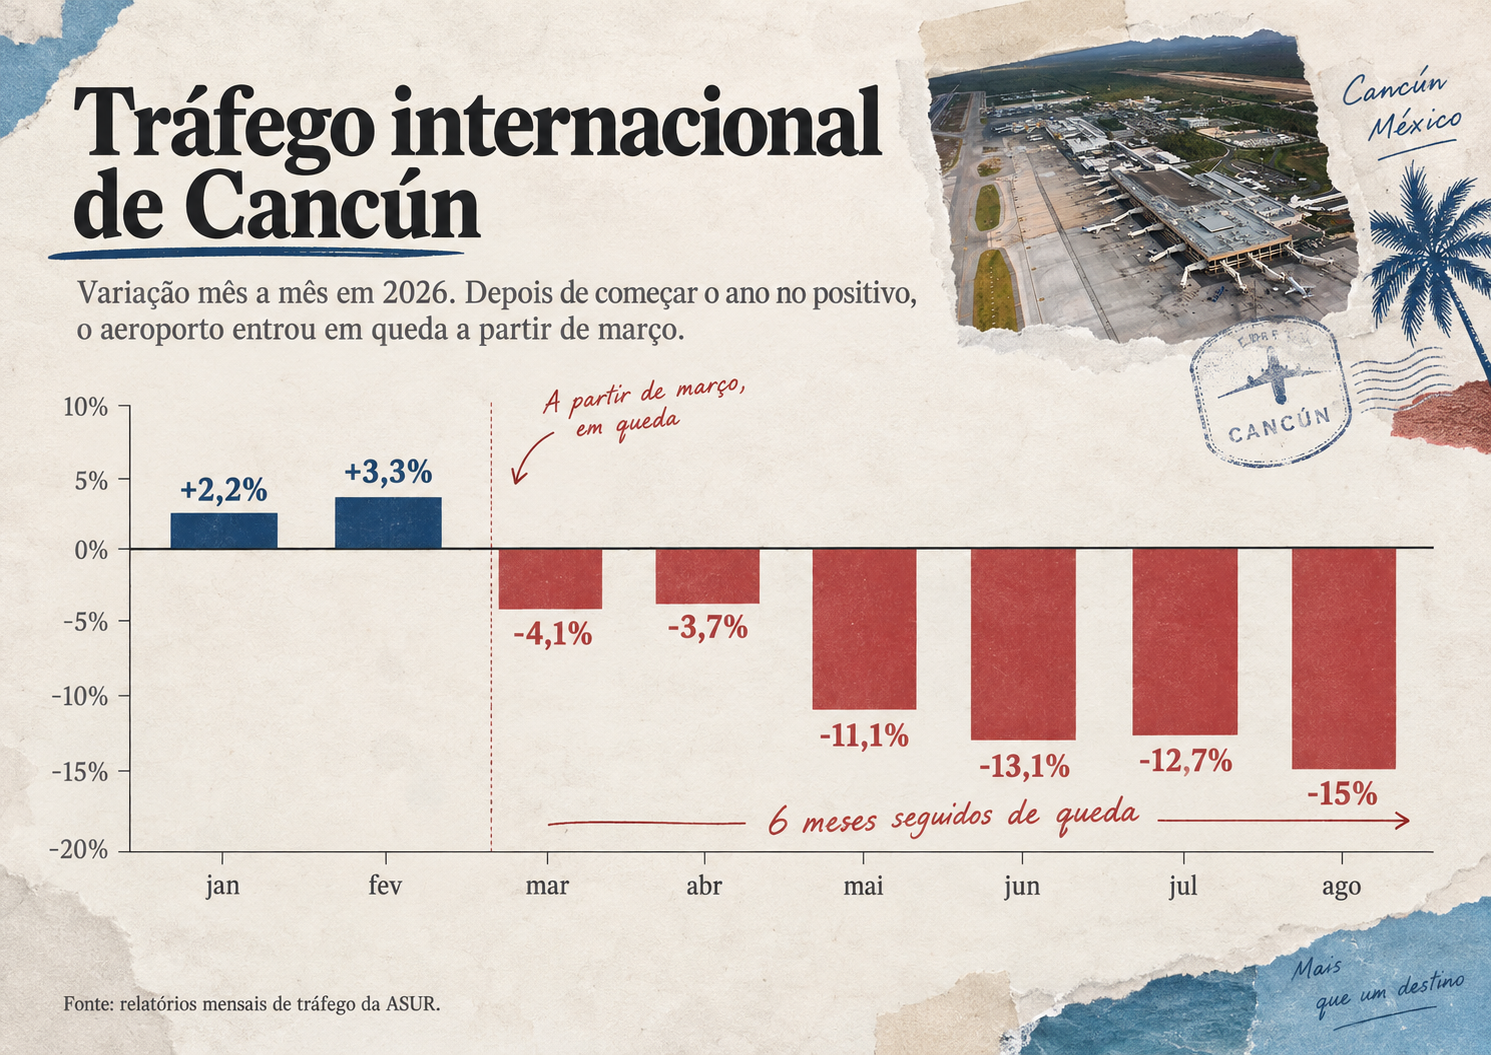
A compra, porém, foi assinada em 18 de novembro de 2025, quando o tráfego internacional de Cancún ainda crescia: novembro fechou 1,7% acima do ano anterior; janeiro e fevereiro deste ano também ficaram no positivo, em 2,2% e 3,3%. Chico Pardo não comprou o Brasil porque Cancún caía. A ASUR apresentou a compra como parte de sua estratégia de crescimento e diversificação, num momento em que o México já vinha de uma mudança unilateral nas regras aeroportuárias e o processo de venda da Motiva atraía mais de 20 grupos da Europa, da América Latina e da Ásia. A sequência de quedas veio depois. Até então, a ASUR tinha nove terminais no México, seis na Colômbia e o de San Juan; o pacote da Motiva se tornou a maior expansão internacional da história do grupo.
Noventa e duas vezes o lance mínimo
Do lado brasileiro, a CCR entrou em Confins como coadjuvante de um leilão que a imprensa cobriu por causa do Galeão. Naquela sessão de novembro de 2013, na bolsa de São Paulo, o consórcio da Odebrecht com a Changi levou o aeroporto do Rio por R$ 19 bilhões, quase quatro vezes o lance mínimo. Logo depois, o consórcio Aerobrasil, da CCR com a Zurich Airport e a Munich Airport, arrematou Confins por R$ 1,82 bilhão, ágio de 66%. A concessionária controlada pela Changi pediu para devolver o Galeão, mas o processo terminou numa venda assistida vencida pela Aena em março de 2026; Confins segue com o mesmo contrato, até 2044, e em 2026 viu a Motiva vender sua participação à ASUR e a Zurich assinar acordo para vender sua fatia ao mesmo grupo mexicano.
O desenho daquela concessão trazia a Infraero com 49% da concessionária, financiamento do BNDES que podia chegar a 70% dos investimentos financiáveis e construtoras no bloco de controle com incentivo para dar lances agressivos, um modelo que o economista Claudio Frischtak, da Inter.B, criticou pelo conflito entre acionistas interessados nas obras e aqueles voltados à operação do ativo por décadas. O aeroporto perdeu R$ 196 milhões em 2021 e seguiu no vermelho no ano seguinte, com prejuízo de R$ 18,6 milhões em 2022. Em junho deste ano, depois de um 2025 com 13,3 milhões de passageiros, recorde da concessão, o presidente da BH Airport, Daniel Miranda, admitiu ao BHAZ que o terminal ainda dá prejuízo.
Em abril de 2021, com o tráfego aéreo ainda deprimido pela pandemia, a CCR voltou ao leilão e levou os dois blocos que disputou. Pelo Bloco Sul, que tem Curitiba e Foz do Iguaçu, pagou R$ 2,13 bilhões, cerca de 42% acima da oferta de R$ 1,5 bilhão da Aena. Pelo Bloco Central, com Goiânia, São Luís e Teresina, pagou R$ 754 milhões, 92,6 vezes o lance mínimo do edital.
Seis meses depois, a Pampulha saiu por R$ 34 milhões, mais de três vezes o piso, numa disputa contra o Consórcio ASA.
Somados, os quatro lances passam de R$ 4,7 bilhões, e a conta não inclui o R$ 1,4 bilhão de obras feitas em Confins nem os US$ 214,5 milhões pagos à Andrade Gutierrez e à Camargo Corrêa, em 2012, pelas fatias em Quito, San José e Curaçao com que a CCR entrou no ramo.
Pelo conjunto, a Motiva recebeu R$ 5,187 bilhões pelas ações, e a operação incluiu R$ 7,024 bilhões em dívidas dos aeroportos. Em valores nominais, o cheque cobre os quatro lances dos leilões e sobra pouco; a inflação acumulada desde o leilão de Confins passa de 90%, e nessa conta o dinheiro de 2013 vale hoje quase o dobro.
A companhia prefere outra comparação: o comprador pagou 8,8 vezes o Ebitda dos aeroportos, contra as 6,8 vezes pelas quais a própria Motiva era negociada quando o negócio foi anunciado, o que o Bradesco BBI leu como venda acima do valor de tela. O Goldman Sachs, que à época recomendava vender o papel, escreveu no dia do anúncio que a operação já era esperada por um valor parecido, e a ação fechou em leve queda. A Genial foi mais direta sobre o passado, ao dizer que a venda encerrava um ciclo pesado de investimento em aeroportos "que se provaram de difícil execução ao longo do tempo".
Sobrou o Santos Dumont
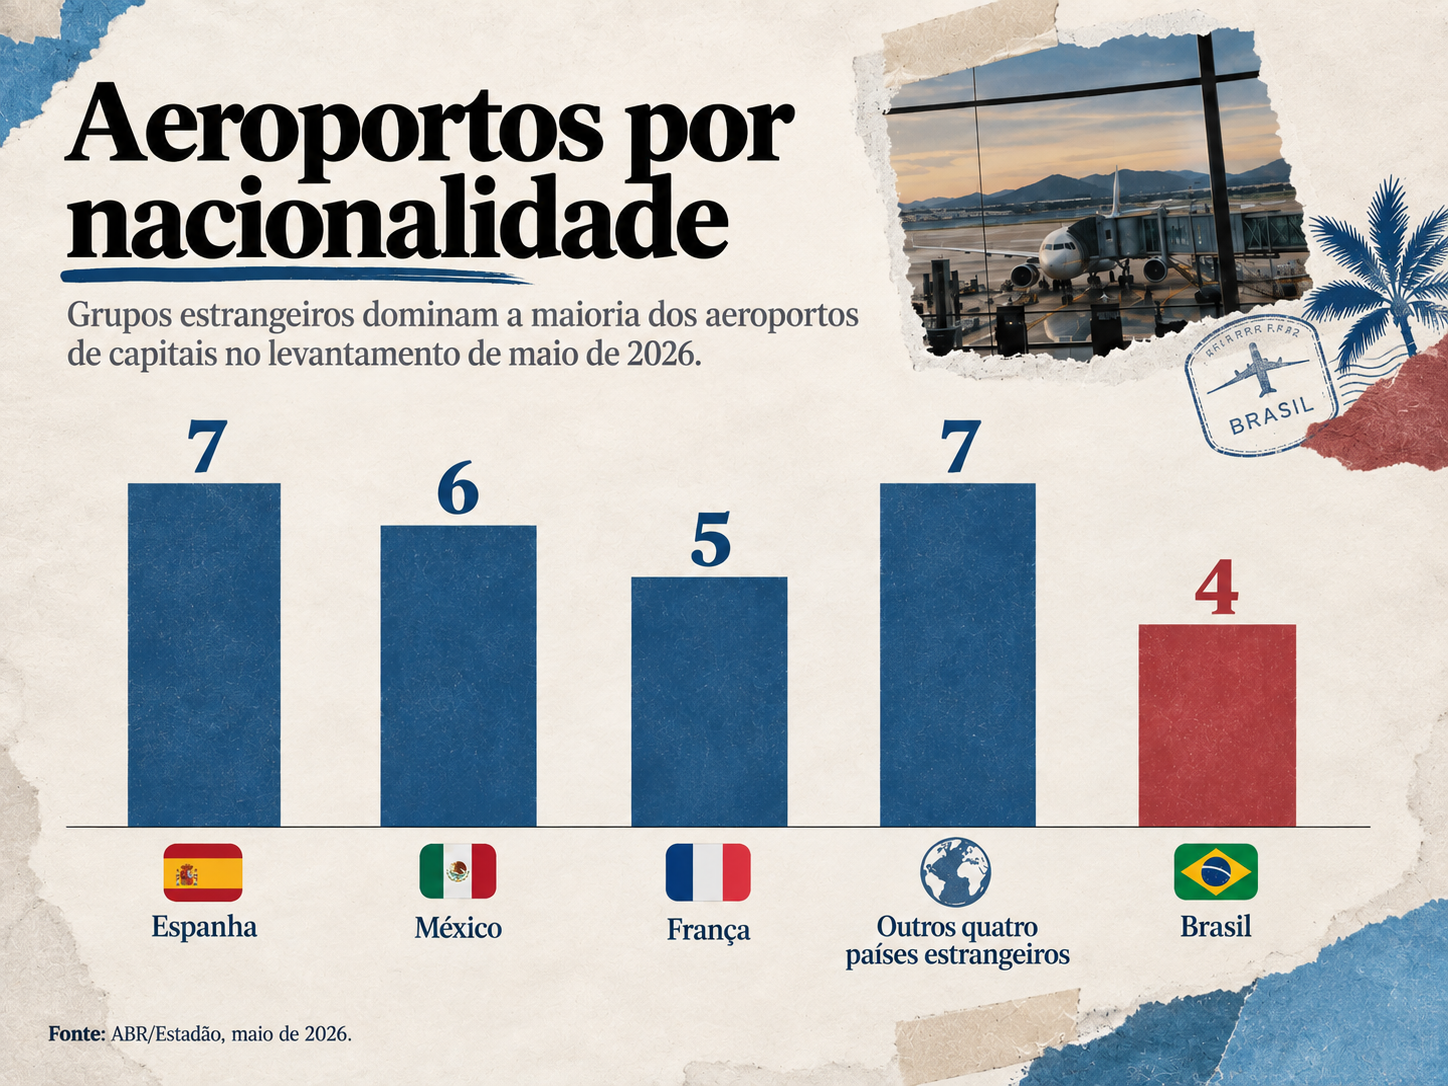
Levantamento do Estadão com dados da Aeroportos do Brasil, publicado em maio, já contava a ASUR entre os controladores e encontrou grupos de sete países em 25 dos 29 terminais de capital mais movimentados. No levantamento, a espanhola Aena aparecia na liderança, com Congonhas e Galeão entre os seus; a ASUR vinha logo atrás, com seis capitais; e a francesa Vinci aparecia em seguida, com cinco. Fora do controle estrangeiro restam Santos Dumont, Belém, Cuiabá e Macapá.
A Infraero operava 67 aeroportos em 2010 e ficou com 23, dez deles com voo regular. Tiago Faierstein, diretor-presidente da Anac, atribui o resultado ao ponto de partida: "Não havia empresas brasileiras desenvolvidas para gerir esses ativos." A Zurich, sócia da CCR em Confins desde o primeiro dia, assinou em agosto acordo para vender sua fatia de 12,75% à mesma Aeropuerto de Cancún por R$ 109,5 milhões, dizendo que o aeroporto não cabia mais nos planos de um grupo que prefere participações majoritárias com responsabilidade operacional. No Brasil, a ASUR entregou o comando a José Formoso, que dirigiu a Embratel e a Claro Empresas e vinha de mais de duas décadas nas telecomunicações.
A estrada que leva a Belo Horizonte
Três semanas depois de assinar a venda dos aeroportos, a Motiva estava de volta à B3 para um leilão de rodovia. A Fernão Dias, que liga São Paulo a Belo Horizonte, estava sob a mesma concessão desde 2008 e era controlada pela Arteris desde 2012. O governo pôs o contrato de novo em disputa, no formato de repactuação em que vence quem oferece o maior desconto no pedágio, e a Motiva ofereceu 17,05%, contra 11,25% do grupo EPR e nada da própria Arteris. Foi a primeira vez que um contrato federal otimizado terminou com troca de controle em leilão.
O novo contrato tem 15 anos e R$ 14,8 bilhões de investimento previsto. No balanço do segundo trimestre, a Motiva registrou um ganho de cerca de R$ 750 milhões por "compra vantajosa" na concessionária Minas_SP, efeito contábil sem impacto no caixa. O termo é usado quando o valor justo dos ativos líquidos adquiridos supera o preço pago. Se ativos líquidos avaliados em 1 bilhão são comprados por 600 milhões, os 400 milhões de diferença entram no resultado de quem comprou, sem que esse ganho tenha passado pelo caixa.
Miguel Setas, o português que comanda a Motiva desde 2024, tem como meta deixar a holding com dívida líquida zero. A venda derruba a relação entre dívida líquida e Ebitda de 3,7 para cerca de 3 vezes, pelas contas da companhia no dia do fechamento, e o Bradesco BBI estimava, quando a operação foi anunciada, a dívida líquida da holding caindo de R$ 5,6 bilhões para perto de R$ 1 bilhão.
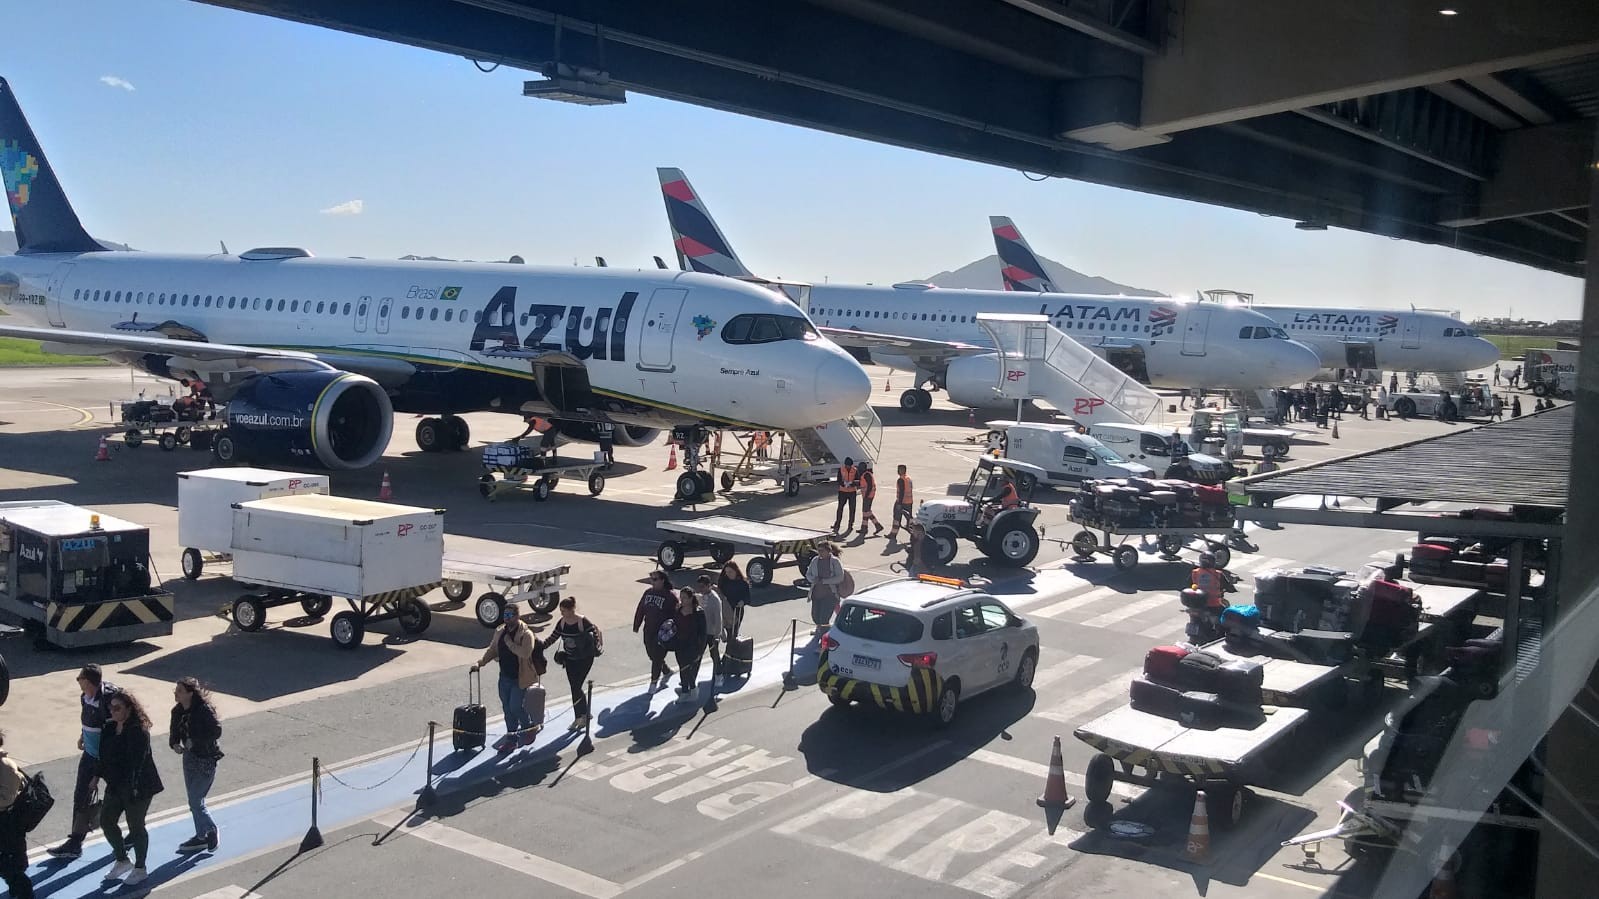
O plano da companhia lista R$ 170 bilhões em oportunidades de concessões de rodovias, trens e metrôs pela frente, e o governo federal montou para 2026 uma carteira de 14 projetos rodoviários e previa oito leilões ferroviários. No mesmo dia do fechamento dos aeroportos, o conselho da Motiva aprovou R$ 1,45 bilhão em juros sobre capital próprio, a serem pagos em 17 de setembro.
Recebem esse dinheiro todos os acionistas que tinham ações da Motiva em 4 de setembro. Entre os maiores estão a família Soares Penido, a Itaúsa, a Votorantim e o Grupo Mover. Itaúsa e Votorantim entraram no bloco de controle em 2022, quando compraram da Andrade Gutierrez sua fatia de 14,86% por cerca de R$ 4,1 bilhões. Em julho deste ano, os veículos Sucea e Sincro, do Grupo Mover e em recuperação judicial, assinaram documentos vinculantes e definitivos para vender seus 14,86% ao Bradesco BBI, depois que Soares Penido, Itaúsa e Votorantim não exerceram o direito de preferência. A transferência ainda depende de aprovações e outras condições precedentes.
A fatia de 49% da Infraero em Confins está entre as participações que o governo estuda vender, avaliada em cerca de R$ 670 milhões no levantamento do Estadão. Do lado da vendedora, o efeito contábil da saída dos aeroportos aparecerá no balanço do terceiro trimestre, cuja divulgação está prevista para novembro.