


Mais Freio do que Carreta
A Frasle lucrou R$ 88 milhões no trimestre, e a Randoncorp, dona de metade dela, perdeu R$ 90,5 milhões. Em julho, a família Randon ofereceu ações da fabricante de freios para comprar mais da holding que a bolsa avalia com desconto.
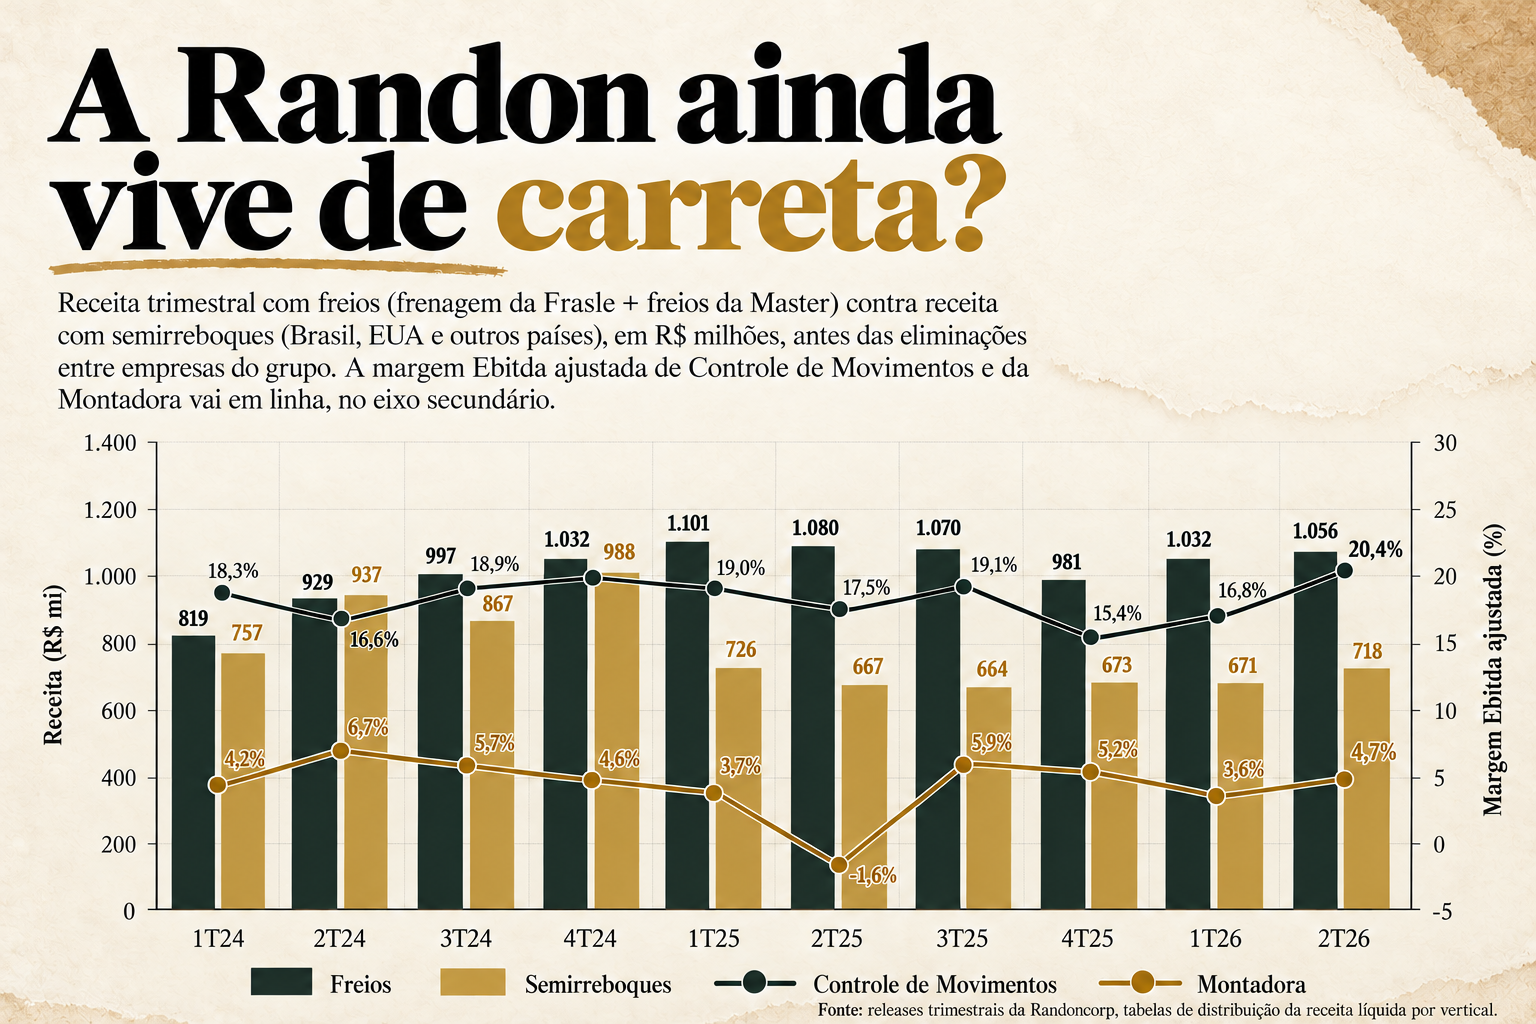
A Randon fatura mais com freio do que com carreta e, ainda assim, a família que controla o grupo decidiu entregar ações do seu negócio de freios para comprar mais da Randoncorp, a holding onde o freio divide espaço com a carreta e com a dívida. No segundo trimestre, a Randoncorp vendeu R$ 1,06 bilhão em freios, somando a linha de frenagem da Frasle Mobility e os sistemas da Master, contra R$ 718 milhões em semirreboques no Brasil, nos Estados Unidos e em outros mercados. Em 31 de julho, a DRAMD, holding da família Randon, pediu à CVM o registro de uma oferta pelas ações ordinárias da Randoncorp em circulação, a ser paga sem dinheiro: para cada 2,7 ações da Randoncorp entregues no leilão, o acionista recebe uma ação da Frasle. A Frasle é a fabricante de pastilhas, lonas e discos de freio da qual a DRAMD tem 10% em nome próprio, além do que detém por meio da Randoncorp.
Duas semanas antes do anúncio, em 13 de julho, a Previ assinou o compromisso irrevogável de entregar à DRAMD suas 9,49 milhões de ações ordinárias da Randoncorp, 44,5% das que circulam no mercado, e receber em troca 3,51 milhões de ações da Frasle. O fundo de pensão dos funcionários do Banco do Brasil, segundo maior acionista das ordinárias da Randoncorp, se comprometeu a trocar a holding por uma fatia maior no freio, o caminho inverso ao da família. Como a adesão garantida passava de um terço das ações em circulação, a regra da CVM dispensou o laudo de avaliação, e a relação de troca acertada com a Previ virou a régua para os demais acionistas.
A Randoncorp inteira valia R$ 1,56 bilhão na bolsa no fim de junho, pouco mais da metade dos R$ 2,86 bilhões de um ano antes. Na mesma data, as 141,9 milhões de ações da Frasle que ela possui, 50,63% da fabricante de freios, valiam R$ 2,93 bilhões, com a FRAS3 a R$ 20,65. Ao trocar Frasle por Randoncorp, a família entrega um papel sem desconto de holding e recebe outro que o BTG considera negociado com desconto excessivo. Se todas as ações objeto da oferta forem entregues, a fatia da família no capital total sobe de cerca de 43% para cerca de 49%. É um patamar em que, para o BTG, a unificação das ações ordinárias e preferenciais passaria a ser viável.
A oficina começou pelo freio
Os irmãos Raul e Hercílio Randon abriram em 1949, em Caxias do Sul, uma pequena oficina de reforma de motores industriais. Depois que um incêndio destruiu, em 1951, a fábrica de máquinas tipográficas que os irmãos mantinham com Ítalo Rossi, eles voltaram o foco para a mecânica de caminhões. Em 1953, a Mecânica Randon passou a produzir freios a ar e se tornou a única empresa do país a oferecer o sistema de freio a ar comprimido. Em 1960, começou a produzir semirreboques de um e dois eixos para cargas secas. O semirreboque de três eixos, projetado por Hercílio Randon, foi lançado em 1967 e ajudou a espalhar o nome Randon pelas estradas.
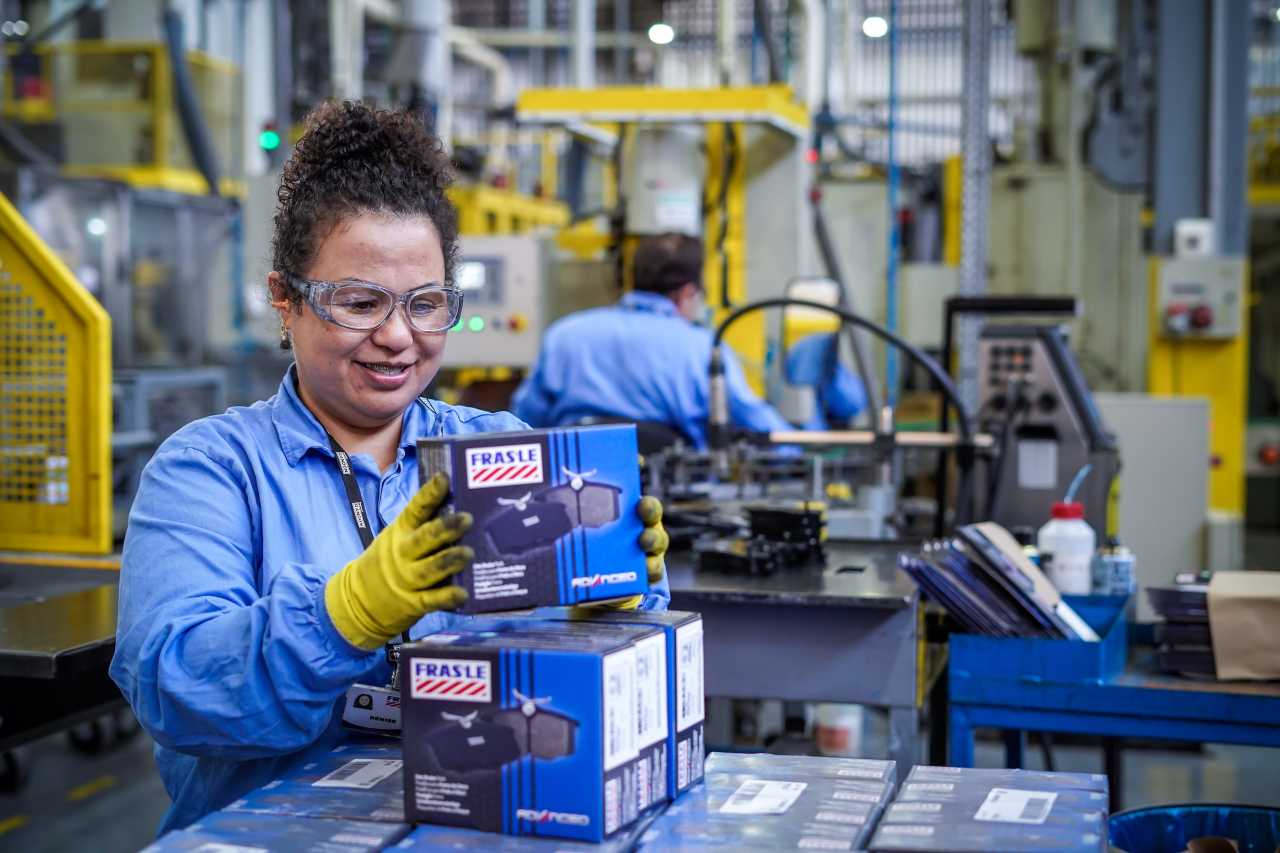
A Randon criou a Master em sociedade com a americana Rockwell, cujo negócio automotivo deu origem à Meritor, comprada pela Cummins em 2022, para fabricar sistemas de freio, em 1986. Em 1996, comprou o controle da Fras-le, fabricante de lonas e pastilhas fundada por Francisco Stedile, também em Caxias do Sul. A empresa tinha sido fundada em 1954 e estava na bolsa desde 1971. A Fras-le, hoje Frasle Mobility, passou a comprar marcas de reposição, como a Fremax, de discos de freio, e a Nakata, de suspensão e direção. Em janeiro de 2025 fez a maior aquisição de sua história, a divisão de peças de reposição do grupo mexicano Kuo, por cerca de R$ 2,2 bilhões. Entre janeiro de 2017 e setembro de 2025, a ação da Frasle saiu de R$ 4,30 para R$ 22,56, valorização de cerca de 425%, segundo a própria companhia.
Pelas contas da própria Frasle, um caminhão que roda 100 mil quilômetros por ano troca as lonas de freio cerca de oito vezes a cada cinco anos, e um ônibus urbano troca as pastilhas dez vezes no mesmo período. No mercado em que a empresa atua, o volume da reposição independente é cerca de sete vezes maior que o vendido às montadoras, e mesmo nas fábricas de caminhões e ônibus do Brasil a fatia da Frasle passa de 90%. Nos nove primeiros meses de 2025, 92,1% da receita da empresa veio da reposição, e 53,3% do mercado externo. No grupo inteiro, a reposição saiu de 33% da receita em 2018 para 46% no primeiro trimestre de 2025, e a Randoncorp passou a chamar o negócio de powerhouse de reposição nas apresentações a investidores.
O freio carrega o balanço
No balanço do segundo trimestre, a vertical de Controle de Movimentos, que reúne as operações da Frasle Mobility, respondeu por 39% da receita antes das eliminações entre empresas do grupo. A Autopeças ficou com 31,3%; ali estão a Master, a Suspensys (eixos e suspensões), a JOST (sistemas de engate) e a fundição Castertech. A Montadora, das carretas e dos vagões, ficou com 21,6%. Na distribuição do Ebitda ajustado entre as verticais, Controle de Movimentos fica com 58% e a Montadora com 8%. A margem da Frasle chegou a 20,4%, a maior de sua história, contra 4,7% da montadora de carretas, que um ano antes operava no negativo. Em 2025, a Montadora gerou R$ 111 milhões de Ebitda ajustado, metade dos R$ 224 milhões de 2024. No mesmo período, a vertical da Frasle passou de R$ 729 milhões para R$ 975 milhões, cerca de 61% do Ebitda ajustado consolidado do grupo.
As vendas entre empresas do grupo saem da receita final na eliminação contábil, que somou R$ 233 milhões no trimestre. A companhia não detalha quanto dessa eliminação vem de componentes vendidos internamente. Se parte corresponder a freios e eixos comprados pela própria montadora de carretas, a distância entre freio e carreta diminui.
A Frasle lucrou R$ 88 milhões entre abril e junho, 82% mais que um ano antes, e a Randoncorp, dona de metade dela, teve prejuízo de R$ 90,5 milhões. Pesou no resultado da holding a descontinuidade da Delta Global, operação de tecnologia cujo controle a Randon assumiu em janeiro de 2025 e que decidiu encerrar gradualmente em maio de 2026. A baixa custou R$ 79,6 milhões no trimestre. Pesou também a Addiante, locadora de veículos que a Randon divide com a Gerdau, que perdeu R$ 37,1 milhões com a recuperação judicial de um cliente relevante. A conta de imposto subiu porque a controladora, no prejuízo, deixou de registrar crédito fiscal sobre as próprias perdas. Outros R$ 67,3 milhões do resultado ficaram com os sócios minoritários das controladas. A maior parcela corresponde aos minoritários da Frasle, onde Tarpon, Previ, a própria DRAMD e outros investidores estão entre os acionistas da fatia que não pertence à Randoncorp.
A dívida que ficou fora do freio
Sem contar o Banco Randon, a dívida líquida da Randoncorp fechou junho em R$ 4,3 bilhões, 2,9 vezes o Ebitda de doze meses, com custo médio de 14,9% ao ano na parte em reais. Desse total, cerca de R$ 1,28 bilhão está na própria Frasle, cuja dívida líquida equivale a 1,3 vez o Ebitda. Os cerca de R$ 3 bilhões restantes estão na holding e nas outras operações, quase o mesmo valor da fatia na Frasle. Pela régua da bolsa, então, a participação na fabricante de freios quase cobre a dívida que está fora dela. Numa conta simplificada, o R$ 1,56 bilhão de valor de mercado fica próximo do preço atribuído pela bolsa a todo o resto do grupo: as fábricas da Autopeças, que geraram R$ 284 milhões de Ebitda no primeiro semestre, a montadora de carretas e vagões, o banco e o consórcio. Em abril de 2025, a Randoncorp acertou com o Pátria a venda de até 20% de uma holding que reuniria as operações de consórcios e seguros da Rands; a operação foi concluída em dezembro, com os fundos ficando com 18,5%, participação que pode chegar a 20%. Na ocasião do anúncio, a XP calculou que a Randoncorp sem a Frasle, o consórcio e os seguros tinha valor de mercado negativo, de cerca de R$ 2,4 bilhões.
A família paga com freio
Para o JPMorgan, ao pagar com Frasle, a família sinaliza que vê mais espaço de valorização na Randoncorp do que na fabricante de freios, e a oferta pode pressionar a FRAS3. O Bradesco BBI escreveu que a operação pode reforçar a percepção de que a Frasle já negocia a um preço exigente. No pregão seguinte ao anúncio, a RAPT3 chegou a subir 48,5% e fechou em alta de 41,8%, enquanto a FRAS3 caiu 4,6%. A família também tem argumentos do lado da carreta. O programa Move Brasil puxou as vendas de caminhões e semirreboques no segundo trimestre, depois de um 2025 em que as vendas de semirreboques no país caíram 19,9%, para 70,9 mil unidades, segundo a Anfir. A Randon também começou a entregar vagões ferroviários à Arauco, parte de um contrato estimado em R$ 770 milhões, com entregas previstas até novembro de 2027.
No follow-on de R$ 24 por ação que a Frasle fez em julho de 2025 para ajudar a reduzir sua alavancagem depois da compra mexicana, a DRAMD vendeu 6,35 milhões de ações próprias, cerca de R$ 152 milhões. No mesmo mês, a Randoncorp aprovou um aumento de capital privado, concluído em setembro, no qual a DRAMD subscreveu cerca de R$ 150 milhões em ações, a R$ 7,14 por ordinária e R$ 7,87 por preferencial. Em junho de 2026, a ordinária valia R$ 4,52. No dia do anúncio da oferta, a FRAS3 estava a R$ 21,17, e a relação de troca equivalia a cerca de R$ 7,84 por ação ordinária da Randoncorp. O valor ficava cerca de 10% acima dos R$ 7,14 que a família pagou pelas ordinárias em 2025, e abaixo dos R$ 8,52 que a DRAMD usou como referência regulatória, a média das cotações dos 90 pregões anteriores acrescida de 45,54%. No fechamento de 5 de outubro, a RAPT3 valia R$ 9,36 e a FRAS3, R$ 25,25; pela relação de troca, uma RAPT3 valia implicitamente cerca de R$ 9,35, praticamente o mesmo preço da ação na bolsa.
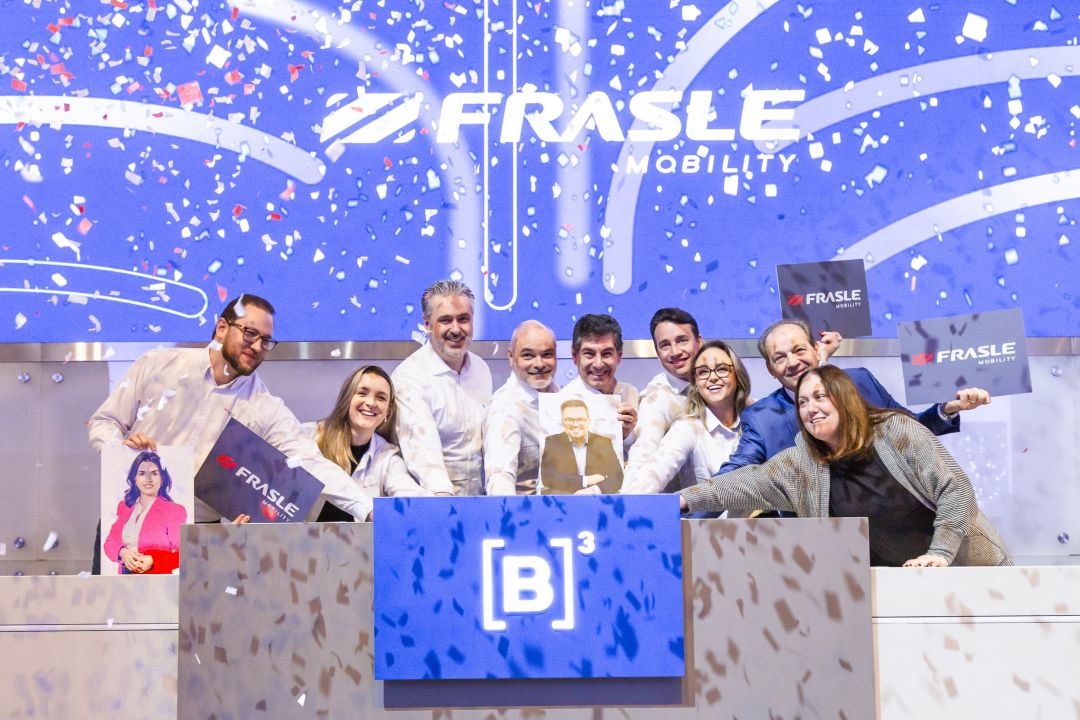
O grupo controlador detinha 83,06% das ações ordinárias da Randoncorp. Com a entrega das ações comprometidas pela Previ, passa de 90%; se todas as ações objeto da oferta forem entregues, chega a 100% das ordinárias. O Safra viu na oferta um movimento compatível com eventuais mudanças na estrutura societária, incluindo uma possível migração ao Novo Mercado, segmento da B3 em que só circulam ações com voto. Nada disso foi anunciado pela companhia. Os donos de preferenciais ficam fora da oferta, e é nessa classe que as pessoas físicas têm mais peso: elas somam 29,92% das preferenciais, contra 6% das ordinárias.
A Tarpon tinha 21,77% da Frasle em junho de 2026, segundo a composição acionária publicada pela empresa. É a maior acionista da fabricante de freios depois da Randoncorp.
Se o leilão acontecer só com a adesão da Previ, a fundação passará a ter 10,32% da Frasle, mais do que os 8,83% que restarão em nome da DRAMD. O controle da fabricante de freios seguirá com os 50,63% da Randoncorp. Até 6 de outubro, a oferta ainda não aparecia entre as OPAs registradas pela CVM, e não havia edital definitivo publicado. Em novembro, a Randon leva suas carretas à Fenatran; na última posição divulgada pela companhia, a carteira de pedidos de semirreboques no Brasil equivalia a cerca de 90 dias de produção.