


O Banco Virou Operadora. A Operadora Virou Banco.
O Nubank chegou a 1,19 milhão de linhas de celular antes de ter licença de banco. A Vivo tem licença própria para conceder crédito desde 2024 e já parcela celular em até 21 vezes nas lojas. Nos dois casos, a frente nova ganha cada vez mais espaço no negócio.
O Nubank recebeu da Anatel o direito de vender linha de celular mais de dois anos antes de anunciar a compra de um banco. O contrato com a Claro foi homologado em abril de 2024, e o NuCel, a operadora virtual do grupo, terminou agosto deste ano com 1,19 milhão de linhas, segundo dados da agência compilados pela XP. A incorporação da licença bancária ainda depende da aprovação do Banco Central. Em 20 de julho, o Nubank fechou acordo para comprar o Banco Porto Real de Investimentos, fundado em 1992 em Porto Real, no interior do Rio de Janeiro, e dedicado a crédito para clientes de atacado. O objetivo declarado é cumprir a resolução conjunta do Banco Central e do Conselho Monetário Nacional, de novembro de 2025, que reserva a palavra “banco” a quem tem a licença. David Vélez, fundador e CEO, resumiu o critério ao dizer que um banco comprado seria algo pequeno, “principalmente pela licença”.
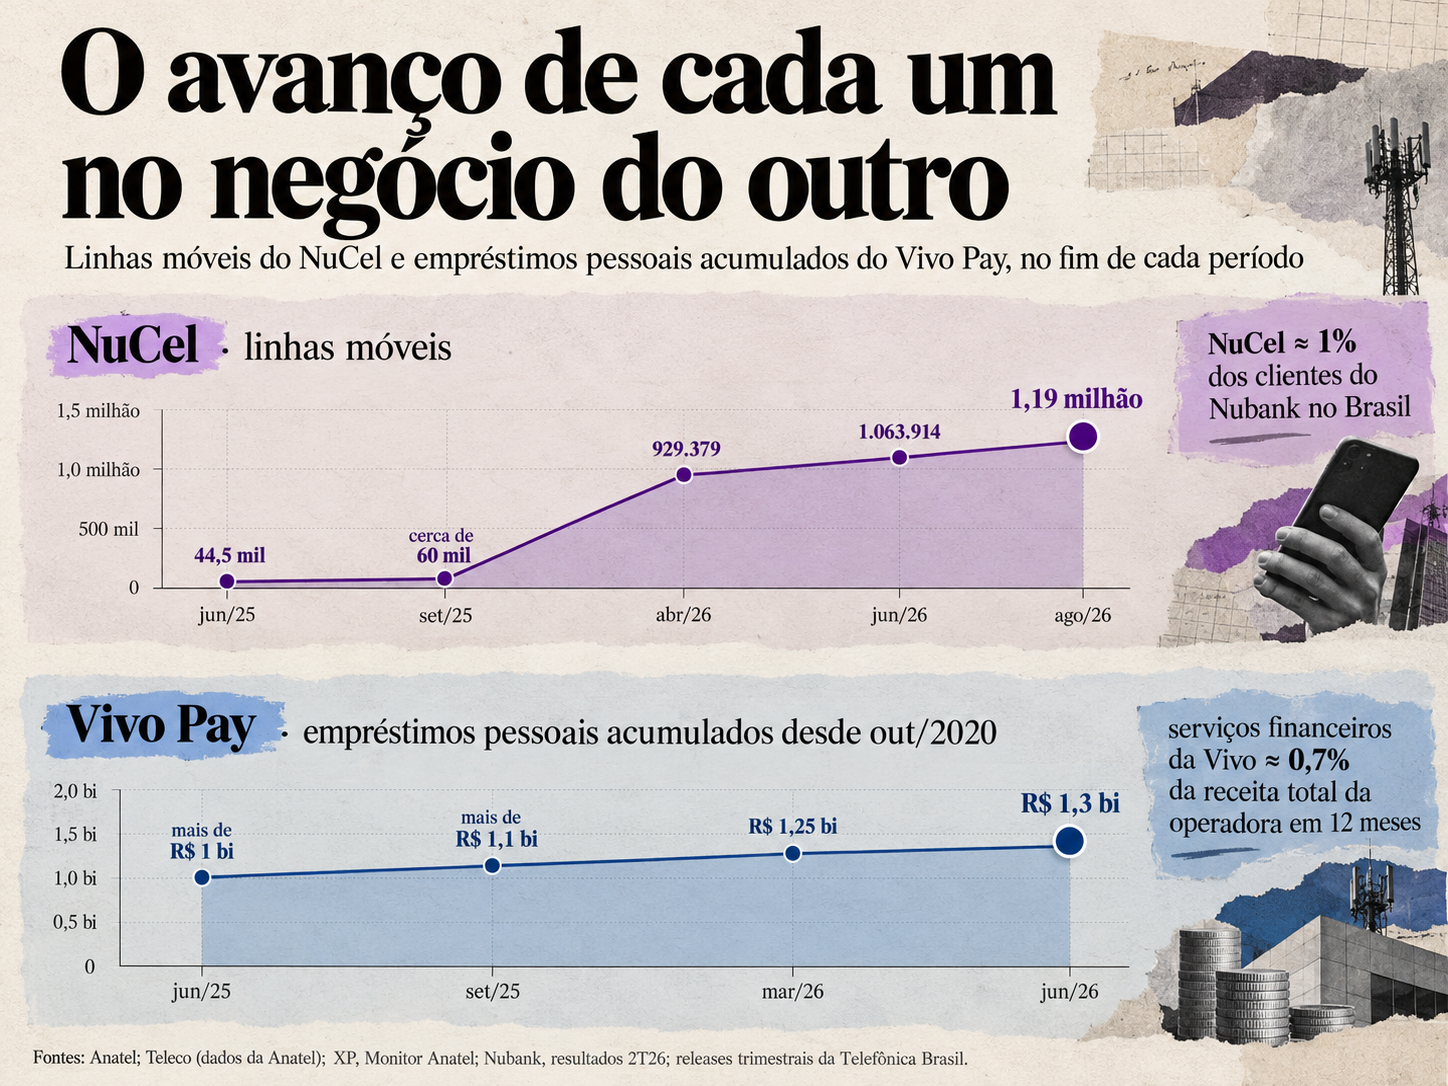
A Vivo, maior operadora móvel do país, com 105 milhões de acessos, empresta dinheiro pelo aplicativo desde outubro de 2020, quatro anos antes da estreia do NuCel. Tem licença de Sociedade de Crédito Direto desde setembro de 2024 e, desde abril, parcela celular em até 21 vezes nas próprias lojas. O Vivo Pay, braço financeiro da Telefônica Brasil, soma R$ 1,3 bilhão em empréstimos pessoais liberados desde o lançamento e faturou R$ 433 milhões com serviços financeiros nos doze meses encerrados em junho.
O NuCel equivale a cerca de 1% dos 118 milhões de clientes que o Nubank tinha no Brasil em junho e, pelas contas da XP, a meio por cento das linhas móveis do país. Os R$ 433 milhões do Vivo Pay correspondem a 0,7% da receita da Vivo no mesmo período. A troca de papéis acontece nos dois sentidos, mas nenhuma das duas empresas está mudando de ramo. O Nubank usa o chip para dar ao cliente mais um motivo para abrir o aplicativo onde ele guarda dinheiro e toma crédito. A Vivo usa o crédito para vender celular a quem não tem limite no cartão. O NuCel ficou mais de vinte vezes maior em um ano, e o Nubank não divulga separadamente a receita da operação. A Vivo publica a receita financeira todo trimestre, mas ainda não abriu quanto financiou no crediário.
A pergunta que nenhum analista fez
Nos primeiros meses, o NuCel só funcionava em aparelhos com eSIM, em geral os modelos mais caros. Cobrava R$ 45 por 15 GB, R$ 55 por 20 GB ou R$ 75 por 35 GB, debitados no cartão do Nubank. Em junho de 2025 tinha 44.487 linhas. O chip físico chegou em meados daquele ano, e a contagem seguiu para cerca de 60 mil linhas em setembro e 929 mil em abril de 2026. Em junho, o banco anunciou o primeiro milhão; no fim do mês, eram 1,06 milhão. Em agosto, 1,19 milhão, com 83 mil adições só no mês. A XP vê nos planos de entrada um dos principais campos de disputa do NuCel com as operadoras tradicionais.
Em 6 de outubro, o plano de entrada continuou em R$ 45 e passou de 25 GB para 35 GB, segundo Bruna Costa, responsável pelo NuCel. Os planos de R$ 60 e R$ 70 também ganharam franquia sem reajuste. Na estreia, os mesmos R$ 45 compravam 15 GB, e o preço do gigabyte no plano mais barato caiu de R$ 3 para cerca de R$ 1,29 em menos de dois anos.
O NuCel roda na rede da Claro, num contrato de divisão de receita cujo percentual Nubank e Claro não divulgam. A cláusula 6.3.8 impede o Nubank de fechar com outra operadora sem anuência da Claro. A área técnica da Anatel condicionou a homologação à retirada do item, e o presidente da agência, Carlos Baigorri, concedeu efeito suspensivo à exigência. O Conselho Diretor manteve a exclusividade por unanimidade em agosto de 2025, mês que o NuCel encerrou com cerca de 58 mil linhas.
Nos relatórios trimestrais do Nubank, o NuCel não tem linha própria. Na teleconferência do segundo trimestre, em 13 de agosto, apareceu uma única vez, quando Vélez apresentou o Croma, faixa lançada em julho para os clientes mais engajados. O NuCel entrou no pacote ao lado de uma assinatura gratuita por seis meses do ChatGPT Go. Nenhum dos analistas perguntou sobre telefonia. As perguntas trataram de crédito, consignado privado e inteligência artificial, num trimestre em que o Nubank lucrou US$ 1,06 bilhão, o primeiro acima de US$ 1 bilhão, e a receita mensal por cliente ativo chegou a US$ 17. Em outro trecho da chamada, o diretor financeiro Rob Livingston lembrou que quem tem o Nubank como banco principal tem inadimplência no cartão de crédito perto da metade da média da carteira. O Croma foi desenhado para aumentar esse grupo.
O limite que o cartão não dá
A Vivo começou pelo empréstimo pessoal, de R$ 500 a R$ 50 mil, contratado digitalmente. O dinheiro vinha de um fundo de recebíveis no qual a Polígono Capital, gestora criada pelo BTG Pactual Asset Management e pela Prisma Capital, se comprometeu em 2023 a pôr até R$ 250 milhões em cotas seniores. A Vivo Pay SCD recebeu autorização do BC em setembro de 2024, mas o empréstimo pessoal oferecido atualmente ainda identifica a QI SCD como instituição concedente. Os empréstimos acumulados passaram de mais de R$ 1 bilhão em junho de 2025 para R$ 1,3 bilhão em junho deste ano, cerca de R$ 300 milhões liberados em doze meses. Nas demonstrações da Telefônica Brasil, o recebível do FIDC Vivo Pay caiu de R$ 348,8 milhões em dezembro para R$ 324,1 milhões em junho. No fim de 2025, a Vivo informou inadimplência de 28,4% acima de 90 dias na carteira de empréstimos pessoais, que exclui contratos com atraso superior a 360 dias. A carteira de crédito do Nubank, para comparação, somava US$ 39,4 bilhões no fim de junho.
Lançado em 1º de abril, o crediário ampliou a oferta de crédito da Vivo nas lojas, onde 95% das vendas de smartphones dependem do cartão de crédito, segundo a operadora. A operadora quer que o cliente consiga levar o aparelho “mesmo sem o cartão de crédito”, nas palavras de Rodrigo Gruner, vice-presidente de inovação e novos negócios. O vendedor consulta um limite pré-aprovado pelo CPF ou pelo número da linha, calculado sobre uma base de cerca de 100 milhões de usuários. Celular, TV, notebook e console podem ser parcelados em até 21 vezes, com juros. A QI Tech bancariza as operações, cuida da cobrança e administra o FIDC que financia as parcelas. A Vivo informou em abril receita líquida anual de R$ 3,9 bilhões com produtos vendidos nas lojas e no comércio eletrônico, cerca de nove vezes a receita do Vivo Pay. O brasileiro troca de aparelho a cada três anos, em média, intervalo que Gruner atribui em parte à falta de crédito. No segundo trimestre, mais de 45% dos smartphones vendidos pela operadora saíram com seguro, cinco pontos acima de um ano antes.
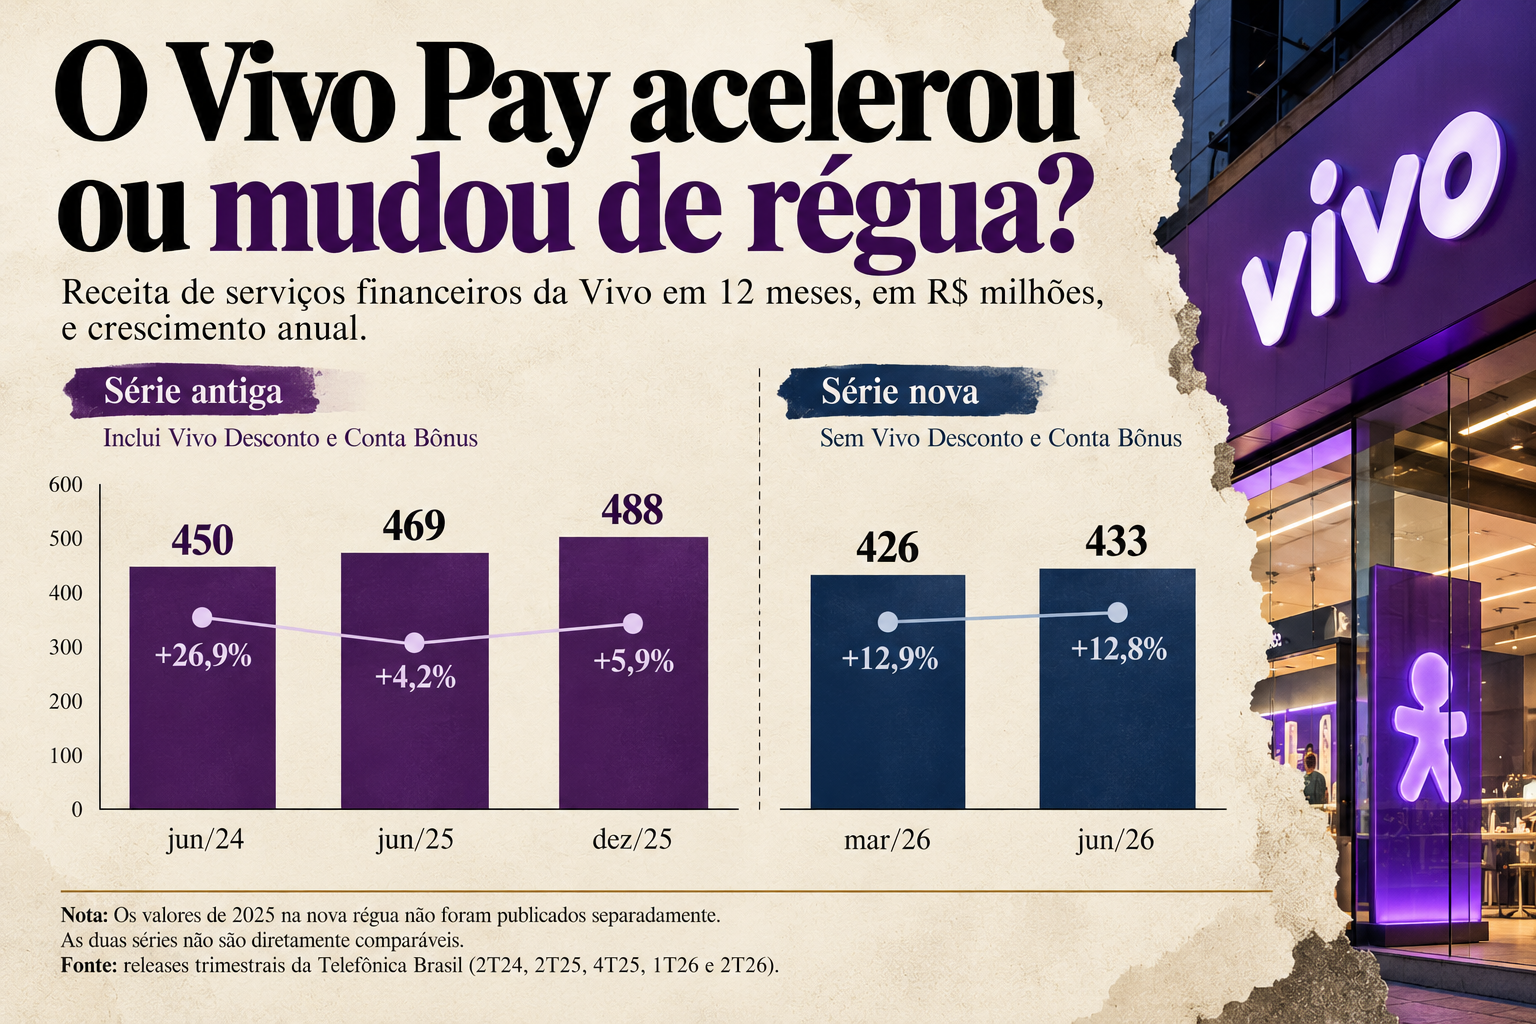
No primeiro trimestre, a Vivo tirou da linha de serviços financeiros o Vivo Desconto, um clube de cupons, e o Conta Bônus, que converte tarifas bancárias pagas pelo cliente em bônus de celular. É sobre essa base menor que ela calcula a alta de 12,8% reportada em julho. Pela régua antiga, a linha fechou 2025 em R$ 488 milhões, com alta de 5,9%, depois de desacelerar de 26,9% nos doze meses até junho de 2024 para 4,2% um ano depois. A série de 2025 refeita não foi publicada, e pelos percentuais divulgados a base comparável dos doze meses até junho de 2025 fica perto de R$ 384 milhões. Os R$ 433 milhões reportados em junho de 2026 não são diretamente comparáveis aos R$ 488 milhões de dezembro de 2025, porque mudaram tanto o período de referência quanto os serviços incluídos na conta. A alta de dois dígitos divulgada para 2026 foi calculada com a nova régua.
O Vivo Ventures, fundo de corporate venture da operadora, foi ampliado para R$ 470 milhões em dezembro. Em 2025 fez o maior cheque da sua história, R$ 35 milhões na Asaas, plataforma financeira para pequenas e médias empresas, e entrou na insurtech 180 Seguros com US$ 2,5 milhões para desenvolver seguros vendidos à base da Vivo.
O aluguel da Claro
Os analistas Bernardo Guttmann e Luis Chagas, da XP, escreveram em setembro que “o cliente não precisa deixar uma operadora para a NuCel ter impacto econômico”. Pelo raciocínio da corretora, a oferta do Nubank pressiona o pré-pago, que o relatório chama de campo de batalha natural do setor e cujos preços estavam defasados havia anos. Algumas ofertas das teles tradicionais já competem com o NuCel no preço por gigabyte. As operadoras virtuais como um todo passaram de 9 milhões para 14,3 milhões de linhas entre julho de 2025 e julho de 2026, segundo a Teleco, e chegaram a quase 15 milhões em agosto, conforme a série detalhada da mesma fonte. A mesma XP calculou em maio de 2024, antes do lançamento, que o Nubank poderia chegar a 7% do mercado móvel em três anos, num cenário de sensibilidade. A fatia em agosto era de meio por cento.
Na divisão da XP, a TIM é a mais exposta, porque o pré-pago responde por 18% da sua receita, contra 8% na Vivo, que aparece como a listada mais protegida. A Claro também obtém receita de atacado ao hospedar o NuCel em sua rede. É a mesma Claro que lançou em 2020 o Claro Pay, conta digital montada com o Banco Inbursa, do grupo de Carlos Slim, e que encerrou as contas do serviço em 17 de abril deste ano. Em junho, a operadora perdeu na Anatel um recurso em que pedia sigilo para os números das operadoras virtuais que carrega. A agência publicou os dados, e o NuCel apareceu no topo da lista das credenciadas. A TIM desfez em 2025 a parceria com o C6 Bank, iniciada em 2020, por meio de um acordo que encerrou quatro processos arbitrais, e recebeu R$ 520 milhões. Em maio, fechou com o PicPay um acordo de distribuição sem troca de ações. A Vivo, que montou o próprio braço de crédito, também aluga rede para banco. O Inter Cel, operadora virtual do Inter, tinha 155,7 mil linhas na rede dela em abril, um sexto do NuCel.
A Telefônica Brasil divulga o resultado do terceiro trimestre em 10 de novembro, o primeiro balanço com seis meses completos de crediário nas lojas. No Nubank, a compra do Porto Real ainda aguarda aprovação do Banco Central.