


O Dinheiro Vivo Nunca Esteve Tão Vivo
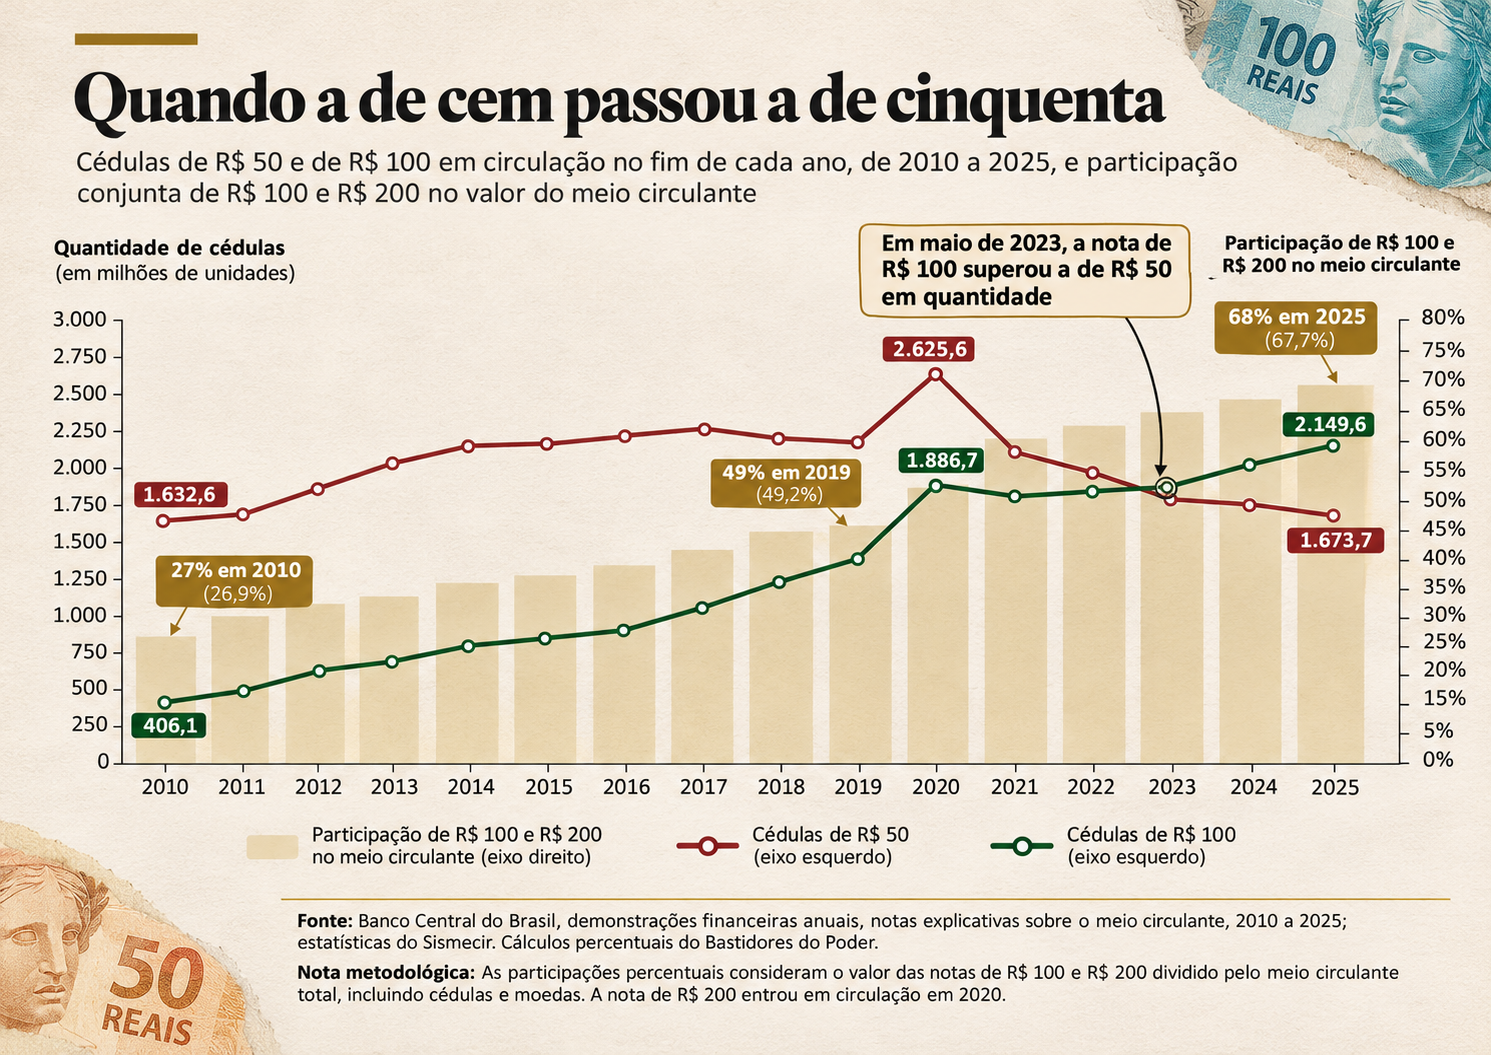
O Pix aposentou o troco, e o país mantém um estoque histórico de dinheiro vivo, cada vez mais longe dos bancos. Em 2010, circulavam 406 milhões de notas de R$ 100 no Brasil. No fim de 2025, já eram 2,15 bilhões, mais que qualquer outra cédula, enquanto as de R$ 50 encolheram 23% desde 2019.
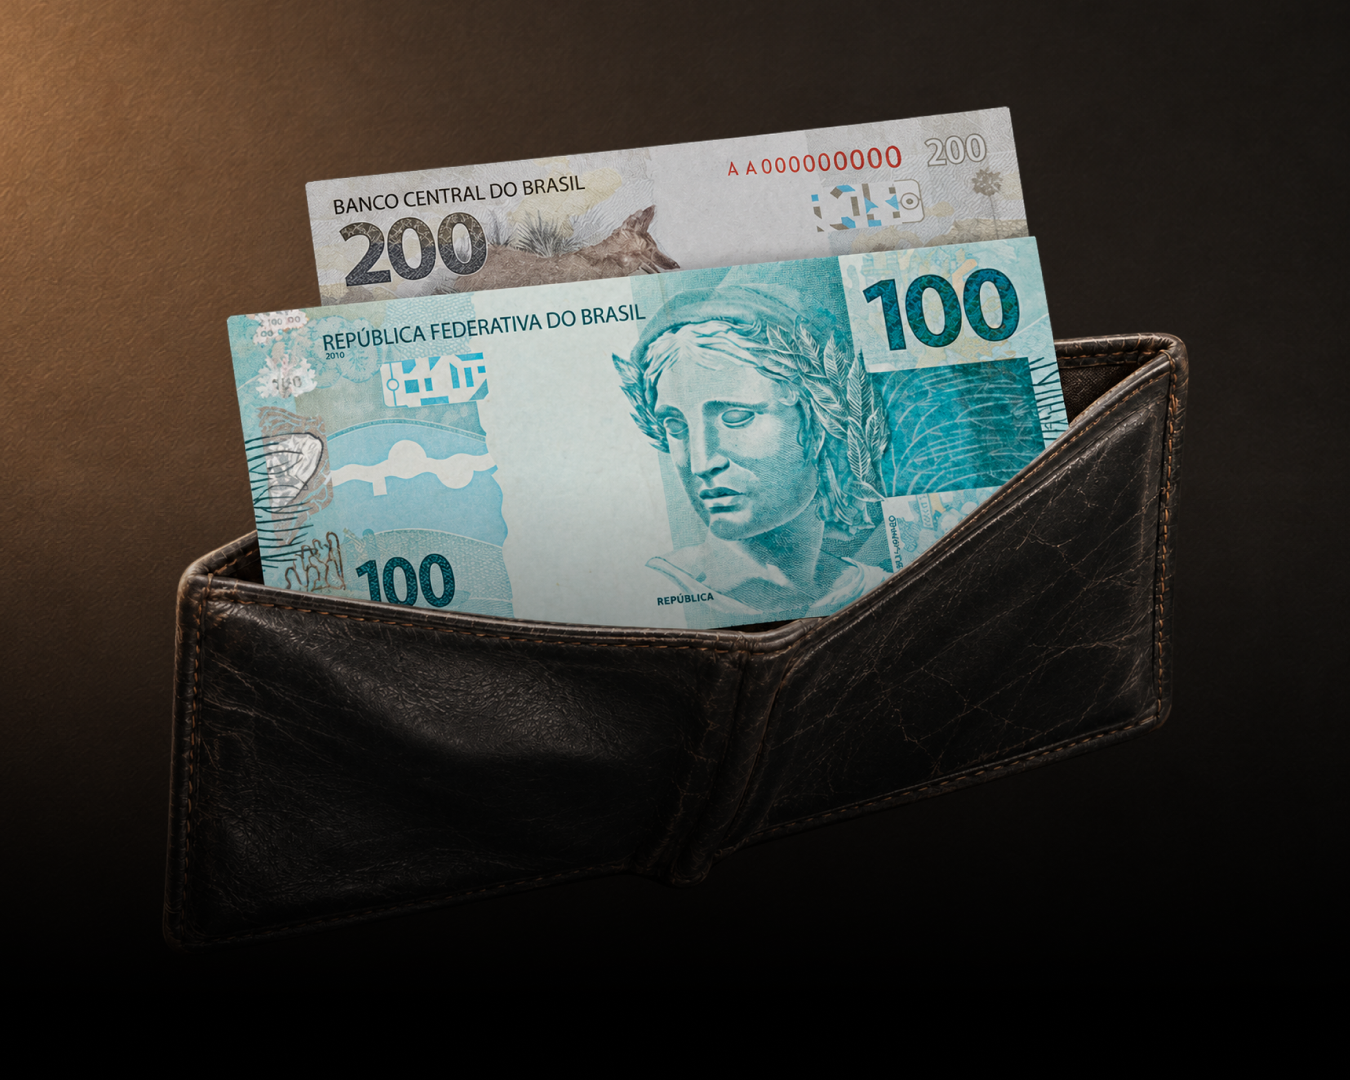
Só 22% dos brasileiros têm o dinheiro vivo como forma de pagamento mais usada, pouco mais da metade dos 42% de 2021, segundo a pesquisa mais recente do Banco Central sobre o assunto. No mesmo intervalo, a nota de R$ 100 virou a cédula mais comum do país, com mais de dez exemplares por brasileiro no fim de 2025, e o estoque total de dinheiro em circulação chegou a R$ 383 bilhões em julho de 2026, para seguir em R$ 382,4 bilhões em setembro.
As notas de R$ 100 e R$ 200 somavam R$ 249,4 bilhões no fim de 2025, 68% de todo o dinheiro em circulação, contra 49% em 2019 e 27% em 2010.
Descontada a inflação, o valor em circulação nessas duas cédulas cresceu 30% entre 2019 e 2025, enquanto o das notas de R$ 50 para baixo, as que fazem troco, encolheu 41%. O Pix tirou do dinheiro vivo o trabalho de pagar a conta pequena e deixou com ele o de guardar valor, que se faz com nota grande e longe do banco. Em setembro de 2026, os bancos tinham no caixa 12,3% do meio circulante, contra 18,7% em dezembro de 2019, e o público segurava R$ 335,2 bilhões. Nenhuma estatística oficial responde quem guarda esse dinheiro, nem por quê.
Quando ninguém guardava dinheiro
Com o IPCA em 2.477% em 1993, segurar papel-moeda significava perder poder de compra a cada dia. Pelas contas da Bastidores com séries do Banco Central, todo o dinheiro vivo do país equivalia a 0,6% do PIB em junho de 1994, às vésperas do real, ou R$ 2,3 bilhões convertidos pela paridade de CR$ 2.750 por real. Seis meses depois do lançamento da moeda, eram R$ 10 bilhões e 1,9% do PIB. Em 1990, ano do Plano Collor, a proporção estava em 1,8%, e caiu à medida que a inflação voltou a acelerar.
Estabilizada a moeda, o papel-moeda chegou a 3,5% do PIB em 2010 e a 4,6% em junho de 2020, no auge da pandemia. Hoje está em 2,8%, o patamar do fim de 2001, e, corrigido pela inflação, o estoque do fim de 2025 é só 4% maior que o de 2011.
A nota de R$ 100, a maior do real por 26 anos, compra hoje o que R$ 11 compravam em julho de 1994, pelo IPCA acumulado desde o lançamento da moeda. Com os preços quase nove vezes maiores, compras que cabiam numa nota de R$ 10 passaram a pedir uma de R$ 100, e guardar o poder de compra que R$ 10 mil tinham naquele mês exigiria hoje quase 900 notas de cem. Nos Estados Unidos, onde a maior cédula em circulação também é a de US$ 100, ela passou a de US$ 1 em quantidade no fim da década passada, e quase 80% delas estão fora do país, segundo o Fed de Chicago, citado pelo FMI em 2019.
O Banco Central manda imprimir para repor nota gasta e manter estoque, mas a cédula só sai do cofre quando um banco a pede para atender cliente, e volta quando sobra, o que faz da quantidade em circulação um retrato do que o público quer segurar. Em 2025, o BC mandou produzir 1,67 bilhão de cédulas, e o número de notas na rua aumentou 86,5 milhões. Houve encomenda de novas notas de R$ 50, e mesmo assim circulavam 69,5 milhões a menos no fim do ano.
A nota que nasceu para a gaveta
Entre março e julho de 2020, o papel-moeda nas mãos do público subiu 28%, de R$ 216 bilhões para R$ 277 bilhões, e o Banco Central deu nome ao fenômeno. Numa entrevista coletiva no fim de julho, a diretora de Administração, Carolina de Assis Barros, atribuiu o entesouramento a três motivos: saques de pessoas e empresas para formar reserva, a queda das compras no comércio durante o isolamento e os beneficiários do auxílio emergencial, que "não retornaram dinheiro ao sistema bancário com a velocidade que esperávamos".
Na mesma entrevista, o BC anunciou que o Conselho Monetário Nacional tinha aprovado uma cédula de R$ 200, e o banco contratou com a Casa da Moeda 450 milhões de unidades para aquele ano, num contrato de cerca de R$ 146 milhões. Em agosto, PSB, Podemos e Rede foram ao STF (ADPF 726) sustentando que uma nota de valor mais alto facilitaria a ocultação de patrimônio e a lavagem de dinheiro, e citaram a Europa, que estava aposentando a de €500. A relatora, Cármen Lúcia, deu 48 horas para o BC se explicar, e a cédula do lobo-guará entrou em circulação em 2 de setembro de 2020 assim mesmo.
Em fevereiro de 2021, Transparência Brasil, Transparência Partidária e Ministério Público Democrático pediram à relatora que barrasse novas impressões, numa carta que contava que, em 2019, o BC havia discutido com a sociedade civil a retirada de circulação da nota de R$ 100. Em 2026, a de R$ 100 é a cédula mais numerosa do país, posto que tomou da de R$ 50 em maio de 2023, e a de R$ 200 registrou a maior alta percentual entre as cédulas em 2025, com avanço de 13%. Em junho de 2026, circulavam 184,9 milhões de notas do lobo-guará, menos da metade da encomenda de 2020, e a cédula não é impressa desde o lançamento, segundo reportagem do NSC Total de junho.
O troco foi para o celular
O Pix, lançado em novembro de 2020, assumiu o pagamento pequeno que era o trabalho das cédulas de R$ 50 para baixo. Em 2025 foram 79,8 bilhões de transações e R$ 35,3 trilhões movimentados, 71% delas de até R$ 100, segundo o relatório de gestão do sistema divulgado pelo BC em agosto. Na pesquisa do banco, o Pix era o meio de pagamento principal de 46% dos entrevistados em 2024, contra 17% em 2021, e só 15,5% recebiam o salário em dinheiro.
O país tinha cerca de 20 mil agências bancárias em 2019 e 14,2 mil no fim de 2025, e o BC atribui ao Pix parte da queda de 31% na emissão de cédulas entre 2020 e 2025, segundo o NSC Total. O uso de dinheiro vivo cai com a renda, de 75% entre quem ganha até dois salários mínimos para 58,3% entre quem ganha mais de dez, e é maior entre os maiores de 60 anos, com 72,7%.
O saldo contábil de caixa das agências, na estatística bancária por agência do BC, recuou de R$ 49,8 bilhões em 2019 para R$ 39,9 bilhões em 2025, e quatro unidades concentram quase um terço dele. Uma única unidade do Banco do Brasil, registrada na Receita como Empresa Central e com endereço cadastrado no Setor Bancário Sul, em Brasília, apresentava saldo de caixa de R$ 4,26 bilhões em dezembro de 2025, 10,7% do total contabilizado nas agências do país. Em seguida vêm uma unidade do Bradesco em Osasco, com R$ 3,3 bilhões, e as maiores do Itaú e da Caixa em São Paulo, com R$ 2,6 bilhões e R$ 2,3 bilhões.
Quem segura R$ 335 bilhões
Com a Selic em 13,75%, R$ 10 mil parados numa gaveta deixam de render perto de R$ 1.375 por ano antes do imposto. A literatura internacional costuma ligar o entesouramento de notas grandes a juro baixo, e foi assim que Kenneth Rogoff, de Harvard, explicou parte da demanda crescente por notas de US$ 100, que para ele servem sobretudo a quem foge de impostos e de regulação e a atividades ilegais, segundo o FMI. No Brasil, o estoque das notas grandes cresceu acima da inflação com juro de dois dígitos, o que enfraquece a explicação financeira e deixa as outras na mesa, da precaução e da desconfiança dos bancos à renda informal, à sonegação e ao dinheiro do crime.
As comunicações de operações em espécie ao Coaf, enviadas automaticamente por bancos e outros setores obrigados, saltaram de 1,09 milhão em 2015 para 4,93 milhões em 2024, segundo estudo do Fórum Brasileiro de Segurança Pública e do Instituto Esfera. Nos bancos, o limite para comunicar depósitos e saques caiu de R$ 100 mil para R$ 50 mil no fim de 2017, o que também influencia a comparação. O número mede comunicações automáticas, e não crimes, e não informa a cédula nem o estado. A imagem mais conhecida do colchão ilícito é de setembro de 2017, quando a Polícia Federal encontrou o equivalente a R$ 51 milhões em reais e dólares, a maior parte em notas de R$ 100 e R$ 50, num apartamento em Salvador atribuído ao ex-ministro Geddel Vieira Lima.
O Banco Central explicou ao NSC Total, em junho, que a emissão de cédulas depende da demanda da população, ao tratar o período da Covid como atípico. O caso que mais desafia a tese do colchão sujo vem da Índia, onde o governo anulou de uma vez, em novembro de 2016, as notas de 500 e 1.000 rúpias para atingir o dinheiro não declarado. Segundo o Reserve Bank of India, 99,3% do valor recolhido voltou aos bancos, o que mostra que quase todo o valor retornou ao sistema bancário, sem revelar quanto dele tinha origem lícita. Na zona do euro, o BCE decidiu em 2016 parar de emitir a nota de €500 por temer que ela facilitasse atividades ilícitas e encerrou a emissão em 2019, mas a cédula continua valendo.

O cofre que encheu na fronteira
Segundo levantamento da Bastidores com dados da ESTBAN, Tabatinga, no Amazonas, registrou crescimento no saldo de caixa das agências bancárias entre 2019 e 2025, na contramão do movimento nacional. A cidade fica na fronteira com Letícia, na Colômbia, e Santa Rosa, no Peru. O saldo de caixa registrado nas três agências da cidade, de Bradesco, Banco do Brasil e Caixa, foi de R$ 10,1 milhões para R$ 20,5 milhões no período em que o do país caiu 20%. São R$ 280 por morador, 50% acima da média nacional, e esse saldo contábil equivale a 18% dos depósitos à vista e de poupança locais, quase seis vezes a proporção do Brasil.
Os depósitos da cidade também cresceram acima da média, 40% nos depósitos à vista e 51% na poupança, contra 28% e 20% no país, mas bem menos que o caixa. A estatística não explica a diferença. O comércio com os países vizinhos e as dificuldades de transporte de numerário numa região atendida por vias aérea e fluvial são possíveis explicações, mas os dados não permitem determinar seu peso. A Polícia Federal registrou um episódio envolvendo dinheiro em espécie em janeiro de 2026, quando prendeu em flagrante uma peruana que tinha acabado de sacar R$ 64 mil numa agência da cidade; segundo a PF, as informações preliminares apontam para lavagem de dinheiro e possível ligação com o tráfico.
Em dezembro de 2025, o dinheiro em circulação chegou a R$ 368,6 bilhões, R$ 12,8 bilhões acima do fim de 2024. O Banco Central consegue acompanhar quantas cédulas circulam e quanto permanece fora dos bancos. Mas os números não mostram quem guarda esse dinheiro, nem por que tantas notas continuam longe dos caixas.