


O Gestor de Bill Gates
O trust da fundação de Bill Gates zerou sua fatia em Microsoft. Há anos, um gestor pouco conhecido leva a fortuna do bilionário na direção oposta ao software: lixo, água, ferrovia, trator e terra. A maior parte das apostas está fora do que o mercado enxerga.
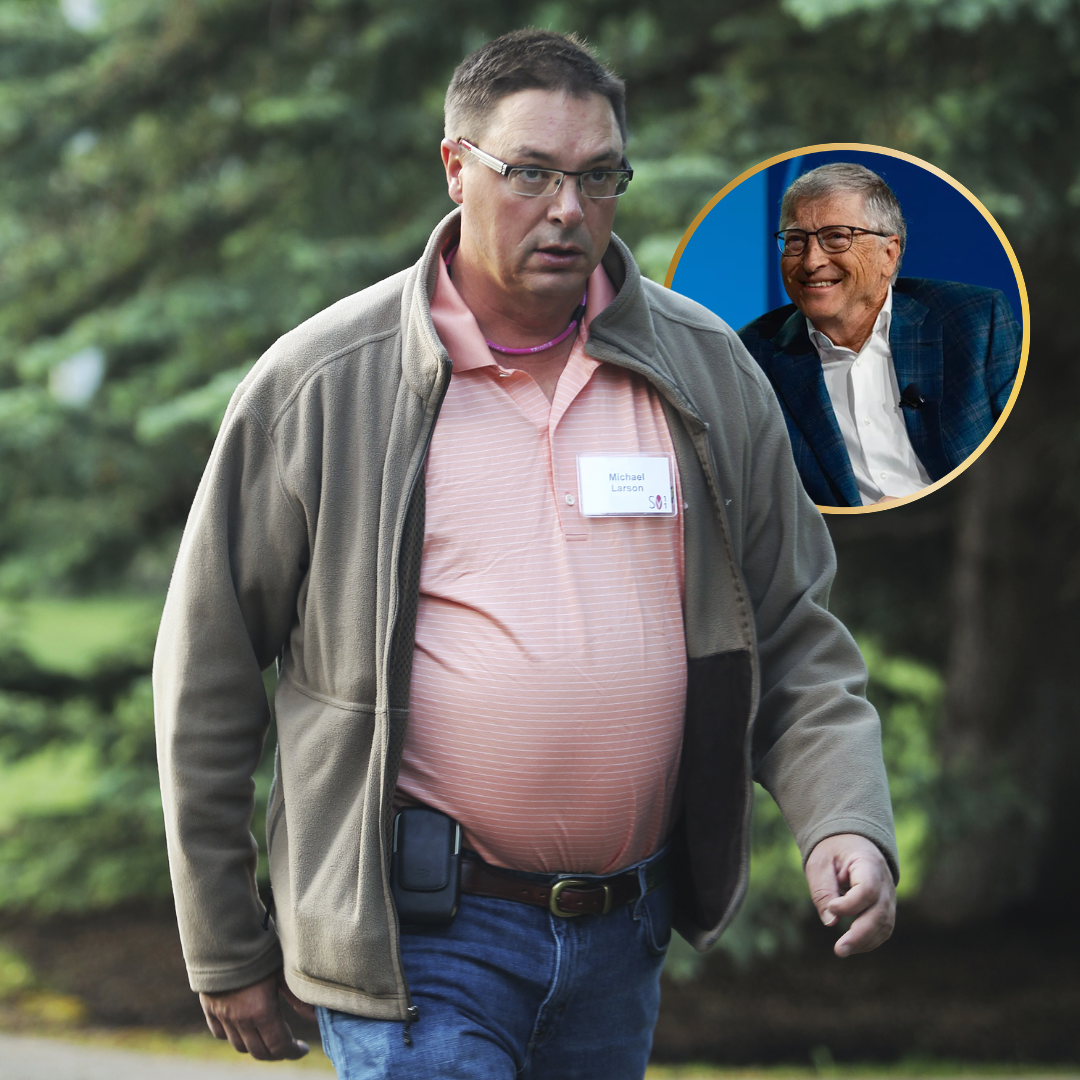
Por muito tempo, uma das maiores posições do trust ligado à fundação de Bill Gates foi a Microsoft, a empresa que ele fundou. Quando o trust filantrópico publicou sua carteira mais recente, em maio, a Microsoft não aparecia. Não tinha caído para segundo ou terceiro lugar: tinha ido a zero. Os 7,7 milhões de papéis que ainda restavam, cerca de US$ 3,2 bilhões a preços citados à época, saíram no primeiro trimestre de 2026, no fim de uma venda gradual que vinha reduzindo a posição desde 2024. No topo da carteira, no lugar do software, ficou a Berkshire Hathaway, de Warren Buffett, seguida pela Waste Management, dona de aterros e caminhões de lixo, e por uma ferrovia, a Canadian National.
Esse balanço, no entanto, é só a fatia iluminada de uma fortuna que opera em grande parte fora da vitrine. O documento que investidores rastreiam como “a carteira de Bill Gates”, o 13F divulgado a cada trimestre, não é a carteira pessoal de Bill Gates. É o relatório do Gates Foundation Trust, que financia a fundação e é obrigado a reportar determinadas ações e securities negociadas nos Estados Unidos. A fortuna pessoal do bilionário não é integralmente representada ali. Ela é administrada em boa parte pela Cascade, uma holding instalada em Kirkland, no estado de Washington, que não publica uma carteira trimestral completa comparável ao 13F do trust.
A carteira pública do trust somava US$ 31,7 bilhões no fim de março. O patrimônio que a Cascade administra para Gates é estimado por rastreadores de family offices em mais de US$ 115 bilhões, número que ninguém confirma porque a Cascade nunca o divulgou. O público enxerga, portanto, só uma parte do jogo, e justamente fora desse 13F ficam várias das apostas mais relevantes: participações privadas, imóveis, terras agrícolas e estruturas que não entram no relatório acompanhado pelo mercado.
O gestor que quase nunca fala
Quem comanda a Cascade desde 1994 é Michael Larson, e o fato de o nome não dizer nada a quem está fora do círculo de Gates é parte da lógica do negócio. Larson escolheu “Cascade” justamente por soar genérico, um rótulo que permitisse comprar fatias relevantes de empresas sem que o mercado percebesse de imediato que o comprador era o homem mais rico do planeta. Concedeu uma entrevista de fôlego à revista Fortune em 1999 e, de lá para cá, praticamente desapareceu da vida pública.
Larson terminou o ensino médio em dois anos, formou-se em economia em Claremont McKenna e fez MBA na Universidade de Chicago aos 21. Veio da gestora Putnam, em Boston, quando foi recrutado para cuidar do dinheiro de Gates. Seu mandato era simples e arriscado: reduzir a dependência de uma única ação, a Microsoft, sem destruir a fortuna no caminho. O Wall Street Journal calculou em 2014 que ele rendia 11% ao ano em base composta desde 1995, mais de um ponto percentual acima do S&P 500 no mesmo intervalo. Foi o bastante para transformar Larson no homem de confiança por trás da fortuna não Microsoft de Gates.
As digitais de Larson aparecem em conselhos de empresas que ajudam a explicar a lógica da Cascade. Hoje, ele está nos conselhos de Republic Services, Ecolab e FEMSA, além de fundos da Western Asset. Em outros ativos, a influência vem por outros executivos da própria Cascade: Alan Heuberger está no conselho da Deere, e Robert Fritz é o lead director do Four Seasons. Sempre que a Cascade vira acionista grande o suficiente, tenta trocar discrição por influência de longo prazo.
A fortuna que cobra todo mês
O que a Cascade comprou ao longo de trinta anos tem um fio comum, e ele é quase o contrário de tudo que fez Gates rico. Em vez de depender só de ciclos de tecnologia, lançamentos e múltiplos de crescimento, os ativos da Cascade cobram todo mês, sofrem pouco com a moda e raramente somem da noite para o dia. É uma carteira montada para durar décadas.
Gates entrou no Four Seasons em 1997, quando a rede de hotéis de luxo ainda tinha capital aberto. Em 2007, fechou o capital ao lado do príncipe saudita Alwaleed bin Talal e do fundador da marca, o canadense Isadore Sharp. Em setembro de 2021, com o turismo global ainda se recuperando da pandemia, a Cascade desembolsou US$ 2,21 bilhões para comprar metade da fatia do príncipe e assumir 71,25% do negócio, numa transação que avaliou o Four Seasons em US$ 10 bilhões.
A maior posição industrial da casa é a Republic Services, segunda maior empresa de coleta e reciclagem de resíduos dos Estados Unidos, atrás apenas da Waste Management, que a própria fundação carrega. Em fevereiro de 2026, Cascade e Gates declararam 35,6% da companhia, e seguiram comprando: em maio, levaram mais cerca de US$ 200 milhões em ações, elevando a posição para aproximadamente 110,8 milhões de papéis. Larson é conselheiro.
A Cascade é também dona histórica da Ecolab, gigante de tratamento de água, higienização e saneamento industrial. O dado público mais recente mostra 29,2 milhões de ações nas mãos da Cascade e outras 5,2 milhões no Gates Foundation Trust; somadas, as posições ligadas a Gates apareciam com 12,13% da empresa no proxy de 2025.
A holding tem ainda 21,1% da AutoNation, uma das maiores redes de concessionárias de veículos dos Estados Unidos, fatia que subiu em 2026 pela redução do número de ações em circulação, não por novas compras. E carrega 27,9 milhões de ADSs da FEMSA, equivalentes a 14% das séries D-B e D-L e a 3,1% da Série B. É a companhia mexicana que participa da Coca-Cola FEMSA, maior engarrafadora de Coca-Cola do mundo por volume, e opera o Oxxo, uma das redes de conveniência mais capilarizadas das Américas.
Trator da Deere e equipamento da Caterpillar aparecem nas carteiras ligadas a Gates há anos, ao lado da Canadian National, ferrovia de carga que já foi uma das maiores posições da Cascade e hoje aparece sobretudo no 13F do Gates Foundation Trust. No primeiro trimestre de 2026, o trust carregava 51,8 milhões de ações da Canadian National, 6,35 milhões de Caterpillar e 3,56 milhões de Deere. Em 2022, Gates vendeu cerca de US$ 940 milhões em ações da ferrovia e transferiu outro lote de Canadian National para a fundação, que passou a figurar entre as maiores acionistas da companhia. Nada disso tem a ver com bits.
Gates é o maior proprietário privado de terra agrícola dos Estados Unidos, com cerca de 242 mil acres segundo a revista especializada The Land Report, espalhados por quase 20 estados, com posições relevantes em Louisiana, Arkansas e Nebraska. A carteira também inclui terras de transição no Arizona, mais ligadas a desenvolvimento imobiliário do que a lavoura. As compras foram montadas por uma rede de mais de 20 empresas de fachada ligadas à estrutura de investimentos de Gates; no Nebraska, a Investigate Midwest mostrou que uma LLC ligada a Gates tomou dois empréstimos, totalizando US$ 700 milhões, usando parte dessas terras como garantia. A escala virou combustível para teorias de que o bilionário quer controlar a comida americana. Gates já respondeu, num fórum do Reddit, que possui “menos de 1/4000 da terra agrícola dos EUA”, negou qualquer grande plano deliberado e disse que as aquisições são tocadas por uma equipe profissional de investimento.
A conta que vence em 2045
A saída da Microsoft combina com uma explicação mais burocrática do que filosófica. Em maio de 2025, Gates anunciou que vai doar praticamente toda sua fortuna pela Gates Foundation, gastar mais de US$ 200 bilhões até 2045 e fechar a fundação em 31 de dezembro daquele ano. Uma fundação com data para encerrar precisa transformar patrimônio em doação, e o orçamento anual já foi elevado para cerca de US$ 9 bilhões. Nesse contexto, a fatia concentrada em Microsoft era uma das posições mais simples de liquidar.
No mesmo 15 de maio de 2026 em que o Gates Foundation Trust arquivou o 13F sem Microsoft, a Pershing Square, de Bill Ackman, revelou o movimento inverso: uma nova posição na empresa. O 13F do fundo mostrou 5,65 milhões de ações, avaliadas em US$ 2,09 bilhões no fim de março.
O cofre desembarca no Leblon
O Four Seasons que Gates controla volta ao Brasil em 2029, de frente para a praia do Leblon, no edifício do antigo Hotel Marina Palace. O “Marinão” foi símbolo da hotelaria carioca nos anos 1980, entrou em verso de Marina Lima como “Hotel Marina” e está fechado desde 2017. A obra vai custar R$ 600 milhões, dos quais cerca de R$ 400 milhões só na reforma e modernização do prédio.
Pelo desenho divulgado, porém, o investimento imobiliário não sai da Cascade. Quem estrutura o negócio é a Catuaí Asset, gestora paulista de imóveis fundada em 2017, que comprou o imóvel por meio de um FIP e montou a operação com cerca de 55% de capital próprio e 45% de dívida bancária, com ciclo de retorno estimado em oito anos. Gates entra pela marca: controla a Four Seasons, operadora que vai administrar o hotel, não o tijolo. A distinção importa, porque boa parte da imprensa tratou o projeto como “o megaempreendimento de Bill Gates”, quando o bilionário não foi anunciado como investidor da obra.
A orla do Leblon praticamente não tem mais terreno para construir, e o edifício do Marina, o mais alto da região, é um dos últimos endereços de troféu disponíveis. Serão cerca de 120 quartos e suítes, todos voltados para o mar, numa aposta direta contra o Fasano, que, em comparação citada à época, cobrava a partir de R$ 4.600 a diária e operava com 90 quartos. A rede já tentou o país antes: manteve um Four Seasons em São Paulo de 2018 a 2020, fechado no começo da pandemia. Desta vez a aposta é no Rio, e o prazo para saber se a conta fecha já tem data: a inauguração está prevista para 2029.