


O Minério dos Outros
A Indonésia proibiu a exportação de níquel bruto, multiplicou as fundições e viu o refino ficar sob controle chinês. O Senado examina a política brasileira de minerais críticos com essa história pela metade, enquanto Araxá oferece outra resposta.
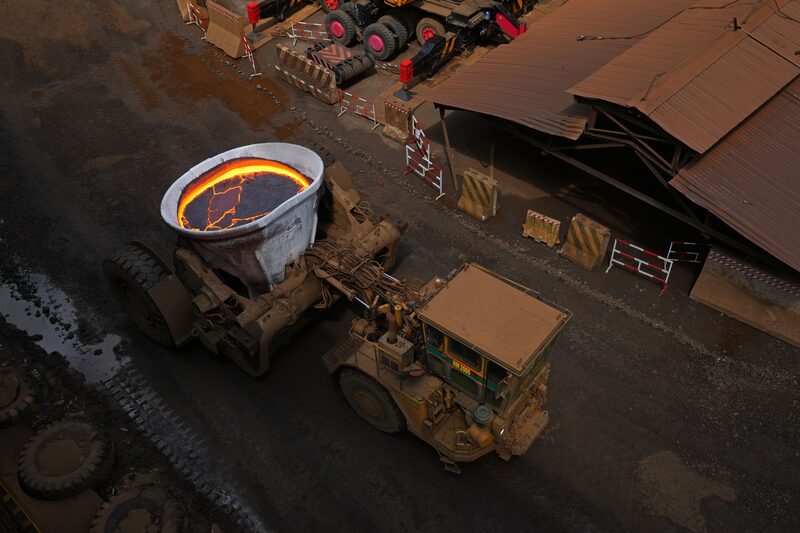
A única operação em escala fora da Ásia capaz de fornecer os quatro elementos magnéticos das terras raras fica em Minaçu, no norte de Goiás, e ainda embarca tudo o que produz para refinarias na China. A Serra Verde extrai da argila os quatro elementos que magnetizam motores elétricos e turbinas eólicas, concentra o material e o despacha sem separar, porque não existe no país uma única planta comercial capaz de separá-lo. Em abril, a americana USA Rare Earth anunciou um acordo para comprar 100% da operação por cerca de US$ 2,8 bilhões. Dois meses antes, a Serra Verde havia obtido US$ 565 milhões em financiamento da DFC, agência de fomento do governo dos Estados Unidos.
A cerca de setecentos quilômetros em linha reta dali, em Araxá, a CBMM fechou 2025 com receita líquida de R$ 14,5 bilhões e lucro de R$ 6,4 bilhões vendendo um minério cujo concentrado não deixa o país desde 1981. A companhia dos Moreira Salles comercializou mais de 100 mil toneladas de ferronióbio equivalente num mercado mundial de 133 mil, uma participação de mais de 75%.
O contraste entre as duas cidades resume a escolha que está na mesa do Senado. O PL 2.780, que cria a Política Nacional de Minerais Críticos e Estratégicos, foi aprovado na Câmara em 6 de maio e está no Senado desde 8 de maio, ainda aguardando despacho. No debate em torno dele, repete-se que o Brasil precisa “agregar valor” ao minério antes de exportá-lo, frequentemente com a Indonésia citada como prova de que a receita funciona. A experiência indonésia prova outra coisa: agregar valor dentro das fronteiras e ficar com esse valor são operações distintas, e um país pode executar a primeira em larga escala sem capturar integralmente a segunda.
Sessenta projetos depois
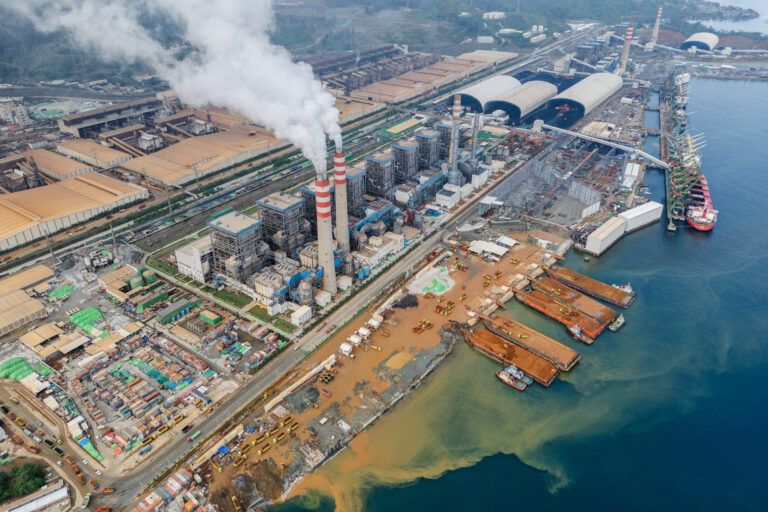
A Indonésia proibiu a exportação de minério de níquel cru em 2014, relaxou a regra em 2017 e a fechou de vez em 2020. O país tinha duas fundições antes do primeiro decreto; no início de 2025, já eram 44 em operação e outras 21 em construção. A produção de minério chegou a 2,2 milhões de toneladas em 2024, cerca de seis em cada dez toneladas extraídas no mundo, e a pauta de exportação passou de US$ 4,5 bilhões em minério bruto, em 2013, para US$ 38 bilhões a US$ 40 bilhões em produtos de níquel, em 2024. Joko Widodo, o presidente que apertou o cerco, resumia a política num par de números: o valor das exportações de níquel foi de 17 trilhões para 510 trilhões de rupias.
Entre os principais grupos que ergueram essa capacidade estão Tsingshan e Jiangsu Delong, que investiram mais de US$ 10 bilhões desde 2015. Um levantamento da consultoria C4ADS publicado em fevereiro de 2025 calculou que interesses chineses controlam mais de 75% da capacidade de refino instalada no país. Entre 80% e 90% do maquinário de refino importado pela Indonésia vem da China, que recebeu 82% de todo o níquel exportado pelo país em 2024.
Do lado do Estado, os royalties mudaram ao longo da expansão. Em 2019, a alíquota sobre minério de níquel era de 5% e, antes da última mudança, havia chegado a 10%, contra 2% cobrados no Brasil e alíquotas que variam conforme o estado na Austrália. Em abril de 2025, Prabowo Subianto assinou a elevação para uma tabela progressiva de 14% a 19% sobre o minério, que associações do setor descrevem como uma das mais altas do mundo. A nova elevação chegou onze anos depois do primeiro decreto de proibição.
Do lado da população, um levantamento do Lowy Institute em Sulawesi do Sudeste concluiu que o efeito da indústria sobre pobreza e desemprego foi limitado. A participação do processamento no emprego da província subiu de 5,1% para 9,7% entre 2015 e 2023. O parque de Morowali reúne cerca de 120 mil trabalhadores, contando terceirizados, e mais de oito em cada dez eram indonésios em 2025. Um estudo do CREA e do CELIOS projeta que as mortes anuais atribuídas à poluição das fundições e das termelétricas cativas de carvão em três províncias produtoras saltem de 215 em 2020 para 4.982 em 2030.
O excesso de oferta indonésio ajudou a derrubar a cotação do níquel na LME para perto de US$ 15,6 mil por tonelada em abril de 2025, próxima das mínimas de vários anos. No Pará, a Horizonte Minerals viu o orçamento do projeto Araguaia inflar de US$ 537 milhões para cerca de US$ 1 bilhão, entrou em administration no Reino Unido em maio de 2024 e levou a subsidiária brasileira a pedir recuperação extrajudicial em Belo Horizonte em janeiro de 2025. Um mês depois, a Anglo American assinou um acordo para vender seu negócio de níquel no Brasil, incluindo Barro Alto e Codemin, por até US$ 500 milhões à MMG, controlada por uma estatal chinesa. Em agosto de 2026, a operação ainda aguardava conclusão.
Na OMC, o painel provocado pela União Europeia considerou a proibição indonésia incompatível com as regras do comércio internacional em novembro de 2022. Jacarta apelou a um órgão recursal paralisado desde 2019, e o embargo segue em vigor até hoje.
Quase meio século sem vender bruto
O caminho de Araxá começou na direção oposta. A jazida de pirocloro identificada pelo geólogo Djalma Guimarães em 1953 virou empresa em 1955, e a CBMM passou a industrializar integralmente o concentrado no país a partir de 1981, principalmente em ferronióbio, liga que leva nióbio, metal do qual cerca de 100 gramas bastam para aumentar a resistência de uma tonelada de aço. Como o mercado para isso não existia, a companhia o construiu: mantém hoje um programa de tecnologia de R$ 250 milhões a R$ 300 milhões por ano e inaugurou em 2024, na própria cidade, a maior planta de ânodos à base de nióbio do mundo, mirando o mercado de baterias.
Uma parcela definida em contrato fica com o caixa público. A Codemig, estatal mineira que possui direitos minerários em área explorada conjuntamente com a CBMM, recebe 25% do lucro líquido da companhia apurado na parceria, o que rendeu R$ 1,73 bilhão em 2024; o acordo foi renovado em outubro de 2025 por mais 30 anos, prorrogáveis até 2070. Em 2023, a CBMM informou contribuição pública de R$ 4,9 bilhões, valor que incluía tributos e a parcela de R$ 1,5 bilhão destinada à Codemig.
Em 2011, a própria CBMM vendeu 30% do capital a dois consórcios asiáticos: um chinês, liderado pela CITIC com Baosteel e outras siderúrgicas, por US$ 1,95 bilhão, e um nipo-coreano, com JFE, Nippon Steel e Posco, também por US$ 1,95 bilhão, em operações que avaliaram a companhia em US$ 13 bilhões. A diferença em relação a Morowali está no desenho: os asiáticos entraram como minoritários, e parte do consórcio nipo-coreano assinou contratos de fornecimento de longo prazo, enquanto controle e desenvolvimento tecnológico permaneceram com a companhia controlada pelos 70% da família. E há o que não se copia. O minério de Araxá tem teor de aproximadamente 2,3% de nióbio e, segundo a CITIC, sócia da companhia, a CBMM concentra mais de 70% das reservas comprovadas mundiais, um quase-monopólio geológico que as terras raras brasileiras não possuem. Nelas, o quase-monopólio existe na etapa seguinte da cadeia, e pertence à China.
O elo que não existe
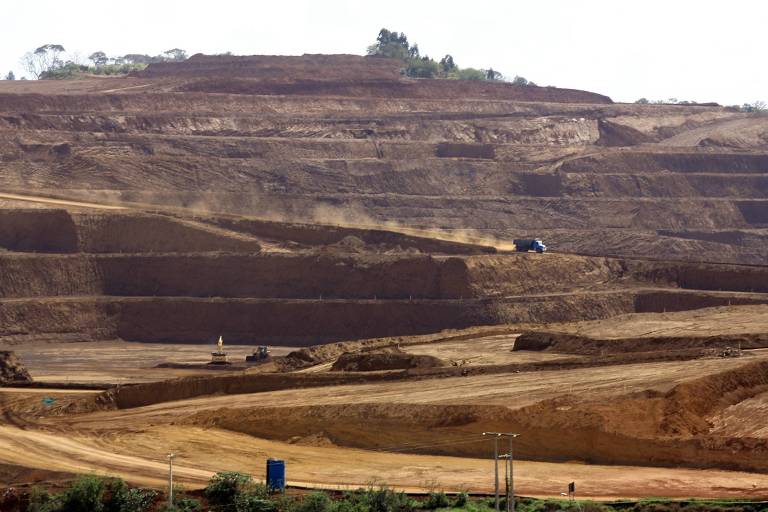
Mais de 90% da separação das terras raras magnéticas do mundo acontece em território chinês, assim como quase 95% da produção de ímãs permanentes, o produto final da cadeia. O Brasil figura nas tabelas do USGS com a segunda maior reserva do planeta, 21 milhões de toneladas, enquanto a ANM calcula 11,4 milhões de toneladas em reservas provadas e prováveis, e produziu 560 toneladas em 2024, contra 270 mil da China. Em 2025, com a Serra Verde em produção comercial, o total nacional subiu para cerca de 2 mil toneladas, 0,5% da produção mundial.
Nenhum projeto muda esse desenho por enquanto. A Aclara, que desenvolve o depósito Carina em Goiás, decidiu instalar sua planta de separação na Louisiana, nos Estados Unidos. O principal embrião de elo final em solo brasileiro é a linha do CIT SENAI ITR, em Minas Gerais, primeiro laboratório-fábrica de ímãs de terras raras do Hemisfério Sul, com capacidade máxima de até 100 toneladas por ano. A unidade ainda depende de insumos chineses para parte da cadeia, embora tenha começado em 2026 a testar matéria-prima de terras raras produzida no Brasil.
O texto que o relator Arnaldo Jardim fez a Câmara aprovar aposta em outra alavanca: créditos fiscais proporcionais ao grau de agregação de valor, extensão do Reidi, um fundo garantidor de até R$ 2 bilhões e acesso ao Fundo Clima. Não há proibição de exportar bruto nem obrigação geral de processar em território nacional; o texto tampouco fixa um percentual obrigatório de conteúdo local, embora permita que o regulamento o exija para acesso ao programa de incentivos. A proposta de uma estatal do setor, a Terrabras do deputado Rodrigo Rollemberg, ficou de fora e tramita em projeto próprio, que segue sem despacho desde abril. Na nota técnica que Alessandra Cardoso, do Inesc, e Bruno Milanez, da UFJF, publicaram em maio, os autores observam que, nos seis primeiros anos, o substitutivo destina 0,30% da receita operacional bruta líquida de tributos a pesquisa e inovação e outros 0,20% ao fundo garantidor; depois, a parcela de P&D sobe para 0,50%. Na avaliação deles, o desenho transforma o país em “local de acesso facilitado para o capital rentista especulativo”. O Chile testou um terceiro desenho no lítio, sem proibir exportações: a sociedade entre Codelco e SQM, materializada em 2025, prevê captura estatal estimada em até 70% da margem operacional associada à nova produção até 2030 e até 85% a partir de 2031.
Os prazos agora correm em paralelo. O requerimento de urgência da senadora Eliziane Gama para o PL 2.780 aguarda inclusão na Ordem do Dia desde 6 de julho; a venda da Serra Verde deve ser concluída até o fim de agosto; e o SENAI avança nos testes para nacionalizar a cadeia de ímãs, ainda sem produção comercial em escala.