


Onde está o lucro da JHSF?
A ação subiu 100%, o balanço amanheceu 2026 com mais caixa do que dívida, e os dividendos pingam todo mês na conta do acionista. Mas quando se separa o lucro que a companhia declara do dinheiro que de fato entra pelo caixa, a engrenagem que move a incorporadora de luxo aparece — e ela exige mais cautela do que a valorização da ação sugere.
Em abril de 2026, a ação da JHSF Participações negociava acima de R$ 14, depois de subir mais de 160% em doze meses. O calendário de dividendos aprovado para o ano somava R$ 550 milhões, distribuídos em doze parcelas mensais. A marca Fasano anunciava hotéis em Miami, Londres, Cascais, Milão e na Sardenha. A leitura do mercado é de uma incorporadora de alta renda, dona de ativos premium, finalmente colhia os frutos de cinco décadas de construção de marca.
A narrativa funciona na superfície, e parte dela é verdadeira. O problema não está nos ativos — os shoppings funcionam, o aeroporto opera, os restaurantes faturam. O problema aparece quando se pergunta de onde vem o lucro que sustenta toda essa máquina, e se esse lucro algum dia se transforma em dinheiro de verdade.
Comecemos pelo número que abriu o ano. O quarto trimestre de 2025 fechou com lucro líquido de R$ 978 milhões, alta de 138% sobre o mesmo período do ano anterior. A receita líquida saltou 279%. São cifras que justificariam, sozinhas, boa parte da euforia. Mas a própria companhia registrou a ressalva no balanço: o resultado foi impulsionado por um evento extraordinário no segmento de incorporação, a venda de um bloco inteiro de imóveis avaliado em R$ 5,2 bilhões. Foi a maior operação do tipo já feita no setor imobiliário brasileiro. E, sendo extraordinária, ela acontece uma vez. Quando se retira esse evento da conta, o que sobra de geração recorrente conta uma história diferente daquela que o gráfico da ação desenha.
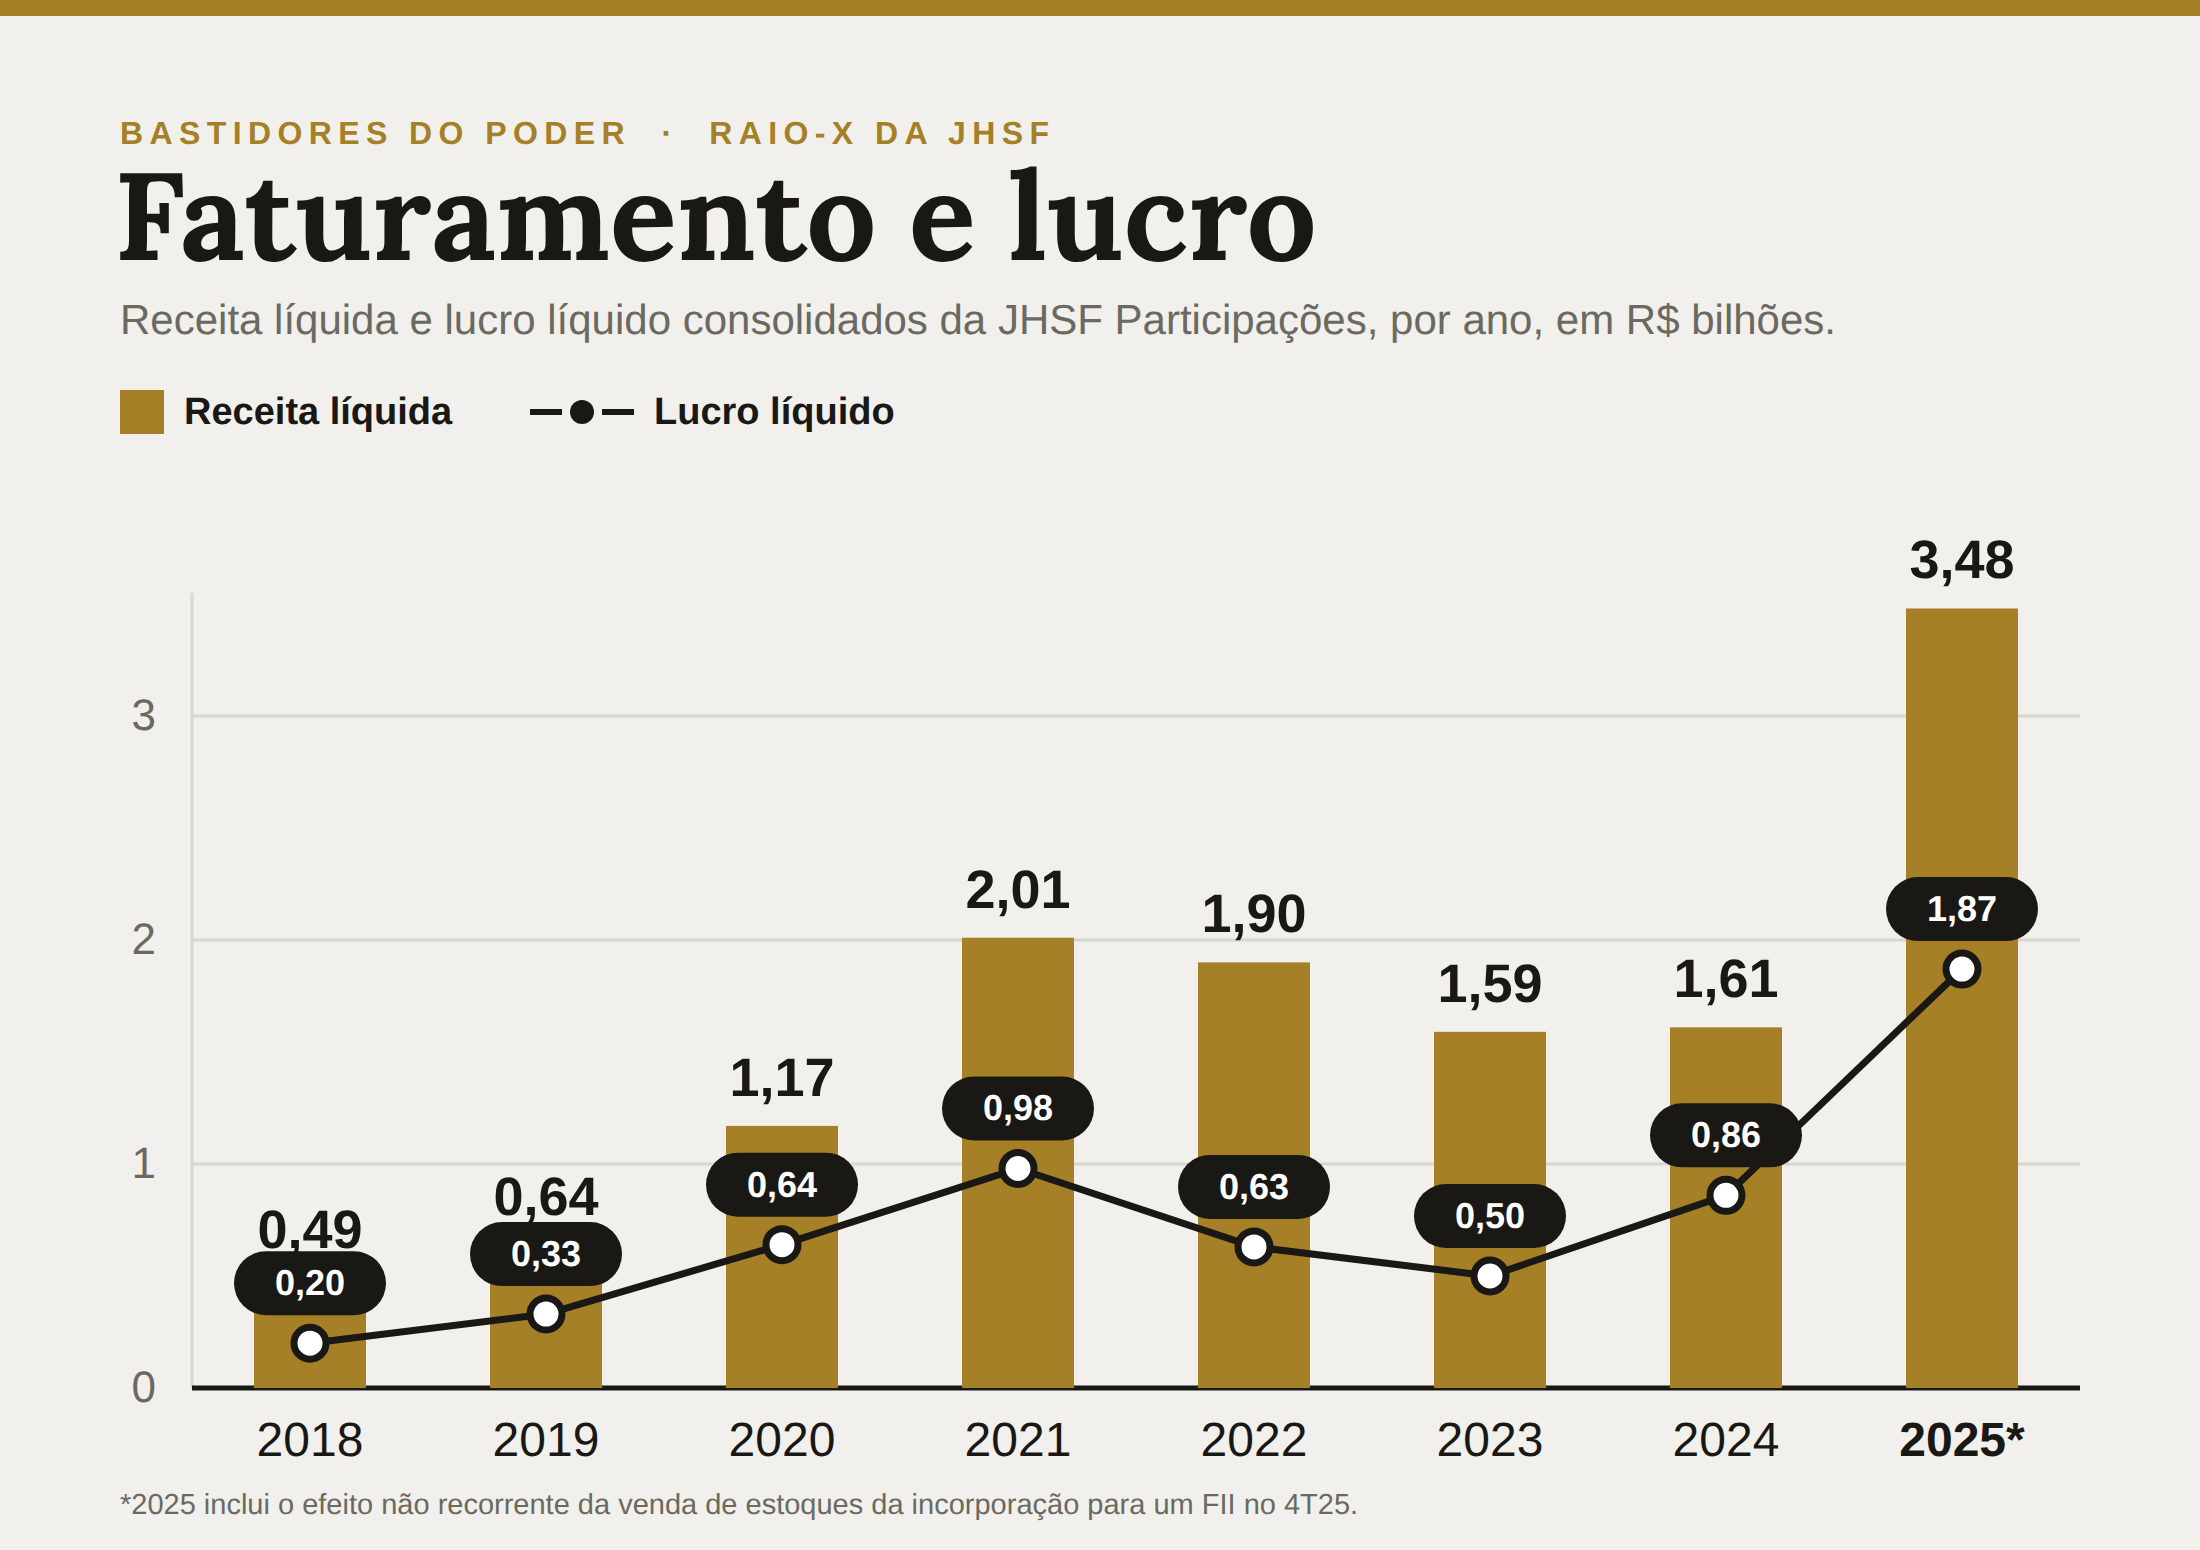
Para entender essa história, é preciso desmontar três peças que se encaixam. A primeira é como o lucro nasce. A segunda é como os ativos circulam por dentro da própria casa. A terceira é como os dividendos são pagos.
Primeira peça: o lucro que não passa pelo caixa
Nos últimos anos, uma parte relevante do resultado da JHSF não veio de venda nem de aluguel. Veio de reavaliação contábil. E aqui é preciso explicar com calma, porque o mecanismo é legal, é comum, e só vira problema quando se olha a proporção.
Existe uma norma contábil chamada CPC 28, correlata ao padrão internacional IAS 40, que trata das chamadas Propriedades para Investimento — imóveis que a empresa mantém para gerar aluguel ou para valorizar, como shoppings e terrenos. A norma permite que esses imóveis sejam medidos pelo valor justo, ou seja, pelo quanto valeriam hoje, e não pelo quanto custaram quando foram comprados ou construídos. A diferença entre o novo valor justo e o valor contábil anterior entra no resultado do período como ganho ou perda. Se o imóvel "valorizou" de R$ 100 para R$ 130 entre um trimestre e outro, esses R$ 30 entram no resultado como ganho contábil — sem que ninguém tenha comprado, vendido ou pago nada. Não há comprador. Não há saída nem entrada de dinheiro.
Quem decide quanto o imóvel passou a valer é um avaliador. E é aqui que mora a questão. O avaliador projeta fluxos futuros, define premissas como taxa de desconto, risco, perpetuidade e crescimento esperado, e chega a uma estimativa de valor justo. Em alguns terrenos, a metodologia é comparativa, com base em preços de áreas próximas. Na JHSF, essa avaliação se enquadra no que a norma chama de Nível 3 — o grau em que os dados usados na conta não vêm de transações observáveis no mercado, mas das projeções da própria administração. Em outras palavras: não existe uma venda recente de um shopping parecido validando o preço. O valor sai de um modelo que o investidor, lendo as notas do balanço, não consegue refazer por conta própria.
O peso desse mecanismo no resultado cresceu de forma acentuada. Em 2021, o ganho de reavaliação representava 2,7% do lucro líquido — um detalhe. Em 2023, pulou para 75%. Nos primeiros nove meses de 2025, chegou a 82%. Ao fim de 2025, o valor contábil dessas propriedades quase dobrou, de R$ 3,6 bilhões para R$ 6,8 bilhões — uma expansão de cerca de R$ 3,2 bilhões. Esse crescimento não corresponde à construção de novos prédios nessa magnitude, nem a compras relevantes de terceiros. Corresponde, em sua maior parte, à valorização estimada pelo avaliador sobre os mesmos shoppings, residências e terrenos que a empresa já carregava em carteira há anos.
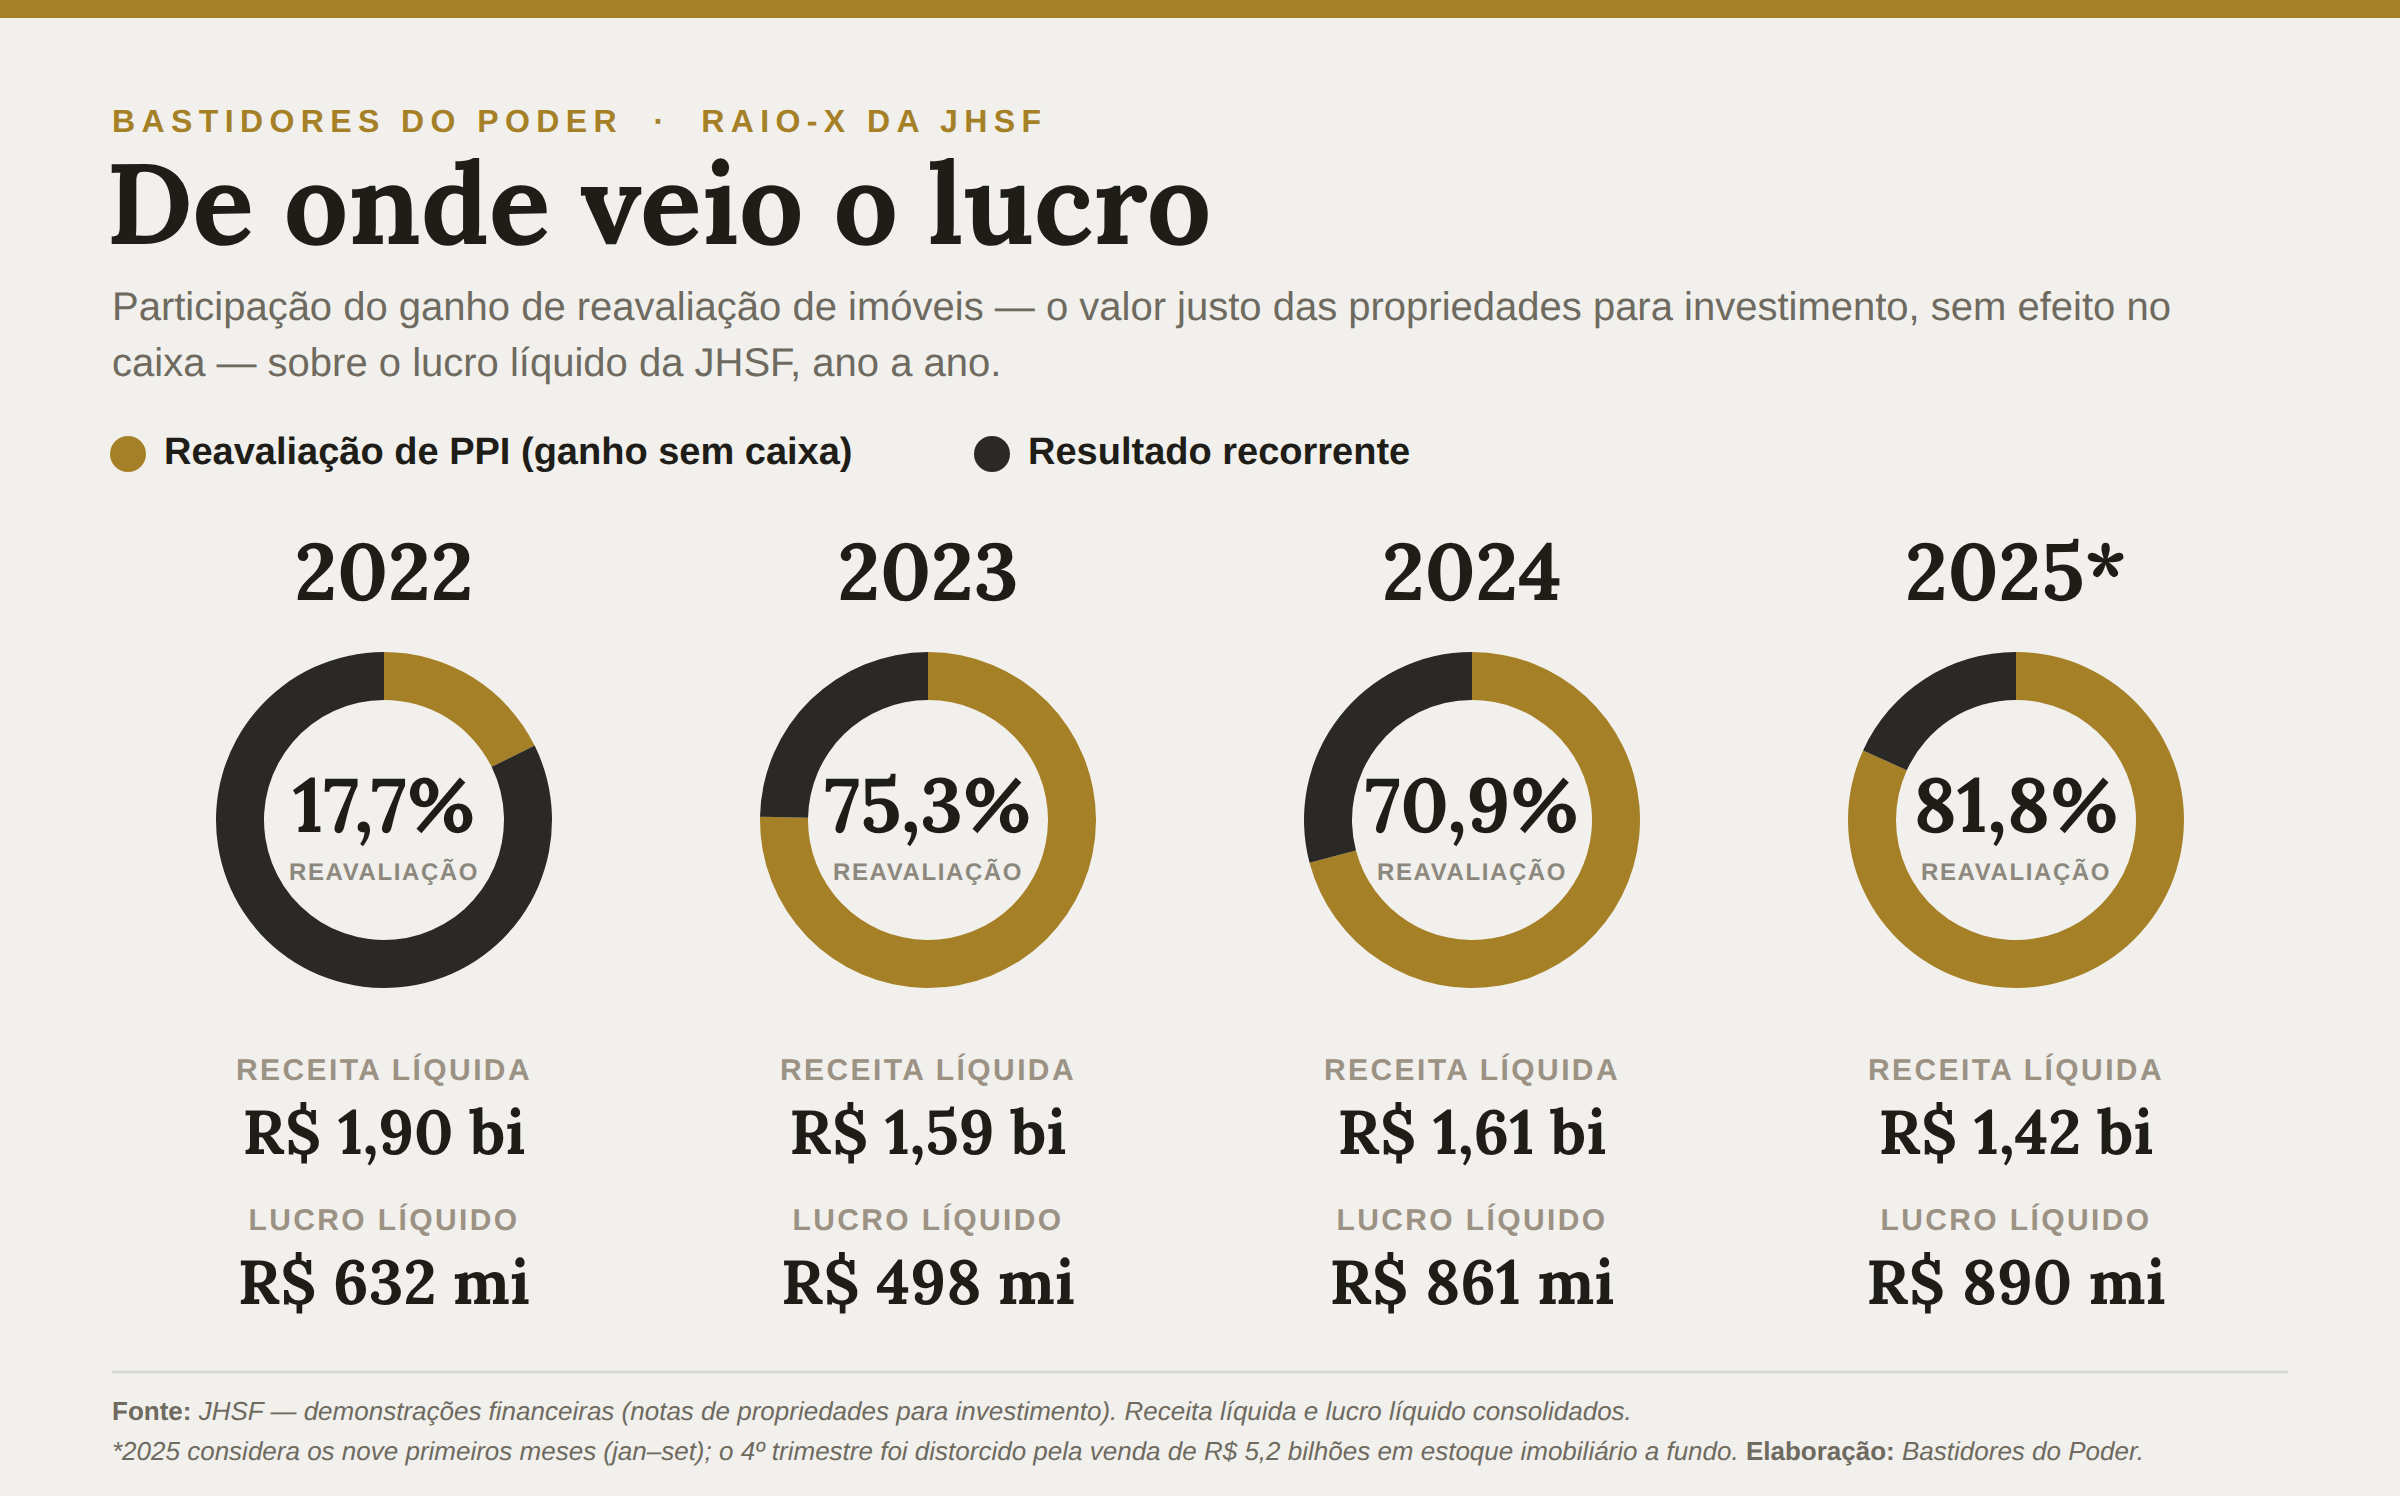
É justo fazer uma ressalva, reavaliar um ativo a valor de mercado não é, em si, irregular, é o que a norma autoriza, e é o que todas as empresas do setor têm o direito de fazer. Um terreno comprado barato há quinze anos realmente vale mais hoje, e registrar esse valor não é inventar dinheiro — é reconhecer uma valorização que de fato ocorreu. A questão na JHSF não é se os imóveis valorizaram. É de quanto essa reavaliação depende para formar o lucro, e o fato de que ninguém de fora consegue verificar o número.
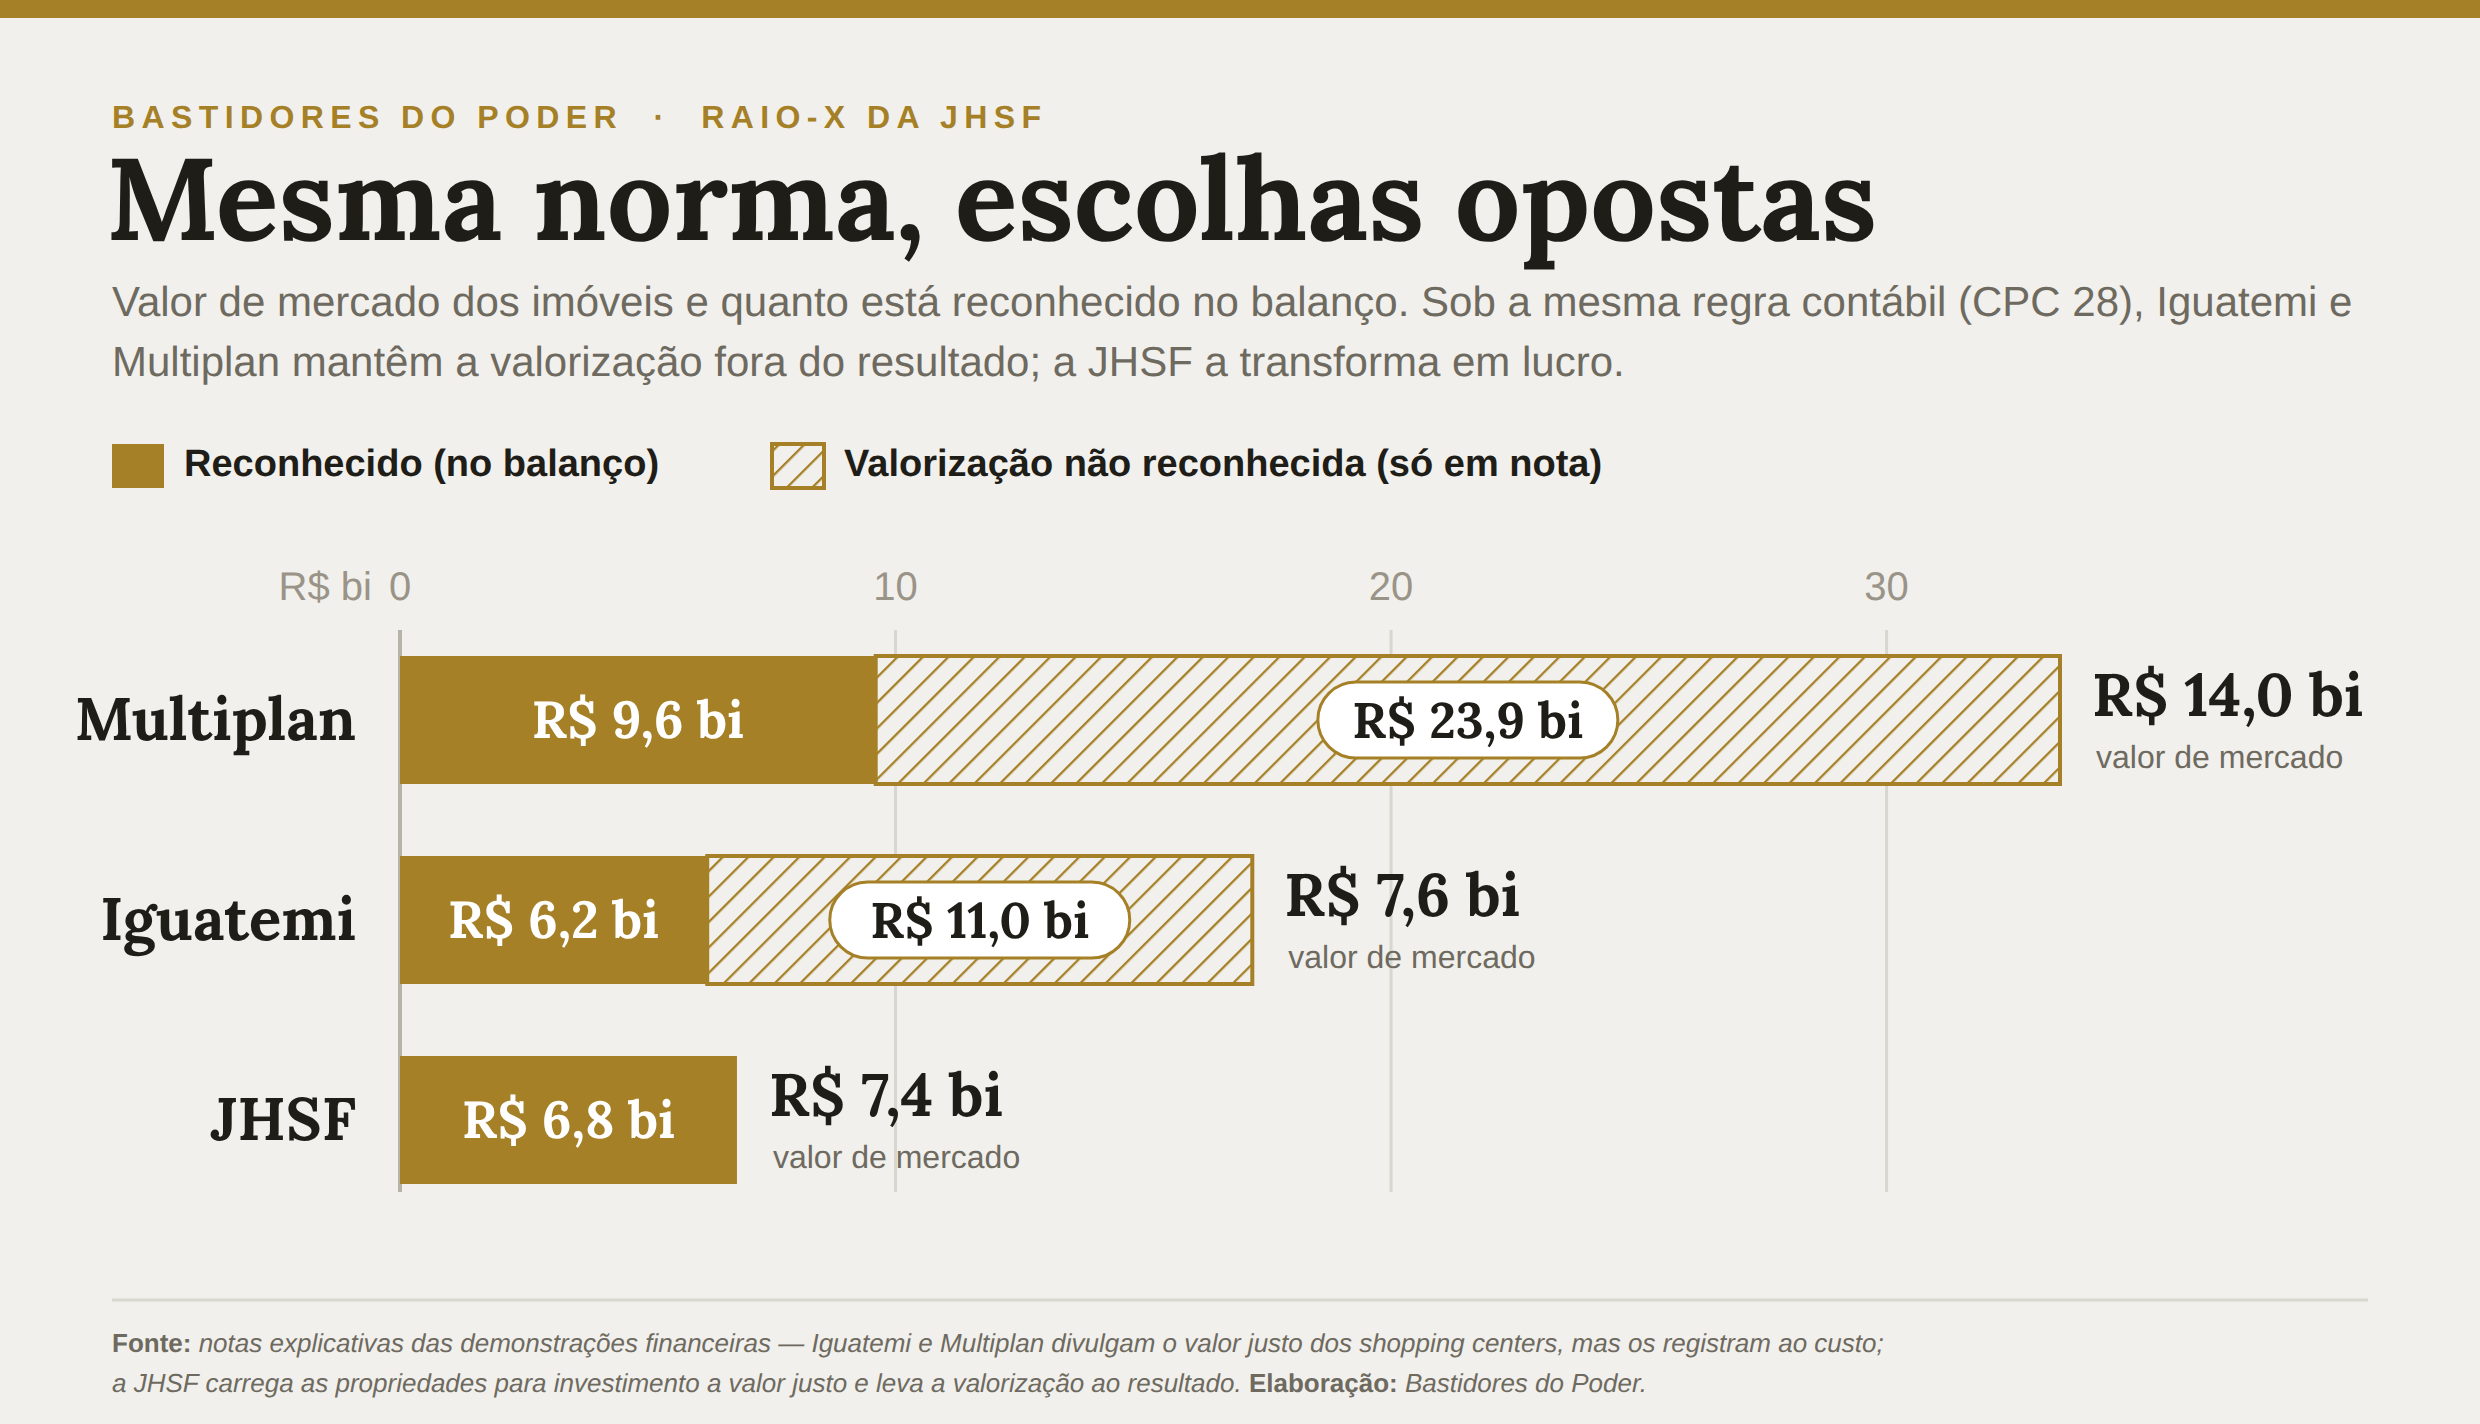
A comparação com os pares listados torna o ponto concreto, e é o tipo de coisa que se vê melhor num gráfico. Iguatemi e Multiplan seguem a mesma norma contábil, mas cabe uma ressalva: os modelos não são idênticos. As duas são operadoras de shopping, enquanto a JHSF combina incorporação, renda, hospitalidade e aeroporto, o que torna sua contabilidade mais complexa. As duas têm, segundo suas próprias notas explicativas, um valor de mercado de shoppings muito acima do que está registrado no balanço — ou seja, ambas carregam uma "valorização escondida" gigantesca que teriam o direito de transformar em lucro a qualquer momento. E nenhuma das duas faz isso. Elas mantêm os ativos registrados pelo modelo de custo, com o valor justo divulgado em nota ou apresentação, sem levar essa diferença ao resultado. No segmento comparável, as propriedades para investimento, a JHSF faz o caminho oposto: mensura esses ativos a valor justo e reconhece a variação no resultado. Não é proibido, mas é uma escolha — e uma escolha que infla o resultado de uma forma que as concorrentes evitam.
Vale registrar também que o tema aparece de forma recorrente no relatório dos auditores. No balanço de 2023, os auditores identificaram ajuste indicando necessidade de redução do ativo, não registrado pela administração por ser considerado imaterial diante das demonstrações tomadas em conjunto. Em 2024, a mensuração do valor justo permaneceu entre os principais assuntos de auditoria, categoria usada para os assuntos que, no julgamento profissional do auditor, foram os mais significativos na auditoria do exercício. O auditor cumpriu seu papel ao sinalizar o grau de julgamento envolvido. A administração manteve as mensurações.
Segunda peça: a operação que limpou o balanço
Aqui entra a transação de R$ 5,2 bilhões — e ela merece ser explicada em detalhe, porque é o coração da matéria e porque é facilmente mal compreendida. Há uma leitura entusiasmada dela, e há uma leitura cética. As duas encontram apoio em dados, e o leitor precisa das duas para formar a sua.
O que aconteceu, em ordem. A JHSF tinha 496 unidades imobiliárias — lotes, casas e apartamentos — ligadas a cinco empreendimentos: Boa Vista Village, Boa Vista Estates, Reserva Cidade Jardim, São Paulo Surf Club Residences e Fazenda Santa Helena. Parte pronta, parte em obras, parte ainda na planta. Era estoque que, vendido unidade por unidade, poderia levar anos para virar dinheiro, com a Selic acima de 14% pesando sobre o custo de carregar tudo isso.
Em vez de esperar, a JHSF estruturou, junto com JHSF Capital, XP, Itaú BBA e Bradesco BBI, uma venda para o JHSF Capital Desenvolvimento Imobiliário FII, fundo imobiliário fechado com prazo de dez anos. A operação envolveu a venda de 496 unidades, entre lotes, casas e apartamentos, ao fundo. A transação somou R$ 5,2 bilhões. A JHSF ficou com as cotas subordinadas, equivalentes a cerca de 24,9% do total, enquanto as demais cotas ficaram com os cotistas seniores. Pelo acordo, a companhia receberia R$ 3,49 bilhões na liquidação, em dezembro de 2025, e mais R$ 1,74 bilhão em dezembro de 2026. No resultado de 2025, parte da operação foi reconhecida de imediato, enquanto outra parte ficou sujeita ao método PoC, conforme o avanço das obras.
O fundo tem cotas seniores e cotas subordinadas, e a diferença entre elas é o ponto-chave da operação. As cotas seniores representam cerca de 75,1% do fundo e foram distribuídas com garantia firme de Itaú BBA, Bradesco BBI e XP. Elas têm prioridade no recebimento de remuneração e amortização, conforme a cascata de pagamentos. As cotas subordinadas, equivalentes a cerca de 24,9% do total, ficaram com a própria JHSF. São as últimas na fila: se os imóveis performarem abaixo do esperado, a primeira fatia econômica a ser comprimida é a cota subordinada da JHSF, antes dos retornos prioritários das cotas seniores.
Esse desenho é o que sustenta as duas leituras opostas.
A leitura favorável, e ela é legítima, diz o seguinte: a operação foi uma jogada de balanço bem-feita. A JHSF antecipou parte relevante do caixa de um estoque que levaria tempo para ser vendido unidade por unidade e reconfigurou sua estrutura de capital. Os números confirmam o efeito. No terceiro trimestre de 2025, a companhia tinha dívida líquida de R$ 2,2 bilhões. No quarto, fechou com posição líquida positiva de R$ 2,3 bilhões, considerando caixa, equivalentes, TVM e contas a receber. O prazo de cobertura dos vencimentos saltou de 2,2 para 7,2 anos. E o custo da captação foi baixo: os cotistas seniores são remunerados a CDI mais 2,25% ao ano, taxa que, para uma incorporadora brasileira, é barata. Uma debênture de incorporadora costuma sair um pouco acima disso. Nesse aspecto, a JHSF captou bem.
A leitura cética olha para a mesma operação e enxerga outra coisa. Economicamente, o que a JHSF fez se aproxima mais de uma captação de dívida com lastro nos imóveis do que de uma venda limpa. A companhia entregou seus melhores ativos de incorporação como garantia, ficou com a fatia de maior risco — a cota subordinada —, continua responsável por construir os projetos que ainda não estão prontos, com cerca de R$ 1,8 bilhão do próprio caixa, e continua administrando o fundo pela JHSF Capital, cobrando taxa de gestão. Vendeu, mas reteve o risco. E registrou a operação inteira como receita, o que inflou o resultado de 2025. Pelas estimativas do relatório que originou esta análise, considerando o desempenho de vendas dos últimos trimestres e o custo de remuneração das cotas seniores, o retorno implícito da posição da JHSF no fundo ficaria próximo de zero no cenário-base. Ou seja: a operação melhorou a liquidez, mas deixou a companhia exposta à fatia mais sensível do retorno.
O fundo vai vender as 496 unidades para compradores finais ao longo de até dez anos. Conforme vende, paga os cotistas seniores primeiro. O que sobrar — se sobrar, depois de pagar todo mundo — vai para a cota subordinada da JHSF. Os imóveis não retornam ao balanço: eles são vendidos para o mercado. A JHSF fica com a taxa de gestão e com o resíduo da subordinada. Não é "dei como garantia e recupero depois". É "vendi de verdade, mas segurei o pedaço de maior risco e a administração da venda".
Há ainda um detalhe na engenharia da operação que chama atenção pela forma como foi conduzido. Para que essa venda pudesse ser reconhecida como receita, a regra contábil exige que a JHSF não controle o fundo — caso contrário, o fundo teria que ser consolidado de volta no balanço, e o efeito no lucro desapareceria. O problema é que reter 24,9% das cotas, justamente a fatia que absorve as primeiras perdas, deixava a JHSF exposta demais aos resultados do fundo, o que ameaçava esse reconhecimento. A solução veio por um contrato chamado Total Return Swap, celebrado com uma empresa controlada diretamente pelo acionista controlador. Por meio dele, a maior parte da exposição econômica das cotas subordinadas foi transferida ao controlador, em troca de uma remuneração atrelada ao CDI.
Dois pontos sobre esse contrato merecem nota. O primeiro é o momento em que foi feito: em 20 de março de 2026, poucos dias antes da divulgação das demonstrações financeiras anuais de 2025. Segundo a companhia, o contrato foi um elemento relevante para sustentar a conclusão de não consolidação do fundo, condição importante para que a venda tivesse efeito no resultado consolidado. O segundo é a forma de divulgação. A operação com parte relacionada alterou de modo relevante a exposição econômica da companhia a uma posição de centenas de milhões e foi divulgada pela JHSF como Comunicação sobre Transações entre Partes Relacionadas, no Anexo F da Resolução CVM 80, canal obrigatório para esse tipo de transação. A informação estava pública e no lugar correto, ainda que em documento de baixa circulação entre investidores.
As duas leituras convivem, a operação realmente limpou o balanço — isso é fato, a dívida líquida virou caixa. E o lucro que ela gerou é, em grande parte, fruto de um evento que não se repete e de uma estrutura em que a empresa reteve o risco. As duas coisas são verdade ao mesmo tempo.
Terceira peça: a dívida que paga o dividendo
Com o balanço aliviado, fecha-se o ciclo. E aqui é preciso, de novo, separar o que cresceu do que diminuiu, porque a confusão entre os dois tipos de dívida é a fonte de boa parte dos mal-entendidos sobre a JHSF.
A dívida bruta — o total que a empresa deve, sem descontar o caixa — cresceu de forma consistente: de R$ 1,98 bilhão em 2021 para R$ 5,86 bilhões ao fim de 2025. São quase R$ 3,9 bilhões a mais em quatro anos. Esse dado é real e relevante. Mas a posição líquida ajustada — considerando caixa, equivalentes, TVM e contas a receber — seguiu outro caminho e, ao fim de 2025, virou positiva em R$ 2,3 bilhões, graças justamente à operação do fundo. A dívida bruta cresceu; a posição líquida ajustada, no fechamento do ano, deixou de ser negativa. O que importa não é o nível de endividamento de hoje, que está confortável. É a dependência do mecanismo que produziu esse conforto.
Porque parte dessa capacidade de captação financia investimentos reais, como expansão de shoppings, o Aeroporto Catarina e novos projetos. E os dividendos passam a disputar esse mesmo caixa. Ao longo dos últimos quatro anos, em alguns exercícios, os dividendos aprovados ficaram altos em relação à geração recorrente de caixa da companhia, especialmente quando se retiram os ganhos de reavaliação sem caixa. Os proventos aprovados somaram mais de R$ 1,2 bilhão no período. A combinação entre investimento, dívida bruta elevada e dividendos recorrentes aumenta a dependência de captação, recebíveis e operações extraordinárias para sustentar a engrenagem.
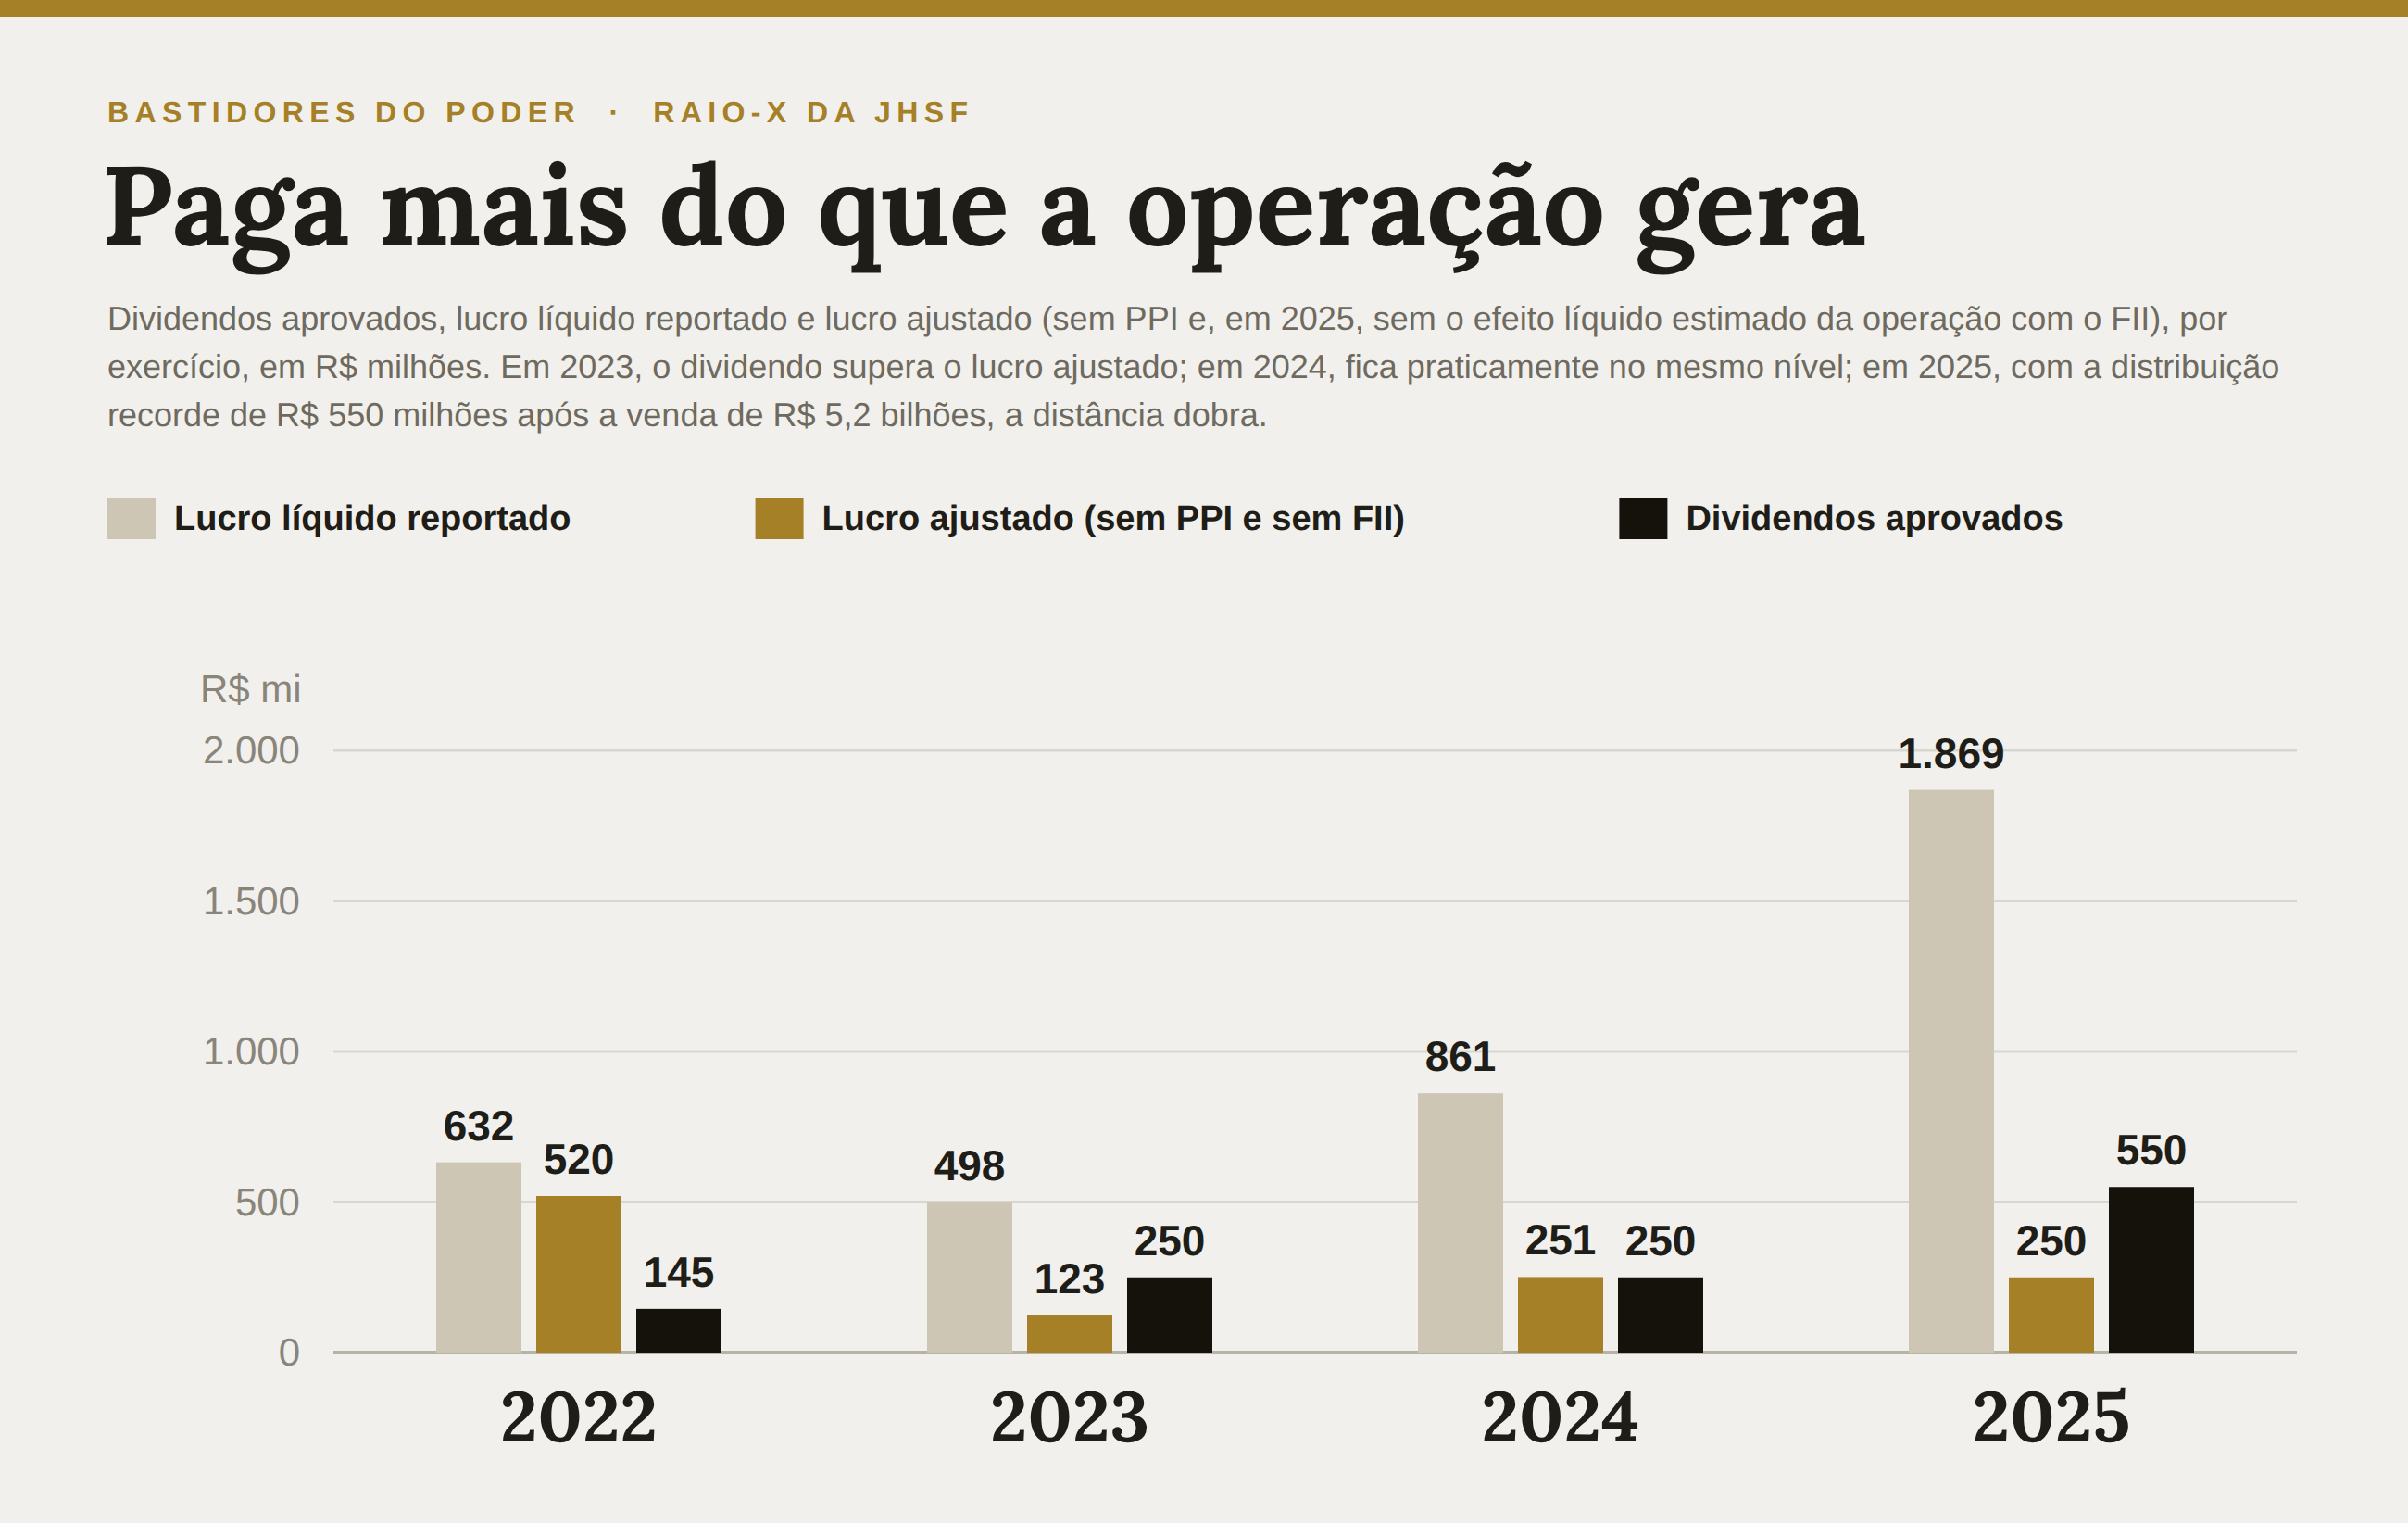
O dividend yield projetado chegou a 10,8% no anúncio, calculado sobre o preço da ação naquele momento. Com o papel acima de R$ 14, o realizado entre junho de 2025 e junho de 2026 caiu para cerca de 5,4%. O yield cheio é o que atrai o investidor pessoa física, o fundo de dividendos, a carteira montada para gerar renda. O que o yield não revela sozinho é a qualidade da geração de caixa por trás da distribuição. Na leitura crítica, a sustentabilidade do dividendo depende menos de caixa recorrente puro e mais da capacidade de captação que o ciclo sustenta. Quando a distribuição depende de captação, ganhos contábeis e operações extraordinárias, ela se aproxima mais de uma reciclagem de capital do que de uma renda sustentada apenas por caixa recorrente.
A memória do ciclo anterior
Nada disso é inédito na história da empresa, a JHSF já passou por um aperto e já teve que se desfazer de joias da coroa para sobreviver a ele.
Em 2016, em meio à recessão brasileira, a companhia ainda carregava dívida relevante. Ao fim do ano, a dívida líquida era de R$ 970,9 milhões; após a entrada de parte dos recursos da venda, a alavancagem caiu para 2,8 vezes. A saída foi vender 33% do Shopping Cidade Jardim, um de seus ativos mais valiosos, para a Gazit Brasil, controlada pela israelense Gazit-Globe, por R$ 410 milhões, em um programa declarado de redução de dívida e reforço de capital. Foi a venda de uma fatia de ativo premium para aliviar a estrutura financeira.
Sete anos depois, em 2023, a mesma fatia voltou à órbita da JHSF, mas não para o balanço da companhia diretamente. A participação foi retomada por R$ 560 milhões em uma operação estruturada pela JHSF Capital, por meio de veículos de investimento. O valor supera os R$ 410 milhões da venda de 2016 em termos nominais. Corrigido pela inflação, porém, o preço de 2016 equivaleria a cerca de R$ 580 milhões, o que torna a operação praticamente neutra em termos reais. O movimento que hoje aparece como sofisticação de gestão de ativos tem, na história recente da empresa, um precedente nascido de um ciclo de aperto financeiro. A diferença entre a engenharia de balanço como estratégia e como defesa depende, muitas vezes, do humor do mercado de crédito no momento.
O que os dados dizem
Convém ser explícito sobre o que esta análise afirma e o que não afirma, porque a fronteira importa.
Não há, em nada do que foi descrito, irregularidade. O mecanismo opera dentro das normas contábeis vigentes. A reavaliação de propriedades segue o CPC 28. A estrutura do fundo segue as regras de consolidação. Tudo está divulgado — ainda que, em pontos importantes, de forma fragmentada e em documentos de pouca circulação — nas notas explicativas dos balanços arquivados na CVM. Os ativos são reais e de qualidade: os shoppings operam com ocupação quase plena, o aeroporto cresce, os restaurantes Fasano faturam e a marca se internacionaliza. Negar isso seria falsear a realidade.
O que os dados mostram é uma distância material entre o lucro que a companhia declara e o caixa que ela efetivamente gera de forma recorrente. O lucro é, em grande parte, composto por ganhos de reavaliação que não viram dinheiro. O resultado de 2025 foi inflado por uma operação de R$ 5,2 bilhões que não se repete. E os dividendos aprovados nos últimos anos passaram a disputar caixa com um ciclo pesado de investimentos, o que aumenta a dependência de captação, recebíveis e reciclagem de ativos.
A sustentabilidade desse ciclo depende, em parte, da capacidade de a companhia continuar acessando capital em boas condições e de o mercado seguir atribuindo valor ao fluxo de dividendos. A pergunta que o investidor precisa fazer não é se a estrutura é legal — ela é. É o que acontece quando uma dessas duas condições deixar de valer. Porque se um dia o mercado decidir reprecificar a qualidade desse lucro, a conversão do preço da ação ao valor real dos ativos tende a ser rápida — e papéis de alto dividend yield sustentados por caixa recorrente baixo costumam ser os mais penalizados quando o crédito aperta.