


Os Donos do Dinheiro
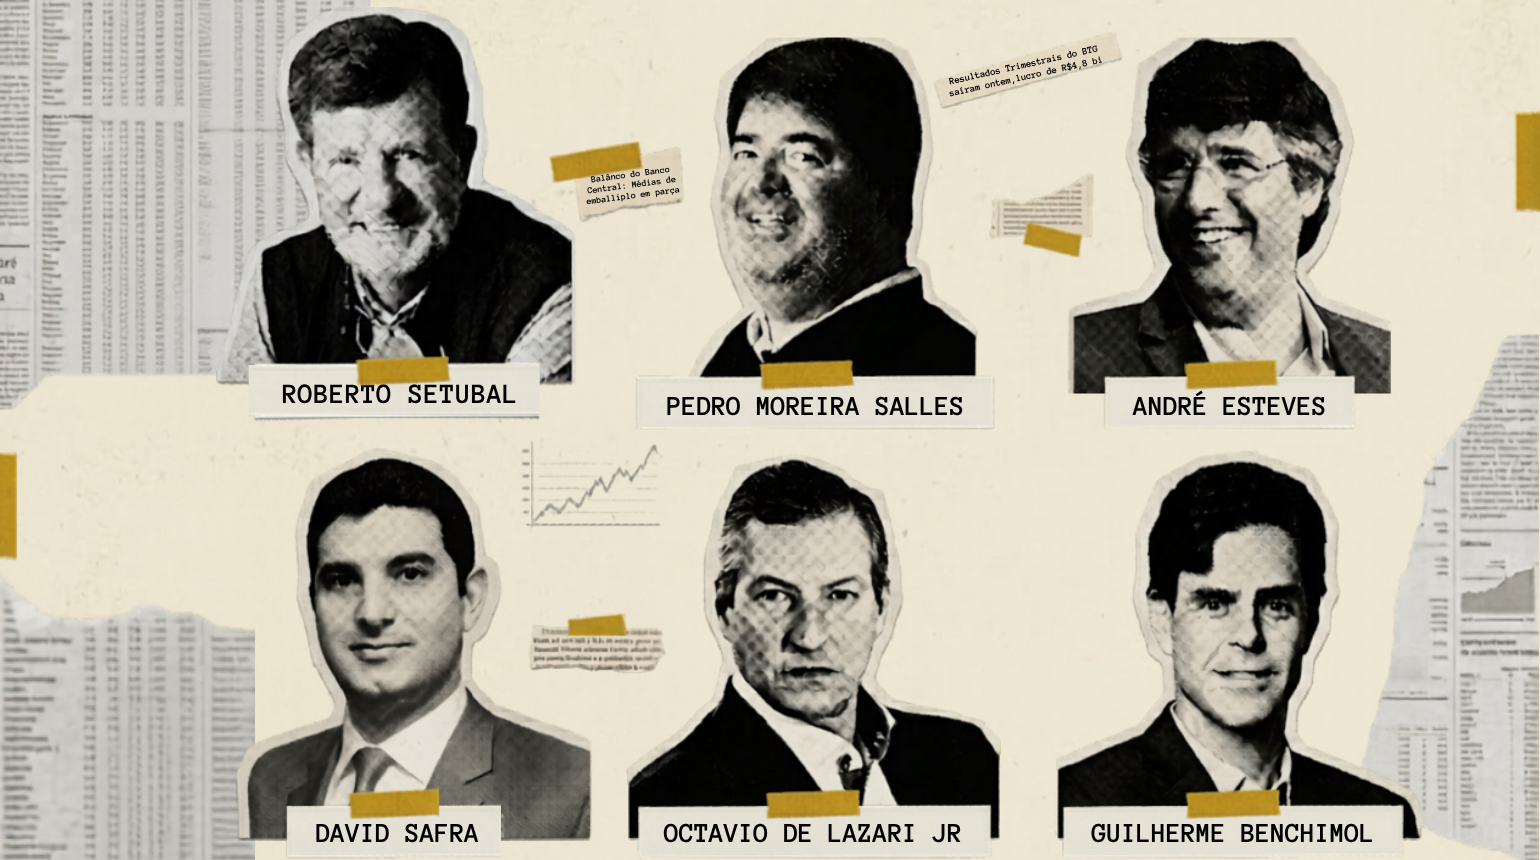
Em vinte e seis anos do século XXI, seis homens reorganizaram o que sobrou da banca brasileira. Hoje, controlam mais de R$ 9 trilhões em ativos e dividem entre si um país que já foi de muitos.
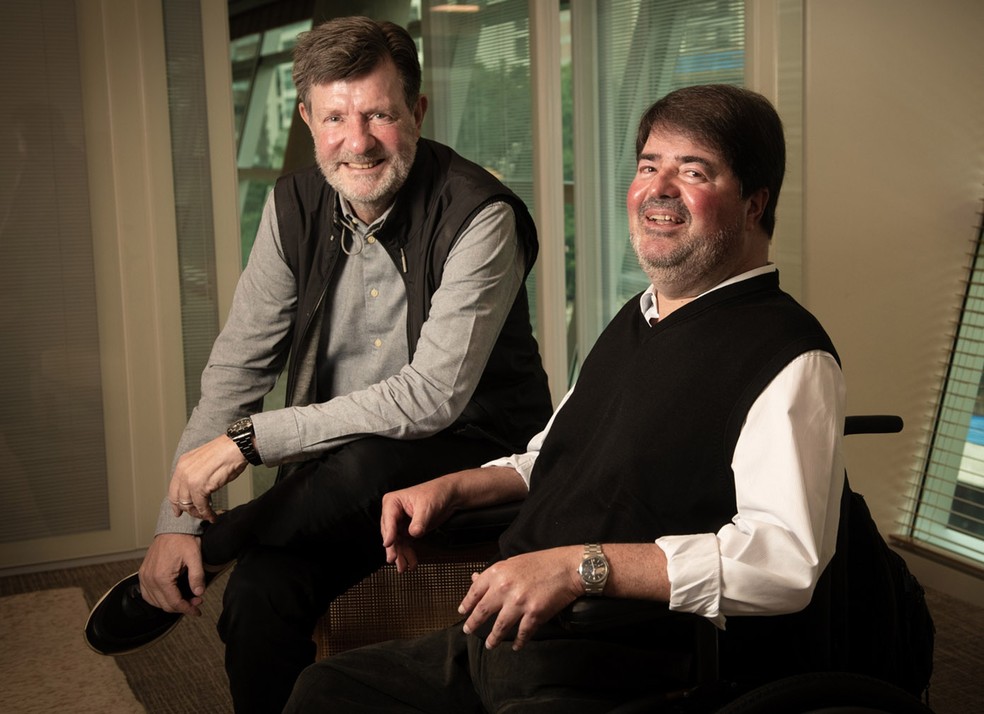
Na manhã de 3 de novembro de 2008, dois homens em ternos escuros entraram numa sala da avenida Brigadeiro Faria Lima e assinaram o documento que mudaria o capitalismo brasileiro.
Roberto Setubal, então com 54 anos, era o herdeiro técnico do maior banco privado do país. Pedro Moreira Salles, 49, conduzia o legado financeiro de uma das famílias mais ricas e discretas do Brasil.
O Lehman Brothers tinha quebrado havia sete semanas. O sistema financeiro global tremia. E os dois acabavam de criar, no instante mais turbulento da economia em décadas, o maior banco do hemisfério sul: o Itaú Unibanco, com R$ 575 bilhões em ativos.
A operação tinha dez anos de namoro, Setubal contou depois que conversas exploratórias começaram em 1998, durante a crise asiática. Não saíram do papel. Voltaram em 2003 e travaram. Em outubro de 2008, com a notícia de que o Santander tinha comprado o Real, os dois bancos perceberam que o futuro era de poucos. A fusão foi anunciada numa segunda, antes da abertura dos mercados. Ao final daquela semana, o novo banco valia perto de R$ 90 bilhões na bolsa.
Aquele aperto de mão definiu a primeira regra do século XXI bancário brasileiro: não há mais espaço para todos. Em 1994, o Plano Real começou a expor a fragilidade de bancos que viviam de inflação. Em 1995, o PROER liquidou Econômico, Nacional e Bamerindus. Entre 1996 e 2008, mais de 60 instituições foram absorvidas, fechadas ou vendidas. Quando Setubal e Moreira Salles assinaram o documento, restavam menos de uma dezena de bancos privados de porte. Hoje, anos depois, seis homens controlam quase tudo que sobrou.
Juntos, somam mais de R$ 9 trilhões em ativos sob gestão e administração. Comandam o crédito de 8 em cada 10 brasileiros bancarizados. Coordenam as privatizações que o Estado escolheu fazer e travam as que decidiu não fazer. São, em ordem de patrimônio pessoal apurado pela Forbes em 2026: a viúva e os herdeiros de Joseph Safra (US$ 27,1 bilhões); André Esteves, do BTG Pactual (US$ 20,2 bi); a família Moreira Salles (US$ 29,2 bi combinados); a família Setubal-Villela (US$ 14,2 bi combinados via Itaúsa); a família Aguiar e o presidente Octavio de Lazari Júnior, do Bradesco; e a corrente liderada por Guilherme Benchimol na XP, hoje com US$ 2 bilhões pessoais e um banco que rivaliza com os tradicionais em wealth management. Cada um chegou aqui por um caminho diferente. Nenhum chegou por acaso.
A casa Setubal-Villela-Moreira Salles
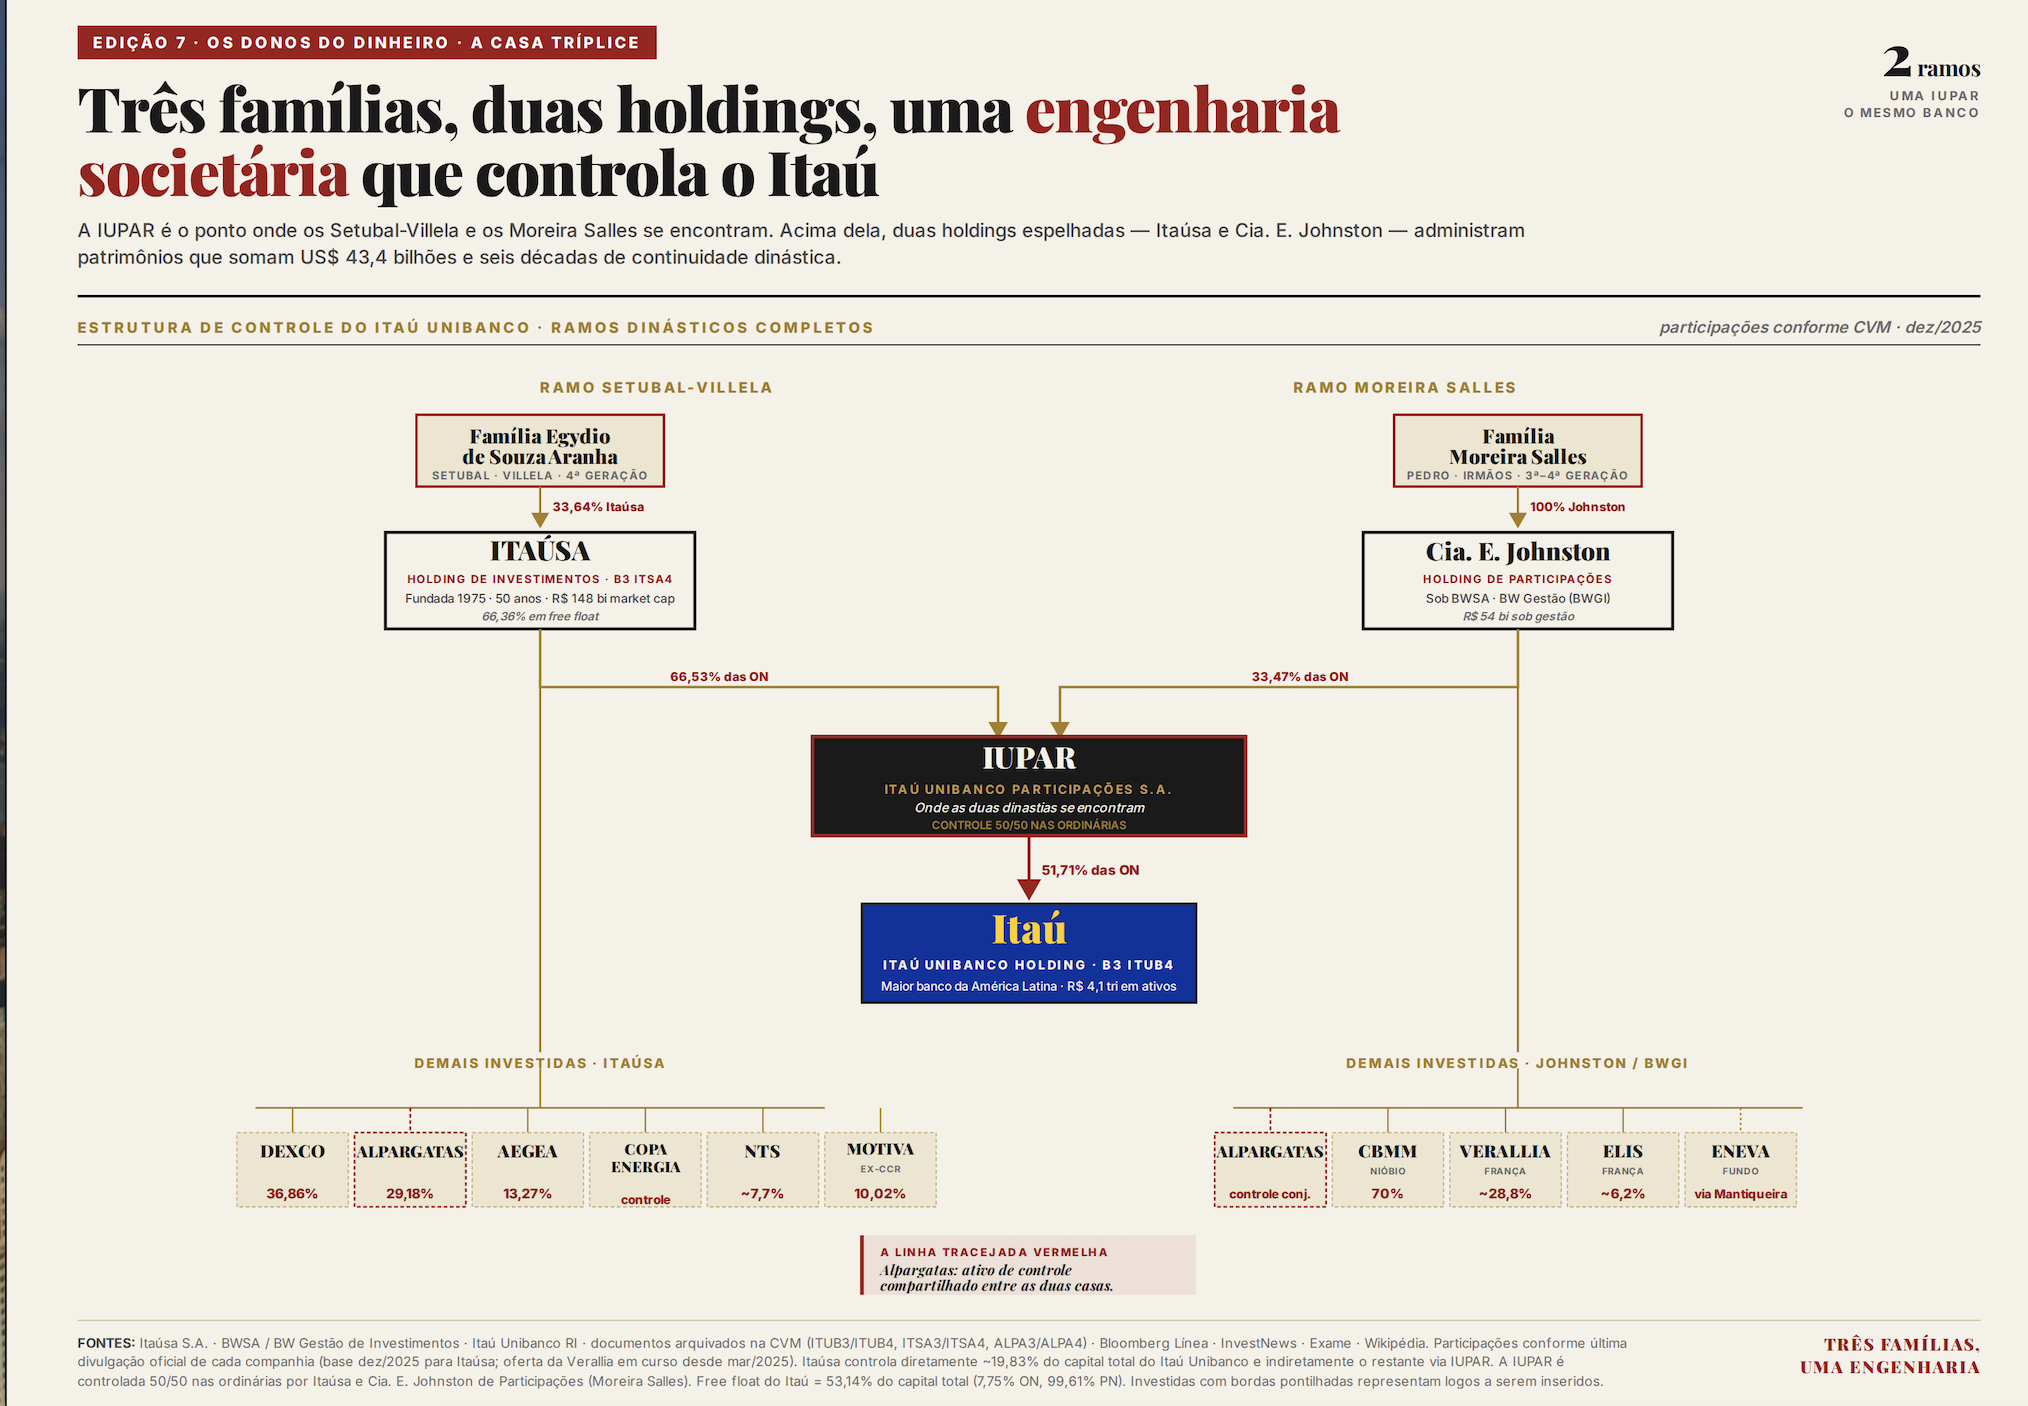
A primeira coisa a entender sobre o Itaú Unibanco é que ele não pertence a uma família. Pertence a três. A holding Itaúsa abriga os Setubal e os Villela, descendentes de Alfredo Egydio de Souza Aranha, fundador do Banco Central de Crédito nos anos 1940. A Companhia E. Johnston abriga os Moreira Salles, donos do Unibanco até 2008. As duas se cruzam dentro da IUPAR, holding de controle compartilhado que decide o destino do banco que vale, hoje, US$ 93 bilhões em bolsa. É uma das engenharias societárias mais bem-acabadas do capitalismo brasileiro.
Roberto Setubal saiu da presidência executiva em 2017, depois de mais de duas décadas no comando, e migrou para o conselho. Foi sucedido por Candido Bracher, filho de Fernão Bracher, ex-presidente do Banco Central e cofundador do BBA. Bracher conduziu por quatro anos. Em fevereiro de 2021, passou o bastão a Milton Maluhy Filho, que entrou no banco em 1995 como estagiário. Maluhy tinha 44 anos. O estatuto permite que fique até 18 anos no posto.
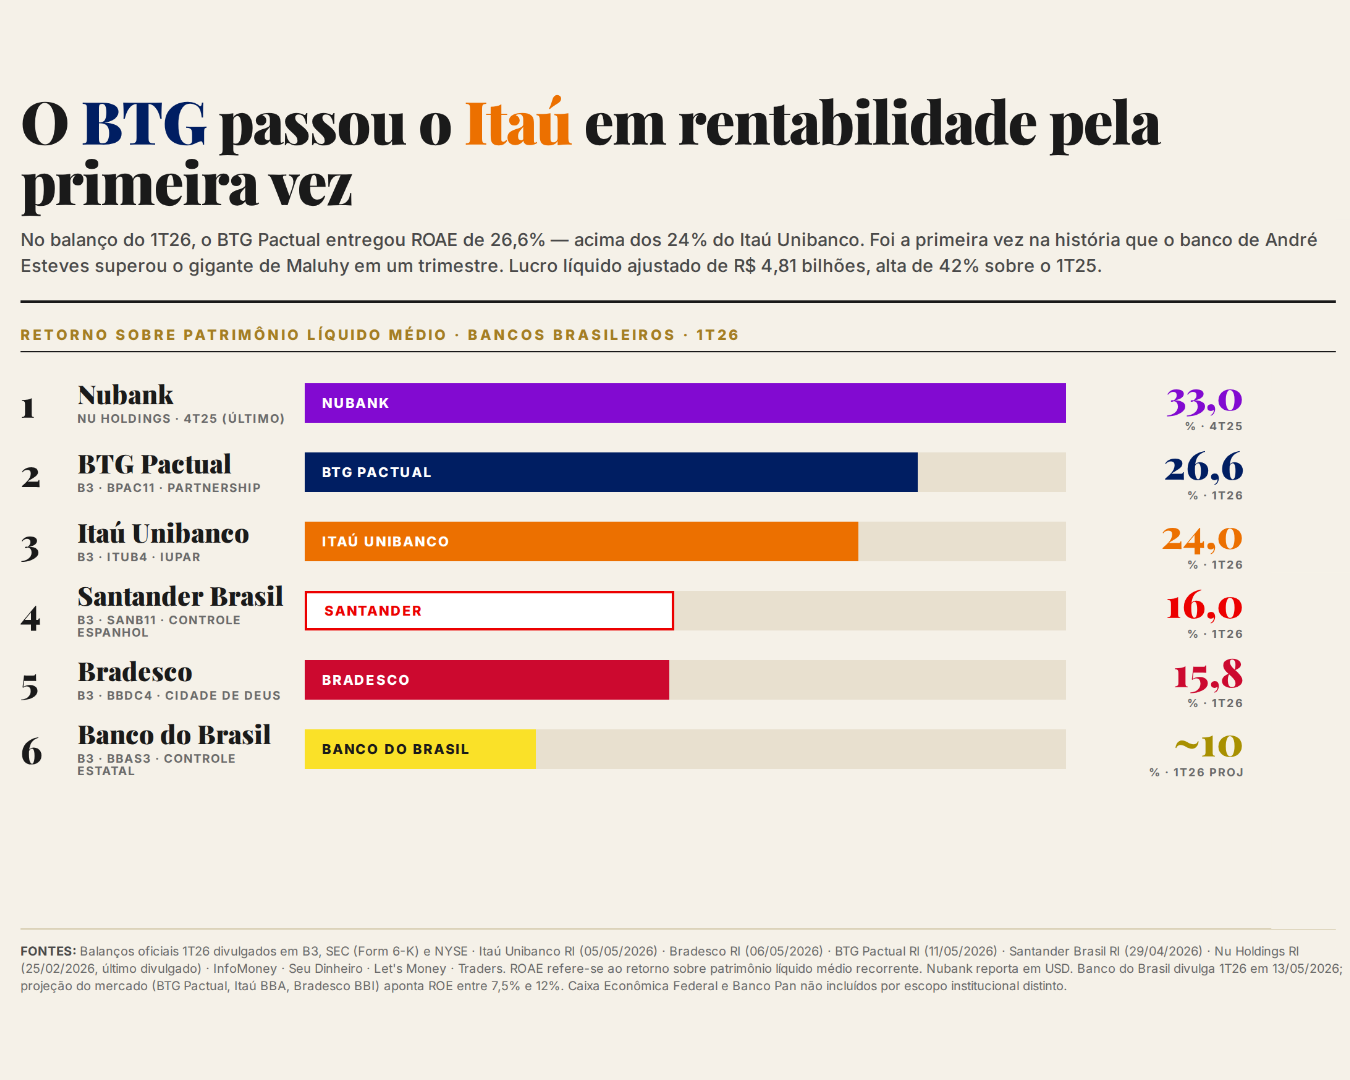
Sob sua gestão, o Itaú concluiu o divórcio mais espetaculoso da Faria Lima — a separação da XP, em 2021, depois que o Banco Central vetou a aquisição do controle três anos antes — e atravessou a transição digital sem perder rentabilidade. O ROE recorrente do banco bate consistentemente os 22%. O Bradesco, no mesmo período, oscilou entre 11% e 15%.
Pedro Moreira Salles, irmão dos cineastas João e Walter Salles, escolheu a discrição. Continua copresidente do conselho, divide tempo entre São Paulo e a fazenda em Minas, e administra com primos e irmãos a BWGI, family office criado para preservar capital e governança até a quarta geração. Em março de 2024, a distribuição de R$ 11 bilhões do Itaú aos acionistas rendeu algo perto de R$ 1 bilhão à família. Os Moreira Salles também controlam, desde 1965, a CBMM — empresa de Araxá que detém mais de 90% das reservas mundiais conhecidas de nióbio. Em 2010, venderam 30% da CBMM a um consórcio asiático por US$ 3,9 bilhões. Mantêm os 70%.
Entre as três famílias, a equação é antiga e disciplinada: continuidade vale mais que controle individual. É por isso que o Itaú Unibanco, ao contrário de quase todos os bancos brasileiros, sobreviveu a duas trocas de CEO sem turbulência.
O banco que é Esteves

André Esteves não tem família. Tem sócios. A diferença molda seu banco.
Nascido na Tijuca em 1968, filho da classe média carioca, Esteves entrou no Banco Pactual em 1989 como analista de sistemas. Era o cara que desenhava planilhas, não o que fechava negócios. Em 1993, virou sócio. Em 1997, assumiu o comando. Em 2006, vendeu o banco ao UBS por 3,1 bilhões de francos suíços. Em 2008, depois de divergências com a cultura suíça, saiu. Levou nove sócios e abriu o BTG Investments. Em abril de 2009,
recomprou o Pactual do UBS por US$ 2,5 bilhões — uma operação que a Faria Lima batizou de "Back to the Game". A sigla virou nome oficial: Banking and Trading Group.
Esteves construiu o BTG em torno de um conceito raro no capitalismo brasileiro: a partnership. São hoje cerca de 410 sócios. Quando o banco ganha, ganham todos. Quando perde, todos perdem. O modelo veio do Goldman Sachs e foi adaptado por Esteves com obsessão.
A década seguinte foi movimentada, o banco comprou e revendeu a gestora suíça BSI. Assumiu o controle do Banco Pan em 2018 e o transformou em vertical de crédito ao consumidor. Lançou o BTG+ para varejo digital. Em 2023, comprou o FIS Privatbank em Luxemburgo. Em junho de 2024, anunciou aquisição do M.Y. Safra Bank nos Estados Unidos, concluída em janeiro de 2026 — operação que entregou licença bancária americana ao grupo. Em outubro de 2025, incorporou as ações remanescentes do Pan e fechou seu capital.
O resultado dessa engenharia apareceu no balanço de 11 de maio. Lucro líquido ajustado de R$ 4,808 bilhões no primeiro trimestre de 2026, alta de 42% sobre o mesmo período do ano anterior. Receita recorde de R$ 9,97 bilhões. ROAE de 26,6% — pela primeira vez, acima do Itaú (24%). Ativos sob gestão somados a wealth management chegaram a R$ 2,594 trilhões. Captação líquida de R$ 83 bilhões no trimestre.
Sallouti, hoje CEO, descreve esteves como "o homem que pensa três operações à frente".
O que ficou do patriarca
Joseph Safra morreu em 10 de dezembro de 2020, aos 82 anos, de complicações do Parkinson. Era, segundo a Forbes daquele ano, o banqueiro mais rico do mundo, com US$ 22,8 bilhões. Deixou viúva, quatro filhos, e a maior dúvida sucessória do capitalismo brasileiro: como dividir um império bancário que se estendia de São Paulo a Genebra, de Nova York a Londres, sem partir o nome?
A resposta levou quatro anos e uma série de processos em cortes de Nova York. Alberto Safra, segundo filho, descobriu após a morte do pai que havia sido praticamente deserdado. Em 2021, processou a mãe Vicky e os irmãos. A família alegou que Joseph já havia adiantado US$ 3,6 bilhões a Alberto durante a vida. Em setembro de 2024, anunciaram acordo amigável: Alberto se desinveste do Grupo J. Safra e fica com a ASA Investments, family office que ele construiu desde 2019. Esther Safra Dayan, casada com Carlos Dayan, do Daycoval, vendeu sua fatia aos irmãos. Jacob consolidou o J. Safra Sarasin (sede em Basileia, sexto maior banco suíço, AUM de CHF 224 bilhões). David ficou com o Banco Safra brasileiro. Em janeiro de 2023, José Olympio Pereira — 36 anos no Credit Suisse, ex-CEO da operação brasileira — assumiu a presidência do Banco J. Safra, onde ficou até 2026.
Em 2025, o grupo comprou 70% do Saxo Bank dinamarquês por valuation implícito de €1,6 bilhão, somando 1,7 milhão de novos clientes e elevando o AUM consolidado a US$ 590 bilhões. Os Safra são, hoje, a única dinastia bancária brasileira com presença real em três continentes.
O gigante que perdeu o passo

O Bradesco entrou no século XXI como o maior banco privado do Brasil. Em 2008, foi superado pelo Itaú Unibanco. Em 2015, sob comando de Luiz Carlos Trabuco Cappi, executou uma das maiores aquisições bancárias do país: comprou o HSBC Brasil por US$ 5,18 bilhões. Pagou múltiplo de 1,8x o valor patrimonial — caro, segundo analistas da época. Levou 5 milhões de correntistas, R$ 160 bilhões em ativos e 1.315 agências e postos de atendimento. "Conquistamos de uma vez o que demoraríamos seis anos para obter organicamente", disse Trabuco.
Não foi suficiente. Trabuco passou o bastão em 2018 a Octavio de Lazari Junior, que entrou no banco em 1978 como office boy da Agência 55 da Lapa, em São Paulo, aos 15 anos. Lazari simboliza a tradição Bradesco: carreira inteira dentro de casa, sem MBA fora, fidelidade à Cidade de Deus, a sede em Osasco que o fundador Amador Aguiar batizou em homenagem a um livro religioso.
O problema é que essa tradição encontrou um adversário que ela não sabia combater: os bancos digitais. Nubank, Inter, BTG+, C6 e XP capturaram, entre 2018 e 2023, a parcela mais lucrativa da clientela de varejo. O Bradesco viu sua inadimplência chegar a 5,7% no meio de 2023 e provisionou R$ 4,9 bilhões só para cobrir a exposição à Americanas.
Lazari saiu antes do prazo, em novembro de 2023. Foi sucedido por Marcelo Noronha, executivo com 20 anos de Bradesco, mas que iniciou a carreira fora da organização e passou pelo BBVA Brasil antes de chegar à Cidade de Deus. Noronha apresentou em fevereiro de 2024 um plano de cinco anos focado em alta renda, PMEs e tecnologia. As ações BBDC4 caíram 27% nos 12 meses anteriores à troca. A herança da família Aguiar — controladora histórica via Cidade de Deus Cia. de Participações e Fundação Bradesco — sobrevive na governança, mas perdeu protagonismo executivo. Lázaro Brandão, que presidiu o Bradesco de 1981 a 1999 e deixou o conselho em 2017, morreu em 2019 aos 93 anos. Era o último elo com a velha guarda.
Quem veio de fora
A XP nasceu em 2001, num escritório de 25 metros quadrados em Porto Alegre, com R$ 15 mil de capital. Guilherme Benchimol, então com 24 anos, vendia cursos de bolsa para investidores pessoa física a R$ 300 por aluno. Dezoito anos depois, abriu capital na Nasdaq por US$ 19 bilhões, no maior IPO brasileiro nos Estados Unidos até então. Pelo caminho, mostrou aos bancos tradicionais que o monopólio do varejo financeiro estava aberto.
Em 2017, o Itaú comprou 49,9% da XP por R$ 6,3 bilhões. O acordo previa opção de assumir o controle no futuro. Em 2018, o Banco Central vetou. A separação ficou inevitável. Em janeiro de 2021, os acionistas do Itaú aprovaram a cisão. O banco segregou sua participação para uma empresa chamada XPart, posteriormente extinta. Em maio do mesmo ano, Benchimol passou a chairman executivo e Thiago Maffra, então com 36 anos e CTO da plataforma, assumiu como CEO. Em 2023, a XP rescindiu formalmente o acordo de acionistas, encerrando uma das parcerias mais escrutinadas do mercado.
Hoje a XP tem mais de R$ 2 trilhões sob custódia, 4,8 milhões de clientes ativos e disputa wealth management de ponta a ponta com BTG, Itaú e Bradesco. Benchimol, que continua chairman executivo, tornou-se mais que um banqueiro: virou referência para uma geração de empreendedores financeiros que entendeu que o futuro do dinheiro brasileiro passa por plataformas, não por agências.
O que o sistema cobra
A história desses seis homens é também a história do que eles deixaram pelo caminho. Na última década, o Brasil perdeu cerca de 37% de suas agências bancárias, algo próximo de 6 mil unidades. A bancarização cresceu — chegou a 96% dos adultos em 2024, segundo o Banco Central — mas o atendimento humano migrou para call centers e chatbots. Os spreads bancários brasileiros, mesmo após anos de queda, continuam entre os mais altos do mundo: a média de juros do cheque especial em 2025 era de 132% ao ano. O lucro combinado dos quatro maiores bancos privados em 2024 foi de R$ 87 bilhões — mais que o PIB de vários estados brasileiros.
A concentração também molda o crédito. Em 2024, as quatro maiores instituições ainda concentravam 57,9% das operações de crédito do sistema financeiro brasileiro, segundo dados do BC. As pequenas e médias empresas pagam taxas que chegam a ser três vezes maiores que as cobradas de grandes companhias com acesso direto ao mercado de capitais. Esse é o sistema que eles construíram, herdaram, ou ambos.
Há quem defenda que a concentração foi inevitável e necessária. O ex-presidente do Banco Central Arminio Fraga, hoje sócio-fundador da Gávea Investimentos, costuma argumentar que bancos pequenos e médios sempre representaram mais risco sistêmico que solidez. A liquidação do Banco Master em novembro de 2025, com prejuízo de R$ 51,8 bilhões ao Fundo Garantidor de Créditos — o maior da série histórica — daria razão a Fraga. Mas a contraparte do argumento é que o mesmo sistema que protege contra fraudes também protege contra concorrência. Em vinte e seis anos, o Brasil não viu surgir um único novo banco múltiplo de grande porte criado do zero. A XP é a exceção, e mesmo ela precisou nascer fora do sistema bancário tradicional.