


Os juros compostos vencem a morte?
Para guardar um corpo congelado por séculos cobrando uma vez só, as empresas de criopreservação viraram, sem querer, gestoras de um dos fundos mais estranhos do mundo: um patrimônio que precisa durar mais que a própria civilização.
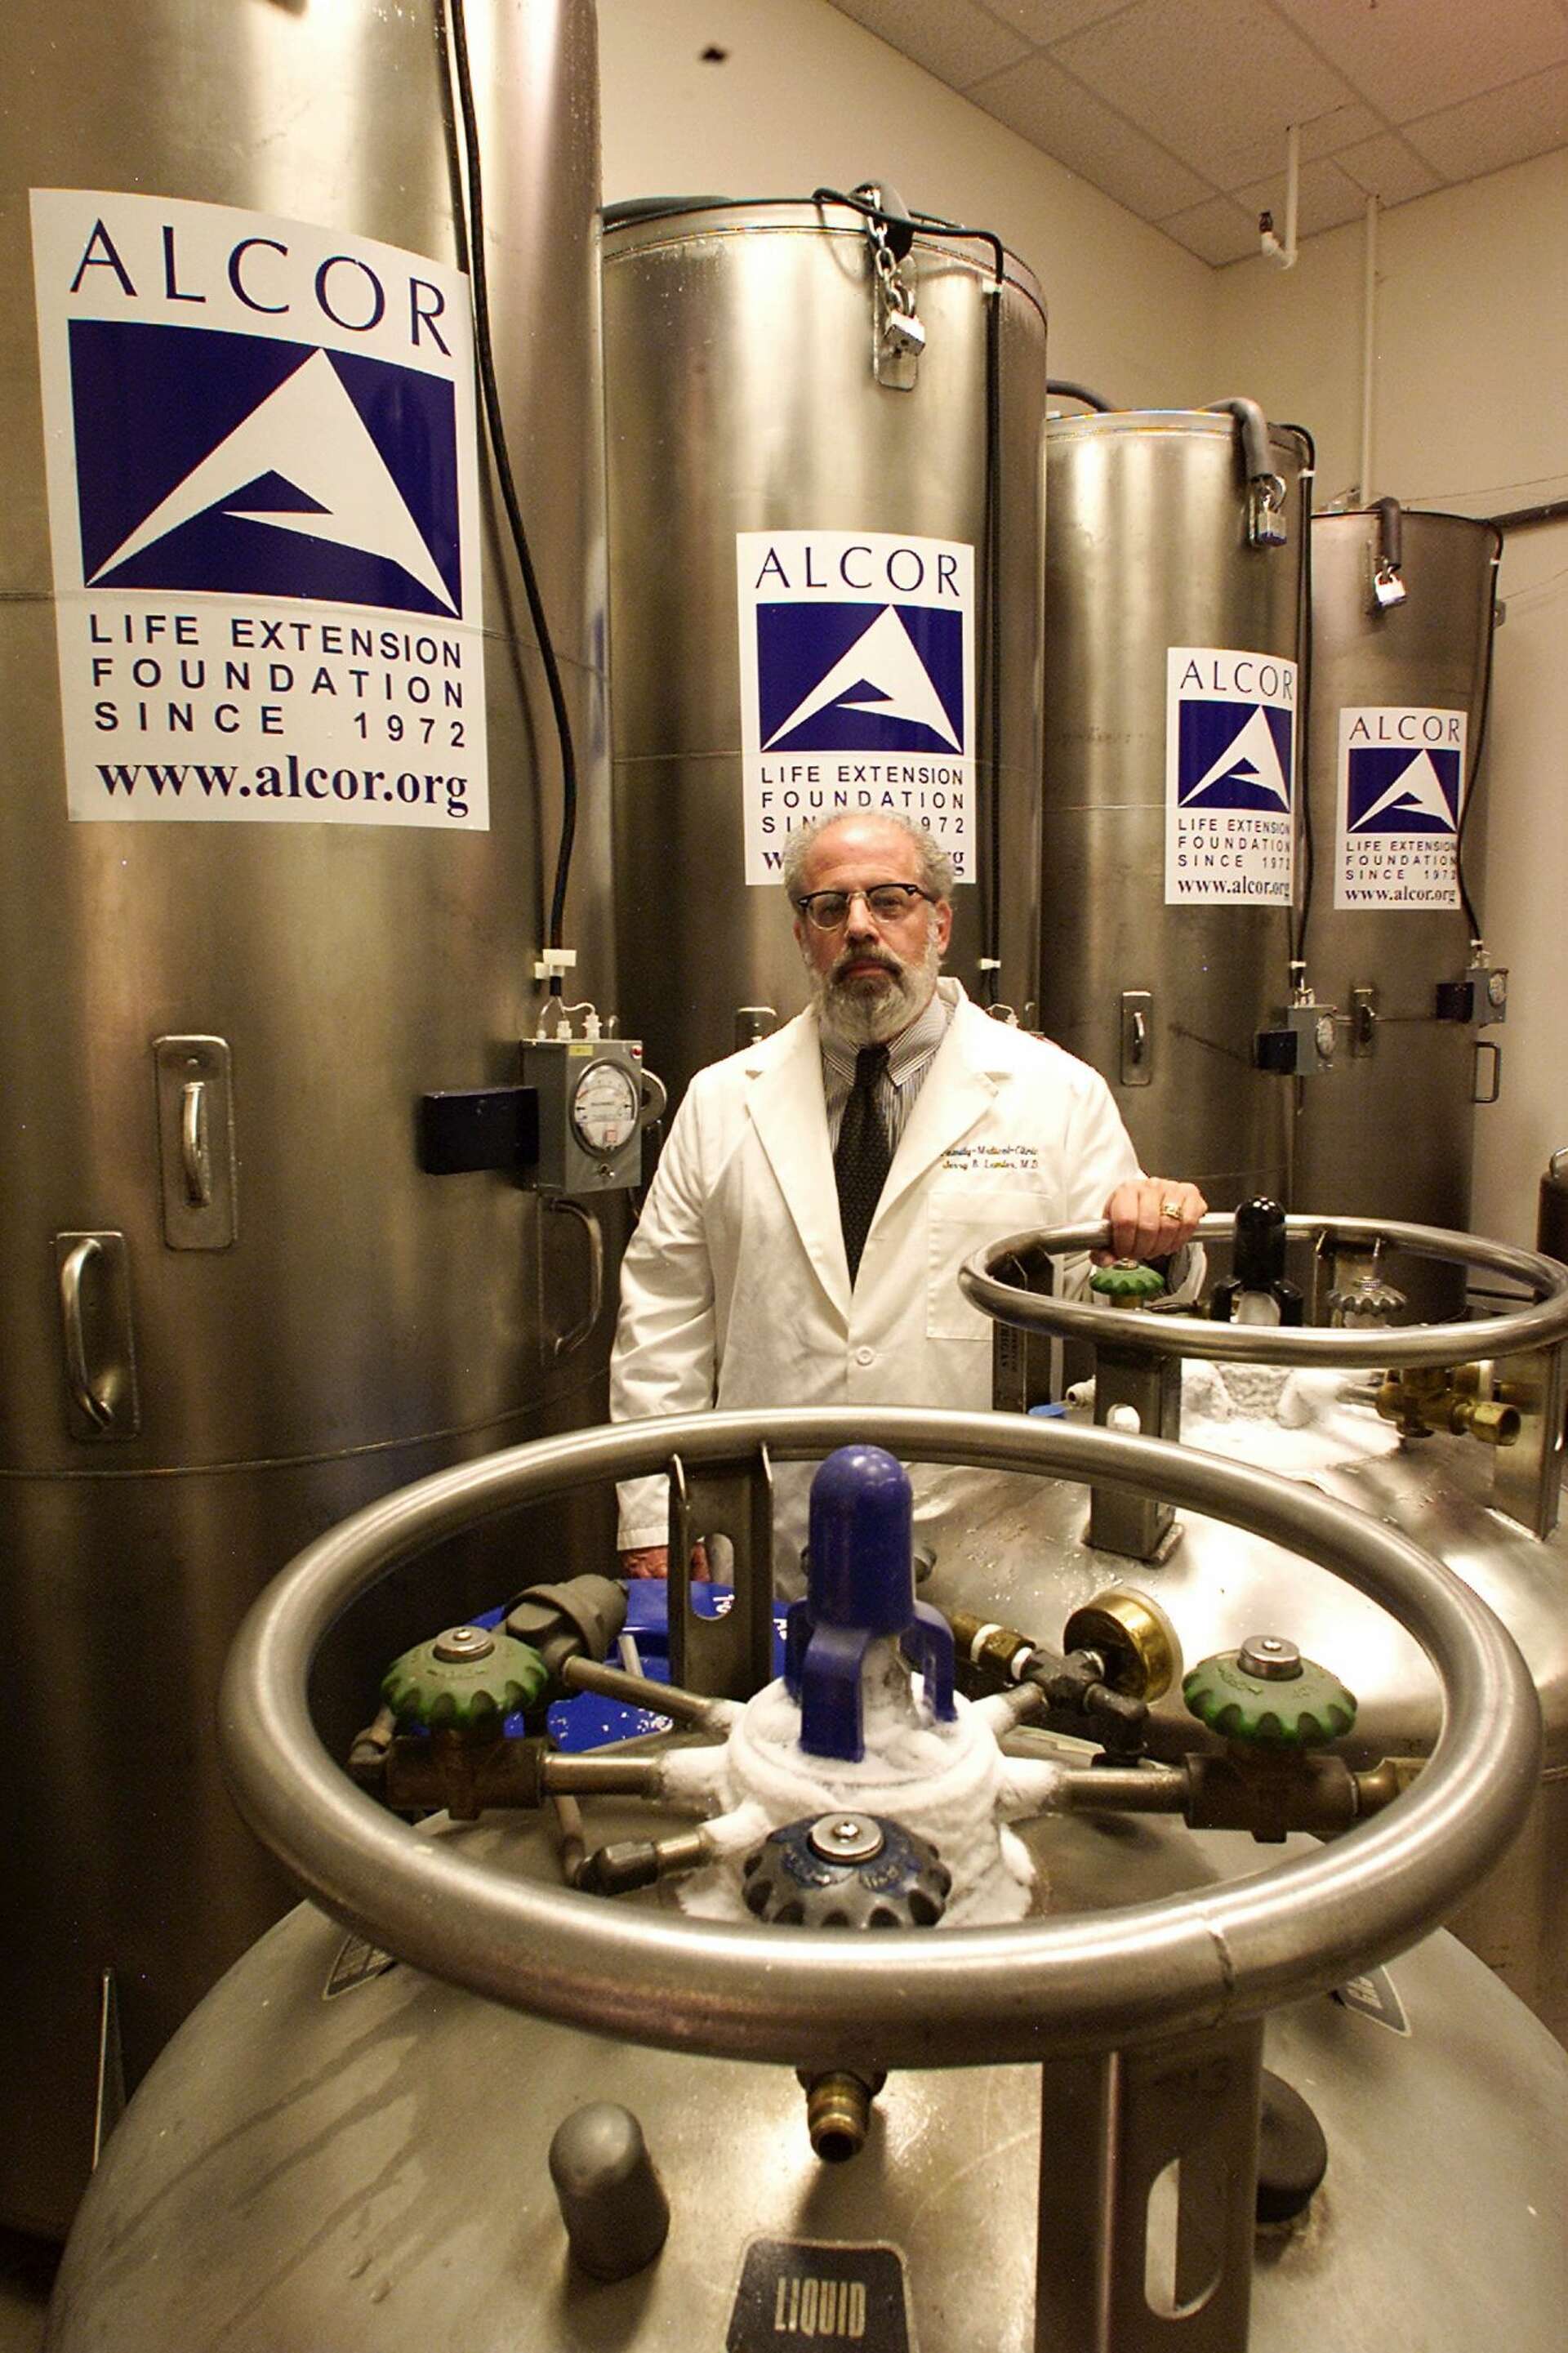
Em 1979, alguém abriu os tanques de um cemitério em Chatsworth, na região de Los Angeles, e encontrou o que ninguém deveria encontrar. Nove corpos que deveriam estar a 196 graus negativos, à espera de um futuro que os ressuscitasse, tinham apodrecido. O nitrogênio líquido que os mantinha congelados deixou de ser reposto como deveria, em falhas que se arrastaram por anos. O homem responsável, Robert Nelson, ex-presidente da Cryonics Society of California, tinha feito uma conta que não fechou: apostara que pagamentos futuros, contribuições de familiares e o crescimento da clientela sustentariam a manutenção dos pacientes antigos. O crescimento não veio. Quando o dinheiro acabou, ele escondeu a falha, manteve famílias no escuro e deixou corpos se decomporem dentro das cápsulas. Foi processado na esfera civil e perdeu.
O caso Chatsworth entrou para a história da criônica como o desastre-símbolo do setor, mas a lição que ele ensina é sobre matemática financeira. Porque a criopreservação humana é, no fundo, um dos poucos negócios do mundo que vende uma promessa de séculos com pagamento concentrado no início — e isso transforma cada organização do ramo, querendo ou não, numa gestora de patrimônio com o horizonte de investimento mais longo que existe.
O problema do pagamento único
Pense no fluxo de caixa. Um cliente paga à Alcor, uma das maiores e mais conhecidas organizações do setor, cerca de US$ 220 mil para ter o corpo inteiro preservado, ou US$ 80 mil só pela cabeça — a opção que eles chamam de "neuro". Muitos não desembolsam isso à vista: contratam uma apólice de seguro de vida que tem a Alcor como beneficiária e pagam prestações pequenas, na casa de poucas dezenas de dólares por mês. Quando morrem, a seguradora repassa o valor de uma vez.
Esse é o último grande pagamento que a organização vai receber por aquele paciente. A partir dali, o relógio do custo só corre. Nitrogênio líquido evapora e precisa de reposição constante. O prédio precisa de manutenção, energia, vigilância. Os tanques de aço — os dewars — desgastam. Tudo isso para um corpo que pode ficar ali por 50, 100, 200 anos, até que uma medicina que ainda não existe descubra como reverter a morte. O cliente pagou quase tudo de uma vez por um serviço que, na promessa, não tem data para acabar.
Não é gente qualquer que assina esse contrato. O atual presidente da Alcor já contou que conversa com bilionários quando estão morrendo, e afirma ter entre seus cerca de 1.600 membros algo como 10% dos 50 homens mais ricos do mundo. Peter Thiel é apontado como membro, assim como o futurista Ray Kurzweil e o produtor musical Steve Aoki. São pessoas acostumadas a pensar em horizontes longos e a confiar em retornos compostos — e talvez por isso mesmo estejam dispostas a entrar num fundo que precisa render por séculos. A receita da organização em 2024 foi de US$ 4 milhões, com cerca de 44% vindo de serviços, 50% de contribuições e 6% de renda de investimento.
Quase nenhum setor funciona assim. Uma operadora de plano de saúde recebe mensalidade enquanto presta serviço; um cemitério vende a perpetuidade, mas não promete trazer ninguém de volta — basta a terra ficar onde está. A criônica vende manutenção ativa, cara e ininterrupta, financiada por um pagamento concentrado no início que precisa render para sempre. É um fundo perpétuo com um cadáver na ponta.
Como a Alcor resolveu
A solução que a Alcor consolidou, depois de Chatsworth, foi parar de depender de crescimento futuro e transformar parte de cada pagamento em patrimônio segregado para cuidado permanente. A Alcor é um dos casos mais bem-estruturados, e vale destrinchar o mecanismo porque ele é mais sofisticado do que a fama esquisita do negócio sugere.
Quando um membro é criopreservado, uma fatia grande do que ele pagou não vai para o caixa da operação. Vai para um fundo separado, o Patient Care Trust. A regra é simples e se parece com a de uma dotação de universidade: preserva-se o principal, investe-se o montante e usam-se os rendimentos para pagar o custo recorrente de manter aquele e os demais pacientes. A ideia é que o dinheiro nunca acabe porque só se vive dos juros.
A engenharia jurídica em volta disso é o detalhe que separa a Alcor das pioneiras que faliram. Em 2018, a organização transferiu mais de US$ 12,7 milhões para a Alcor Care Trust, entidade juridicamente separada criada em 2016 com uma função principal: investir os fundos dos pacientes e fazê-los crescer no ritmo mais rápido compatível com risco baixo. O dinheiro foi transferido para uma conta no Morgan Stanley, longe das finanças do dia a dia. E há três entidades distintas — a Alcor operacional, o trust que recebe os fundos e paga as contas trimestrais, e o trust que investe — cada uma com seu conselho, justamente para que os boards funcionem como freio um do outro. Se um dia uma diretoria quiser torrar o dinheiro dos congelados para tapar um buraco operacional, a estrutura existe para impedir.
No fim de 2024, a Alcor registrava cerca de US$ 29 milhões em ativos em trust destinados ao cuidado de pacientes. Havia ainda um endowment separado de US$ 8,7 milhões para suporte de longo prazo da organização, cujas distribuições anuais devem ficar perto de 2% no longo prazo. Esse endowment, diferentemente do fundo dos pacientes, tem uma filosofia de investimento mais agressiva, voltada a maximizar retorno de longo prazo em vez de minimizar a oscilação ano a ano. As distribuições anuais são calibradas para, em geral, variar no máximo 10% para cima ou para baixo em relação ao ano anterior, um amortecedor contra solavancos de mercado.
A premissa frágil
O modelo assume que o dinheiro investido vai render, no longo prazo, mais do que custa manter os pacientes. A própria Alcor já justificou o otimismo apontando que, entre 1950 e 2009, o índice S&P 500 rendeu cerca de 7% ao ano já descontada a inflação. Se os juros compostos trabalharem nesse ritmo por tempo suficiente, diz a organização, o fundo não só cobre a manutenção como pode crescer o bastante para um dia ajudar a pagar a própria revivência dos pacientes.
O problema é que séculos são muito tempo para confiar numa média histórica. Sete por cento ao ano foi o retorno de um período específico da bolsa americana, num país específico, numa fase específica de expansão. Esticar essa premissa por duzentos anos é supor que não haverá uma guerra, uma hiperinflação, um colapso de mercado prolongado, uma quebra da própria organização, uma mudança de regime tributário ou simplesmente uma sequência ruim de décadas capaz de comer o principal antes que os juros o reponham. Endowments de universidades centenárias, que têm equipes profissionais e séculos de folga, já passaram por períodos de perda real. O modelo aposta que vai atravessar todos eles sem romper a disciplina de preservar o principal.
E a história não joga a favor. Muitas iniciativas pioneiras dos anos 1960 e 1970 falharam, e corpos foram descongelados e descartados — Chatsworth foi a mais grotesca, não a única. Críticos do setor usam justamente esse argumento econômico para dizer que é improvável que qualquer organização de criônica sobreviva tempo suficiente para entregar o que promete. Não é uma objeção sobre a ciência do congelamento. É uma objeção sobre a probabilidade de uma instituição financeira durar mais que a maioria dos países.
O verdadeiro negócio da criopreservação não é o congelamento, é a gestão do dinheiro depois dele. A parte médica — o nitrogênio, os tanques, a cabeça separada do corpo — é a que rouba as manchetes e o desconforto. Mas a pergunta que decide se um paciente vai mesmo esperar pelo futuro ou apodrecer num tanque é uma pergunta de planilha: o fundo rende mais rápido do que a entropia cobra?
A aposta segue de pé. No fim de 2024, havia ali cerca de US$ 29 milhões reservados para garantir que algumas centenas de pessoas congeladas cheguem inteiras a um amanhã que ninguém sabe se virá. O dinheiro está investido, os juros estão correndo, e a única certeza é que o prazo de validade dessa promessa é mais longo que o de qualquer um que a fez.