


Sobrou a Vivo
A Telefónica desmontou quase toda a América hispânica: vendeu operações em sete países e preservou o Brasil como mercado central. Hoje, sua fatia de 77% na Vivo vale cerca de US$ 14 bilhões e virou o ativo mais valioso da estratégia regional.
A operação que atende 13 milhões de clientes no Peru trocou de dono por 3,7 milhões de soles, cerca de US$ 1 milhão, oito centavos de dólar por cliente. Semanas antes, a própria Telefónica del Perú tinha pedido ao Indecopi, o órgão que cuida dos processos concursais no país, proteção contra os credores: devia cerca de US$ 1,4 bilhão, respondia a uma cobrança de 947 milhões de soles, cerca de US$ 255 milhões, do fisco peruano e corria o risco de ter imóveis penhorados para garantir o pagamento — os embargos sobre imóveis vieram depois da venda. Quem topou levar isso foi José Luis Manzano, ex-ministro do Interior de Carlos Menem que fez fortuna comprando ativos em crise, caso da elétrica argentina Edenor e da mineradora peruana Volcan. Nos meses anteriores, a matriz espanhola ainda tinha emprestado mais de US$ 550 milhões à filial, boa parte convertida em capital, e o pacote de US$ 1 milhão incluiu, além das ações, um crédito financeiro aberto em fevereiro de 2025.
O lance peruano foi o mais barato de uma liquidação que, em pouco mais de um ano, alcançou sete países. A Argentina saiu em fevereiro de 2025 por US$ 1,245 bilhão, vendida à Telecom, da Cablevisión Holding (Grupo Clarín) e do mexicano David Martínez, em contrato assinado e consumado no mesmo dia. A luxemburguesa Millicom fechou ao longo de 2025 acordos para comprar a Colômbia (US$ 214 milhões no fechamento, em fevereiro de 2026, pelos 67,5% da espanhola), o Uruguai (US$ 431 milhões no fechamento) e o Equador (US$ 380 milhões). Em fevereiro de 2026 foi a vez do Chile, com firm value de US$ 1,215 bilhão, por um consórcio da mesma Millicom com a NJJ, holding pessoal do francês Xavier Niel, de novo com assinatura e fechamento simultâneos. Em abril, o México: acordo de US$ 450 milhões com o grupo Melisa Acquisition, de OXIO e Newfoundland Capital Management, cerca de US$ 21 por cada um dos 21,7 milhões de acessos. Em firm value, as seis vendas já concluídas superam € 4 bilhões; com o México, ainda pendente de fechamento, o total contratado fica em torno de € 4,4 bilhões, fora US$ 150 milhões contingentes previstos no contrato chileno. Da lista de saída anunciada em novembro falta a Venezuela, até aqui sem comprador divulgado.
O grande ativo que a Telefónica não vendeu foi a Telefônica Brasil, e é aí que a retirada muda de escala. A fatia de 77,13% declarada no formulário 20-F de 2025 (39,33% em nome da matriz, 37,74% via Telefónica Latinoamérica Holding e 0,06% via Telefónica Móviles Chile) vale por volta de R$ 72,9 bilhões aos preços desta quinta-feira, algo como € 12 bilhões. A Telefónica inteira, com a ação a € 3,68 e 5,67 bilhões de papéis, vale cerca de € 21 bilhões na bolsa de Madri. A participação brasileira equivale, sozinha, a perto de 60% do valor do grupo que a controla, cerca de 2,7 vezes o firm value das sete operações, incluindo o México ainda pendente de fechamento. Na origem, o bloco de controle da Telesp custou R$ 5,78 bilhões, no leilão da Telebrás de julho de 1998, com ágio de 64% sobre o mínimo.
O prejuízo de € 1,304 bilhão que a Telefónica reportou no primeiro trimestre de 2025 carregava € 1,731 bilhão de perdas com as operações descontinuadas de Argentina e Peru, dos quais € 1,1 bilhão eram apenas a variação cambial acumulada em décadas de Argentina, reconhecida de uma vez na saída. O Chile custou outros € 1,001 bilhão no primeiro semestre deste ano, quando o grupo fechou com perda de € 338 milhões, 75% menor que a de um ano antes, já incluídos € 265 milhões provisionados para reestruturar a operação alemã. A dívida financeira líquida recuou a € 25,278 bilhões em junho, queda de 8,4% em doze meses, com alavancagem de 2,68 vezes.
A metade do dividendo
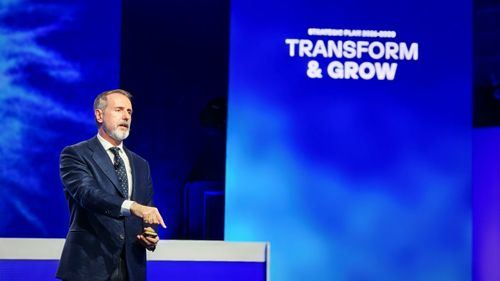
Marc Murtra, presidente executivo desde janeiro de 2025, apresentou em 4 de novembro o plano que organiza a manobra, o Transform & Grow, com quatro mercados definidos como centrais: Espanha, Alemanha, Reino Unido e Brasil. O dividendo caiu de € 0,30 para € 0,15 por ação, e em 2027 e 2028 passa a seguir uma faixa de 40% a 60% do fluxo de caixa livre. A ação despencou 13,12% naquele dia, a pior sessão desde março de 2020. Murtra vinha preparando o terreno: em setembro havia dito à Reuters que, se a Europa quer autonomia tecnológica, precisará de operadores "grandes ou titânicos", e o plano estima que fusões nos quatro mercados renderiam de € 18 bilhões a € 22 bilhões em sinergias, com base em estimativas de analistas financeiros e especialistas do setor.
Dentro do grupo que restou, a Vivo entregou € 1,168 bilhão de EBITDA ajustado no segundo trimestre, acima dos € 1,151 bilhão da Espanha, com receita de € 2,684 bilhões, quase um terço do total, crescendo 7,6% em moeda constante enquanto a receita alemã encolhia 11,1%. Foram 118,9 milhões de acessos no país, recorde da companhia, e o Vivo Total, o pacote que amarra fibra e celular, chegou a 3,8 milhões de clientes, alta de 29% em um ano.
A cobrança em reais
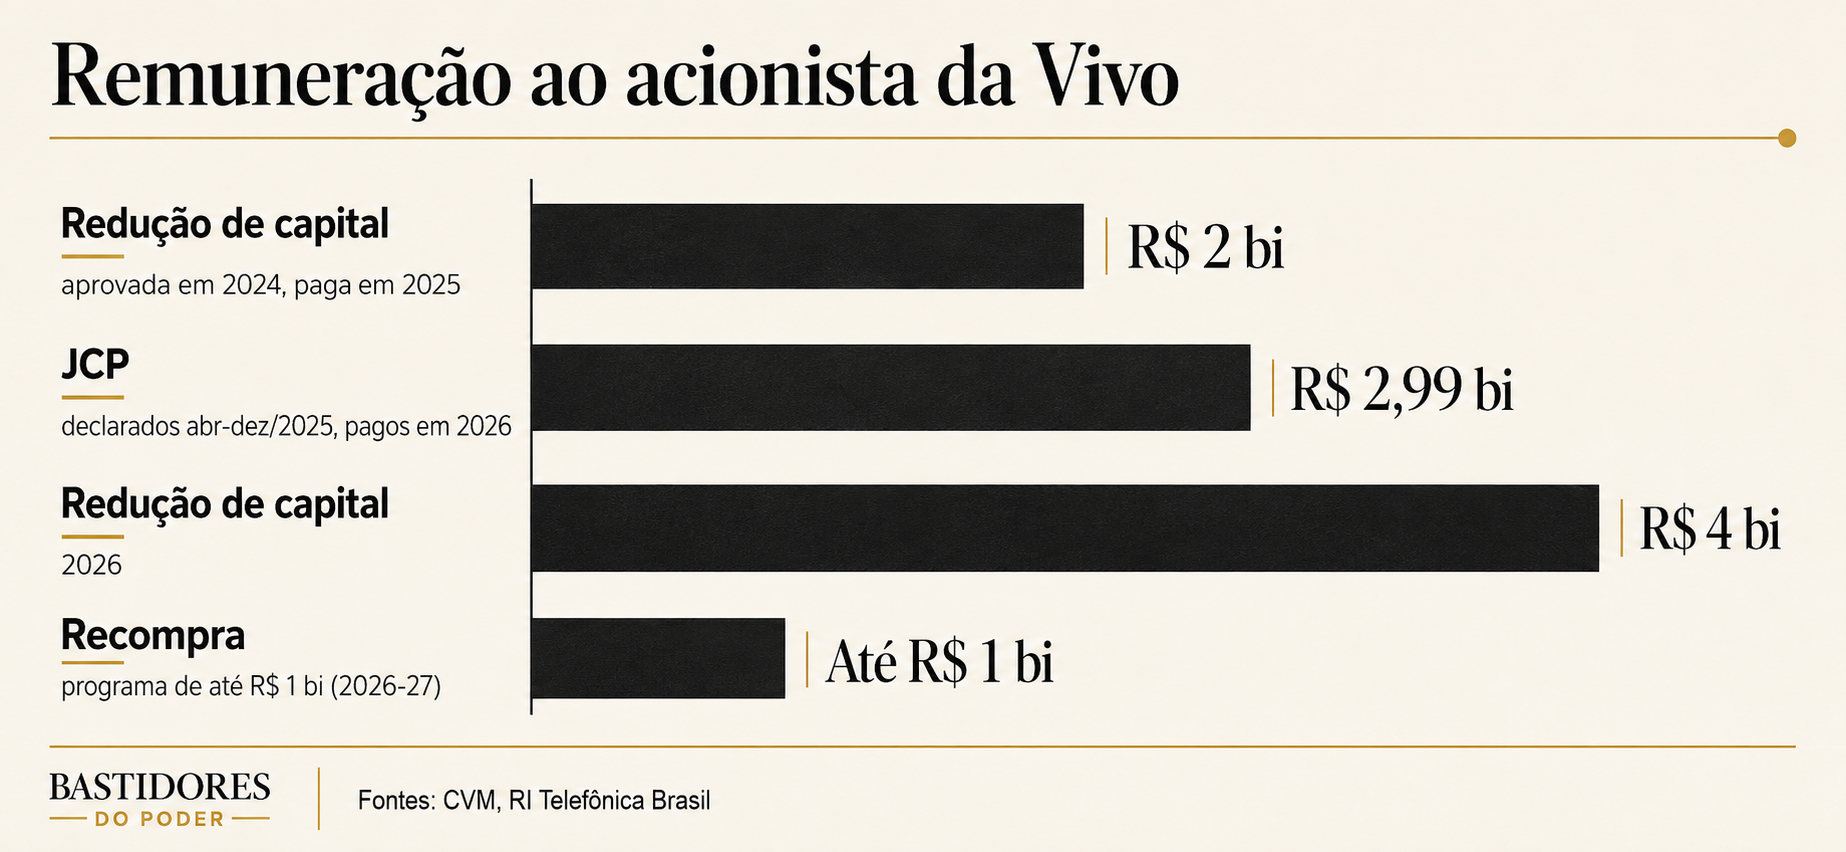
A remuneração que a Vivo distribui acompanha esse peso: os R$ 2,99 bilhões brutos em juros sobre capital próprio declarados entre abril e dezembro de 2025 foram pagos aos acionistas em 14 de abril; a redução de capital de R$ 4 bilhões aprovada em assembleia de março devolveu R$ 1,25 por ação em 14 de julho; um programa de recompra de até R$ 1 bilhão corre até fevereiro de 2027; e houve outra redução de capital, de R$ 2 bilhões, aprovada em dezembro de 2024. Pela participação de 77%, cerca de R$ 2,3 bilhões brutos dos JCP couberam ao controlador, além de R$ 3,1 bilhões da devolução de julho, no mesmo ano em que o dividendo da matriz encolheu pela metade.
Madri rejeita a leitura do Brasil como caixa de saída, e tem o que mostrar: a Vivo pagou R$ 858 milhões pelos 50% da canadense CDPQ na FiBrasil no ano passado, mais R$ 458,7 milhões pelos 24,99% finais em maio, e teve a incorporação da rede de fibra aprovada em assembleia de 31 de julho, com efeitos a partir de 1º de agosto; a cobertura de 5G alcança 73% da população e a fibra passa por 32 milhões de casas. A XP escreveu, depois do encontro com investidores de novembro, que o risco de a matriz vender a fatia brasileira diminuiu, com o Brasil tratado como mercado central e a consolidação europeia descrita como ganho potencial fora do cenário-base, não como plano. O capex do grupo, ainda assim, tem ordem de descer: a meta o leva a cerca de 12% da receita entre 2026 e 2028, declinando desde o primeiro ano.
Pelas pontas, a liquidação segue aberta: na Argentina, a aprovação de junho ficou condicionada à venda de 6 milhões de linhas móveis em 18 meses, e a Telecom indicou em agosto a Metrotel, dos fundos Riverwood e Blackstone, para ficar com elas, enquanto a Venezuela aguarda negócio. No Brasil, a Vivo anunciou na sexta-feira, 14, mais R$ 350 milhões brutos em JCP, R$ 288,75 milhões líquidos, com posição acionária em 26 de agosto, ações ex-JCP no dia 27 e pagamento até 30 de abril de 2027, antes de a matriz pagar, em junho, o dividendo de € 0,15 referente a 2026.