


Todo Mundo Virou Banco. De Novo.
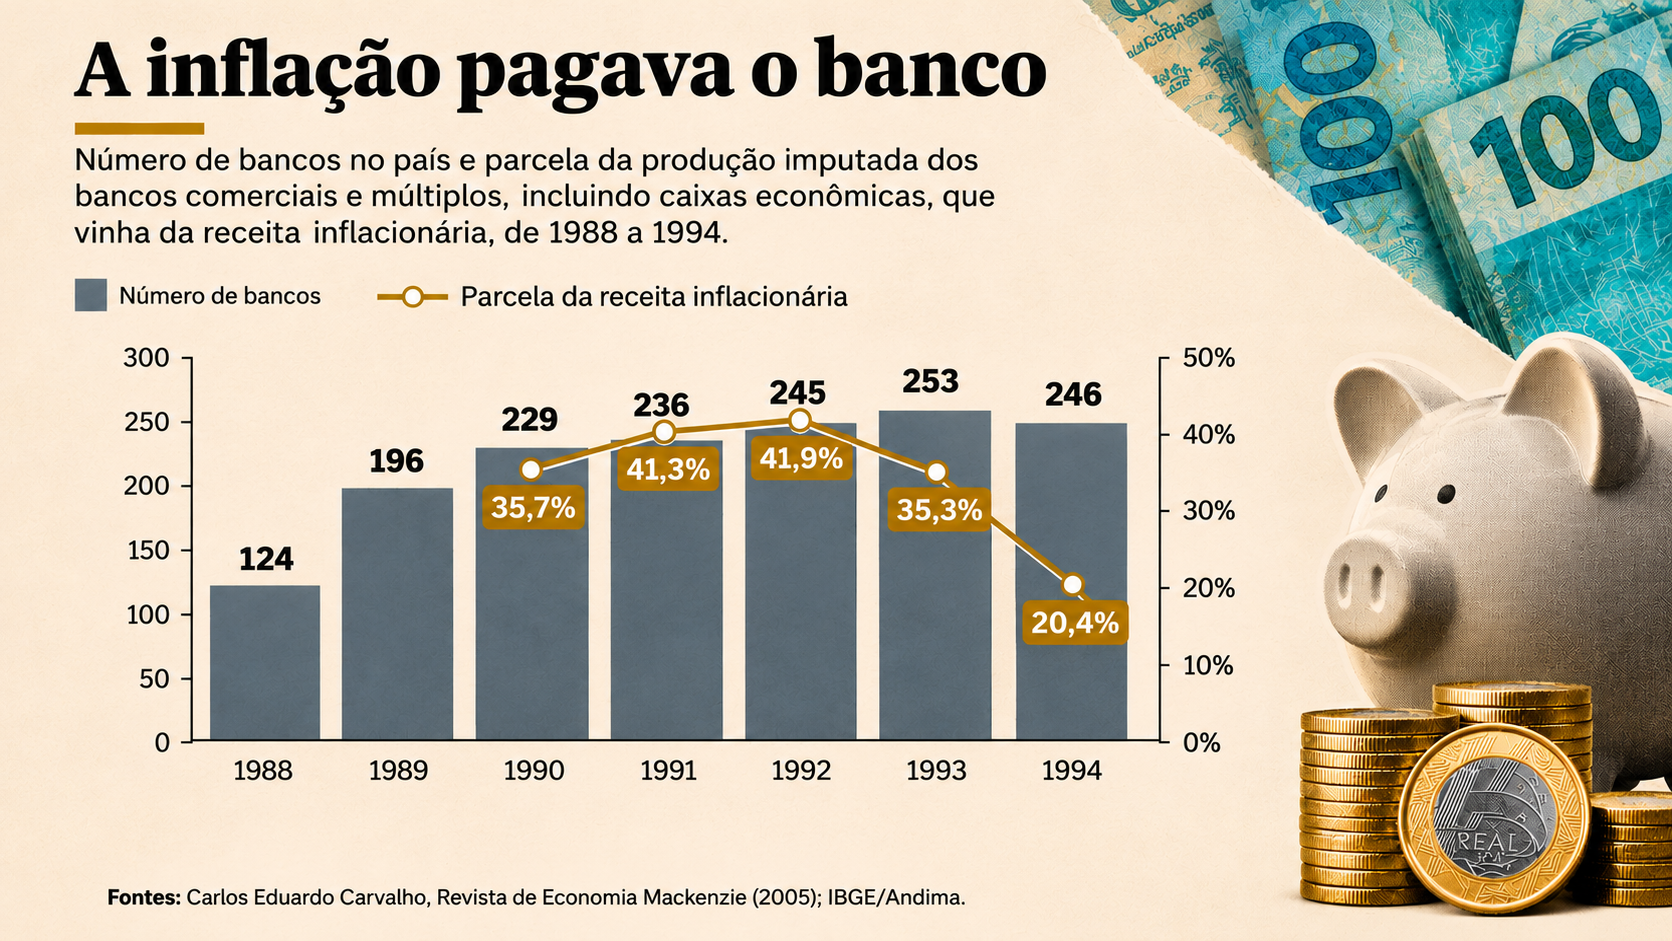
Entre 1988 e 1993, o país passou de 124 para 253 bancos, período em que a inflação chegou a dar um terço da receita a quem guardava o dinheiro dos outros. Agora, com o juro real elevado, app de comida, app de corrida e varejista montaram braços financeiros. Da última vez que o país inteiro quis ter banco, três gigantes quebraram em menos de dois anos.
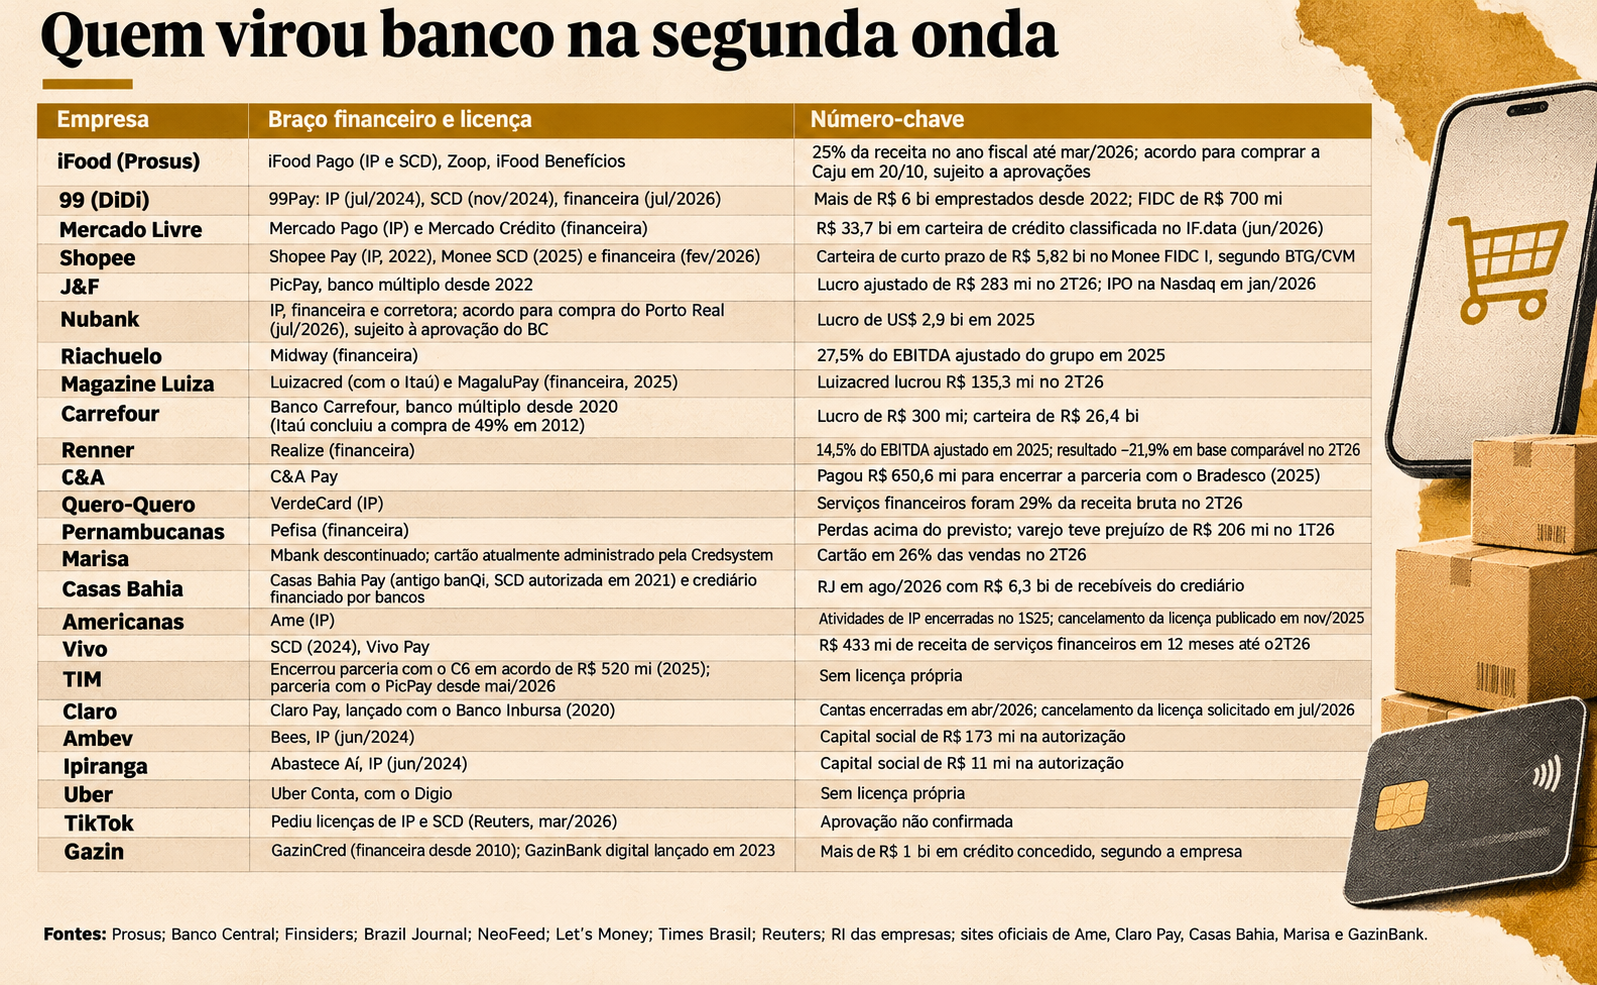
De cada R$ 4 que o iFood faturou no ano fiscal encerrado em março, R$ 1 veio do braço financeiro, que empresta a restaurantes e processa pagamentos, e não da comida, segundo a Prosus, dona do aplicativo. A 99Pay, braço financeiro da 99, recebeu licença de financeira em julho.
Na Riachuelo, quase um terço das compras nas lojas é pago com o cartão da casa. A Midway, financeira que emite esse cartão, gerou pouco mais de um quarto do EBITDA ajustado do grupo em 2025. A C&A pagou R$ 650,6 milhões ao Bradesco no ano passado para retomar a exploração independente dos serviços financeiros, e hoje 28% das vendas passam pelo C&A Pay. No Magazine Luiza, o segundo trimestre fechou com prejuízo de R$ 72,5 milhões, enquanto a Luizacred, financeira que emite os cartões da rede em sociedade com o Itaú, lucrava R$ 135,3 milhões. A metade que cabe ao Magalu equivale a quase todo o prejuízo da varejista. O diretor financeiro, Roberto Bellissimo, disse ao Money Times que a empresa está “fazendo tudo para, sim, voltar a dar lucro sem depender da taxa de juros”.
O Nubank lucrou US$ 2,9 bilhões em 2025, com retorno sobre o patrimônio maior que o do Itaú, e nunca teve licença de banco no Brasil. No fim de 2025, CMN e BC proibiram quem não é banco de usar nome que sugira o contrário, e o Nubank foi atrás de uma. Em julho, anunciou um acordo, sujeito à aprovação do BC, para comprar o Porto Real, um banco de duas agências no sul fluminense. O patrimônio dele é de R$ 31,6 milhões, menos do que o Nubank lucrou, em média, a cada dia do ano passado. O Porto Real foi fundado em 1992.
Naquele ano, o Brasil estava no meio da sua primeira febre de bancos. O número de instituições foi de 124, em 1988, a 253, em 1993, num período de abertura bancária em que a inflação remunerava quem segurasse o dinheiro dos outros. Até o supermercado ganhava com isso. Recebia do cliente à vista e só pagava o fornecedor 30 dias depois, com o caixa rendendo no overnight nesse meio-tempo. Quem lembrou disso à InfoMoney foi Carlos Correa, da Apas, que na época era gerente de compras de supermercado. O Plano Real acabou com esse ganho em pouco mais de um ano. Entre agosto de 1995 e março de 1997, sumiram Econômico, Nacional e Bamerindus, três dos maiores bancos privados do país. A Arapuã, maior varejista de eletrodomésticos, que financiava três quartos das vendas no crediário próprio, pediu concordata em 1998.
Desta vez, a renda vem do crédito em um país com o juro real mais alto entre 40 países analisados, 8,45% ao ano em setembro. Sai também do bolso de famílias que já entregam quase 29% do que ganham às parcelas de dívidas, a maior fatia em 21 anos, segundo o Banco Central. O BC liquidou 19 instituições sob sua supervisão até 29 de outubro, o maior número desde 2002. Em agosto, a Casas Bahia, que tinha atravessado a primeira onda, pediu recuperação judicial com R$ 6,3 bilhões do seu crediário nas mãos de bancos e fundos.
O banco que a inflação pagava
Até setembro de 1988, quem quisesse abrir um banco no Brasil precisava comprar a carta-patente de outro, um ativo escasso. A Resolução 1.524 do CMN, de 21 de setembro daquele ano, abriu caminho para o fim dessa exigência e criou o banco múltiplo, que juntava numa só instituição as carteiras comercial, de investimento, de crédito imobiliário e de financiamento, além de permitir a entrada de corretoras e distribuidoras nesse modelo, com autorização do BC.
Com inflação de quatro dígitos ao ano, o dinheiro parado em conta corrente não rendia nada ao correntista e perdia valor todo dia. O banco aplicava o mesmo saldo em títulos corrigidos diariamente e ficava com a correção. Quanto mais agências, mais depósitos parados, e muitos bancos nem cobravam tarifa. Pela conta do IBGE com a Andima, a receita inflacionária das instituições bancárias ficou entre 3,9% e 4,2% do PIB de 1990 a 1993. Em 1992, chegou a 41,9% do valor da produção bancária, que inclui a margem de intermediação e as receitas de serviços. Gustavo Loyola, que presidiu o BC duas vezes naquela década, disse à CPI do Proer que em 1993 a inflação respondia por um terço da receita total do sistema bancário. Nos bancos públicos, as receitas inflacionárias representavam, em média, 50% do valor da produção imputada, contra 26% nos privados, de 1990 a 1994. O setor financeiro chegou a 15,6% do PIB em 1993, contra 12,8% em 1990.
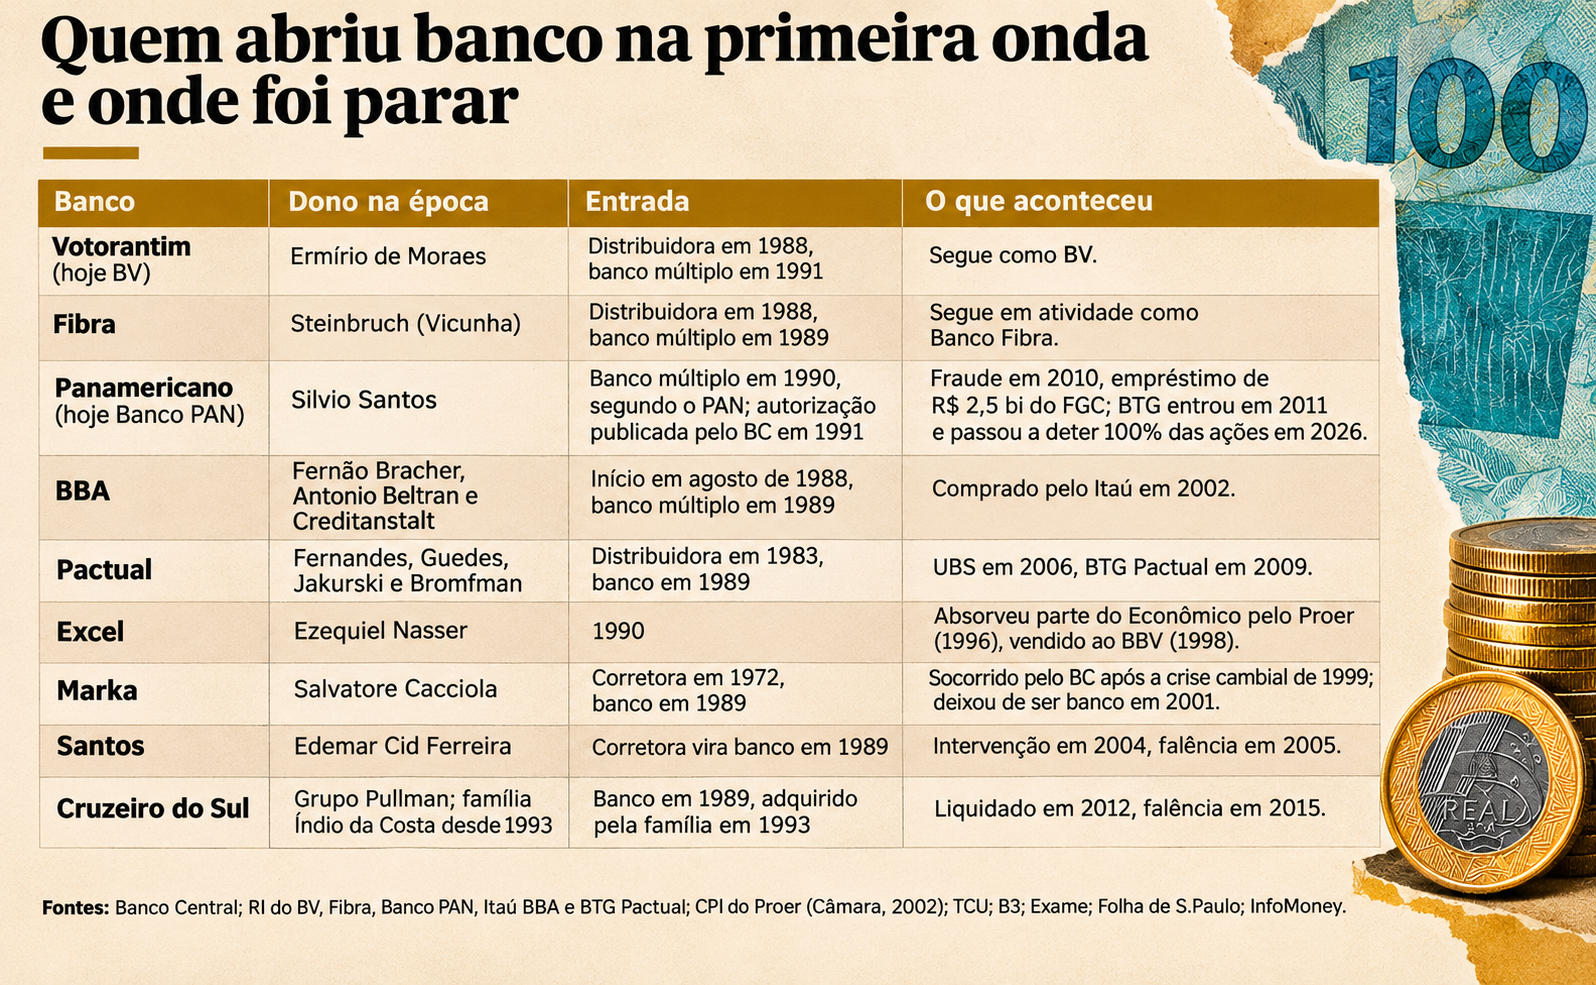
Os Ermírio de Moraes, do cimento e dos metais da Votorantim, abriram uma distribuidora em 1988 e a transformaram em banco múltiplo em 1991, o atual banco BV. Os Steinbruch, do grupo têxtil Vicunha, fundaram o Fibra no ano da reforma, e Silvio Santos, dono do SBT e do Baú da Felicidade, tinha o Panamericano. Ex-dirigentes do BC e sócios de corretoras também abriram os seus bancos. O BBA começou a operar em agosto de 1988 sob o comando de Fernão Bracher, ex-presidente do Banco Central, e Antonio Beltran, com o austríaco Creditanstalt. O Pactual, distribuidora de Luiz Cezar Fernandes, Paulo Guedes e André Jakurski, virou banco em 1989. Ezequiel Nasser abriu o Excel em 1990, e Salvatore Cacciola tinha o Marka.
O BBA se juntou ao Itaú em 2002. O Pactual, vendido ao UBS em 2006, voltou três anos depois como BTG Pactual. O Excel comprou a parte boa do Econômico numa operação do Proer, em 1996, e passou ao espanhol BBV dois anos mais tarde. A desvalorização de janeiro de 1999 quebrou o Marka. O Panamericano atravessou o Real e afundou em 2010, numa fraude contábil que levou o FGC a emprestar R$ 2,5 bilhões ao grupo de Silvio Santos. O BTG comprou a participação do apresentador e passou a dividir o controle com a Caixa no ano seguinte.
Quando o dinheiro parado deixou de render
O real entrou em circulação em 1º de julho de 1994, e naquele ano a receita inflacionária dos bancos caiu à metade, para 2% do PIB. Em 1995 ela praticamente desapareceu: 0,6% do valor da produção bancária, contra 35,3% dois anos antes. Os bancos tentaram compensar emprestando mais e passaram a cobrar tarifas. A crise mexicana chegou em dezembro, e o BC apertou compulsórios e juros. Em abril de 1995, a Selic anualizada bateu 85,47%, o dobro da de dezembro daquele ano. Pelos números reunidos na CPI do Proer, a inadimplência no comércio, de 6% em julho de 1994, chegou a 23% dois anos depois. O setor financeiro, que tinha 15,6% do PIB em 1993, ficou com 6,9% em 1995.
Em 30 de dezembro de 1994, dois dias antes da posse dos novos governadores, o BC pôs em regime de administração especial temporária o Banespa e o Banerj, bancos estaduais que dependiam da inflação mais do que os privados.
O primeiro grande privado a cair foi o Econômico, banco baiano fundado em 1843 e controlado por Ângelo Calmon de Sá. Era o sexto maior do país, com quase 1 milhão de depositantes. A falta de caixa, de R$ 664 milhões em março de 1995, chegou a R$ 2,9 bilhões em 9 de agosto, coberta sobretudo com empréstimos do BC. Dois dias depois veio a intervenção. A notícia vazou ao meio-dia, e houve corrida às agências.
O Nacional, da família Magalhães Pinto, era o quinto maior banco privado no fim de 1994. Entre os oito maiores, aparecia nos balanços como o mais rentável daquele ano, com retorno de 17,8% sobre o patrimônio. Na data do RAET, 18 de novembro de 1995, o banco tinha 652 contas de empréstimo marcadas como "Natureza 917", com saldo de R$ 5,368 bilhões. Só R$ 308 milhões eram operações originais. O resto eram encargos lançados como receita entre 1991 e 1995, lucro que não existia. A parte boa foi para o Unibanco, numa operação que consumiu R$ 5,9 bilhões do Proer, a maior fatia do programa. A CPI do Proer apontou, em 2002, falhas graves na fiscalização do BC, que não detectou a fraude iniciada em 1987.
O Bamerindus, terceiro maior banco privado em 1994, perdeu 37% dos depósitos à vista e 78% dos depósitos a prazo entre junho de 1995 e dezembro de 1996, numa saída líquida de R$ 4,8 bilhões. Durante parte desse tempo, seu controlador, José Eduardo Andrade Vieira, foi ministro da Agricultura de Fernando Henrique Cardoso, cargo que deixou em maio de 1996. A intervenção veio em 26 de março de 1997, e o HSBC ficou com a parte boa do banco, assumindo cerca de R$ 10 bilhões em passivos. O FGC precisava de cerca de R$ 2,5 bilhões para garantir os depósitos e dispunha de apenas R$ 300 milhões. O BC adiantou os recursos pelo Proer, com receitas futuras do fundo dadas em garantia.
De 1994 a dezembro de 2002, 57 bancos foram submetidos a regimes especiais, segundo levantamento baseado em dados do BC. O Proer, criado em novembro de 1995, liberou R$ 20,4 bilhões em operações que envolveram sete bancos, segundo a CPI. O custo fiscal estimado do programa ficou em 0,88% do PIB até junho de 2002. O do Proes, que fechou, vendeu ou saneou os bancos estaduais, ficou em 5,68%. Em novembro de 2015, Nacional e Econômico ainda deviam R$ 29,3 bilhões ao BC, com encargos. Os estrangeiros, que tinham 7,5% dos ativos bancários em 1994, chegaram a 27,6% em 2000, em boa parte pela compra de bancos em dificuldade ou recém-privatizados. Pela contagem de bancos em funcionamento, o país passou de 244 em dezembro de 1994 para 191 seis anos depois.
A Arapuã, maior varejista de eletrodomésticos do país, financiava cerca de 75% das vendas no crediário próprio e, segundo a Exame, ganhava no juro embutido na prestação. Lucrou R$ 119 milhões em 1996 e pediu concordata em junho de 1998, com a inadimplência e os juros em alta. Mappin e Mesbla, ambas de Ricardo Mansur, faliram em 1999. O Mappin fechou as portas em julho daquele ano, com dívida de cerca de R$ 1,2 bilhão. Em levantamento divulgado em 2024, o Ibevar contou 15 varejistas entre as 38 grandes empresas que fecharam ou mudaram de dono no país desde 1994, dez delas por problemas financeiros. Casas Bahia, Ponto Frio e Magazine Luiza ficaram.
O juro ocupou o lugar da inflação
A Selic passou nove meses em 15%, de junho de 2025 a março de 2026, o nível mais alto desde 2006, e só chegou a 13,75% depois de cinco cortes. Com a inflação esperada perto de 4,7%, o Brasil fechou setembro com o maior juro real entre 40 países analisados, 8,45% ao ano. Ficou à frente de Rússia (6,79%) e Colômbia (6,33%) num ranking da MoneYou com a Lev Intelligence, cuja média é 1,62%. Na ponta, o juro médio do crédito livre a pessoas físicas estava em 62,4% ao ano em setembro, 3,7 pontos acima de um ano antes, apesar dos cortes. O do rotativo do cartão estava em 451,7%, cerca de 33 vezes a Selic.
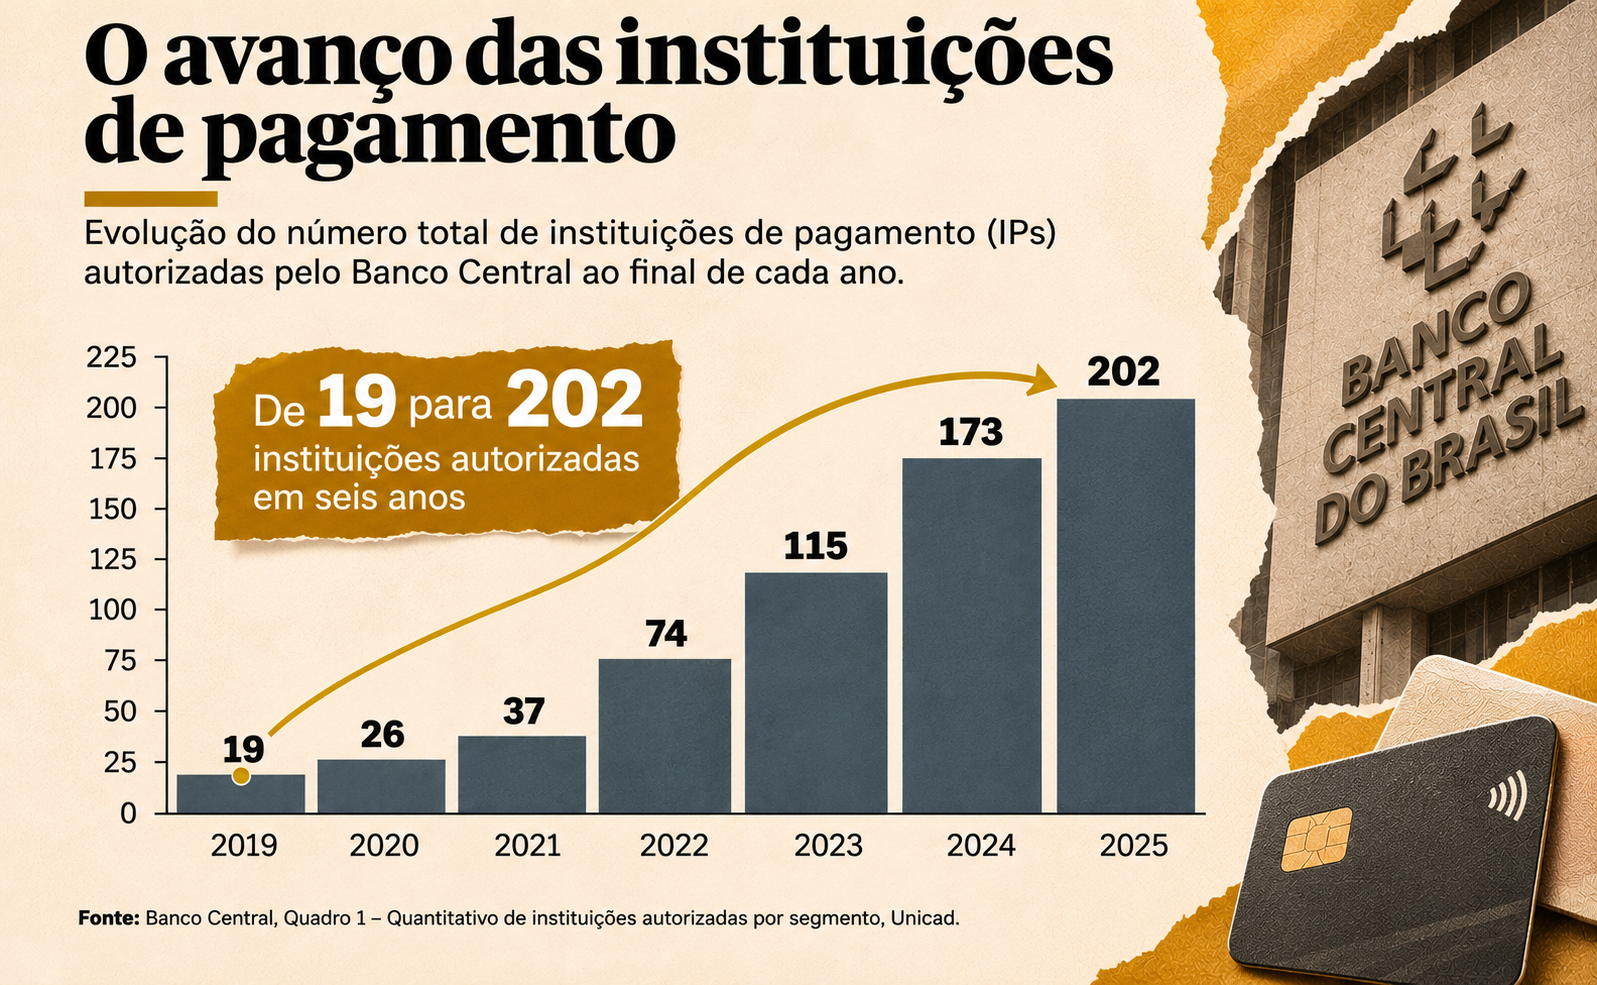
A Lei 12.865, de 2013, criou a instituição de pagamento. A Resolução 4.656, de abril de 2018, criou a sociedade de crédito direto, licença para emprestar com capital próprio que pedia patrimônio mínimo de R$ 1 milhão. As instituições de pagamento autorizadas passaram de 19 em 2019 para 141 em junho de 2024. As SCDs foram de menos de 100 no fim de 2022 para 142 em março de 2026. Ambev, com a plataforma Bees, e Ipiranga, com o Abastece Aí, viraram instituições de pagamento em junho de 2024, mesmo ano em que a Vivo tirou a sua SCD. A Shopee ganhou uma financeira em fevereiro. Em março, o TikTok pediu licenças de pagamento e de crédito ao BC, segundo fontes ouvidas pela Reuters.
Nubank e Mercado Pago responderam juntos por cerca de 36% do crescimento da carteira de cartões de crédito do país nos doze meses até dezembro de 2025, pelas contas do Itaú BBA. Nenhum dos dois tinha licença de banco. O Nubank fechou 2025 com retorno de cerca de 30% sobre o patrimônio, acima dos 23,4% do Itaú. O Mercado Pago tinha R$ 33,7 bilhões em carteira de crédito no Brasil em junho de 2026, segundo dados do BC. No relatório do Itaú BBA divulgado em março, sua operação de cartões apresentava margem financeira líquida negativa de 6% a 7% depois das perdas, considerando seus diferentes mercados. No Brasil, estava perto do equilíbrio. Em fevereiro, a empresa disse que a licença bancária no país não é prioridade.
Quem fica com o spread
O Itaú lucrou R$ 46,8 bilhões em resultado recorrente em 2025, recorde do banco, com retorno de 23,4%, e é sócio de várias financeiras do varejo. Divide meio a meio com o Magazine Luiza a Luizacred e concluiu em 2012 a compra de 49% do Banco Carrefour. Em dezembro do ano passado, acertou a compra em etapas das fatias de GPA, Casas Bahia e Assaí na FIC, a financeira dos cartões co-branded do varejo, além da participação da Casas Bahia no Banco Investcred. O Bradesco aparece pelo Digio, parceiro da Uber na conta dos motoristas e maior credor individual da Casas Bahia, com R$ 3,28 bilhões a receber. Aparece também pelo Bradesco BBI, que coordenou e comprou parte do FIDC de R$ 700 milhões da 99Pay em fevereiro. Bradesco (R$ 24,6 bilhões), BTG (R$ 16,7 bilhões) e Santander (R$ 15,6 bilhões) também lucraram mais em 2025 do que em 2024. O Banco do Brasil, com R$ 20,7 bilhões, teve queda de 45%.
A Midway lucrou R$ 172,1 milhões em 2024, depois de voltar ao lucro em 2023, e seu EBITDA subiu quase 400% em três anos, segundo a empresa. O Banco Carrefour lucrou R$ 300 milhões, quatro vezes mais do que três anos antes, de acordo com o Brazil Journal. O iFood Pago saiu de um EBITDA ajustado negativo de US$ 6 milhões para US$ 38 milhões positivos no último ano fiscal, ainda 9,5% do resultado do iFood. A Pernambucanas usou a sua financeira, a Pefisa, para dar crédito em mercados novos e viu as perdas consumirem mais capital do que o previsto. A operação de varejo teve prejuízo de R$ 206 milhões no primeiro trimestre de 2026, também segundo o Brazil Journal. A Americanas começou a encerrar a Ame em 2024, concluiu o processo em 2025, e o BC cancelou a licença.
Onde a conta aparece
Quase R$ 29 de cada R$ 100 que as famílias recebem vão para empréstimos, cartão e financiamentos. É o maior comprometimento de renda em 21 anos, segundo o Relatório de Estabilidade Financeira que o BC publicou em 27 de outubro. A dívida das famílias equivale a cerca de metade da renda de um ano. A inadimplência delas no crédito livre chegou a 8,1% em setembro, novo recorde da série. Com o lançamento do Crédito do Trabalhador, em março de 2025, a carteira de consignado privado foi de R$ 49,9 bilhões para R$ 117,7 bilhões nos doze meses até julho, com inadimplência de 10,6% em agosto, a maior da série. Pelo REF, só 7,6% do valor contratado no Crédito do Trabalhador foi usado, em média, para quitar dívidas bancárias mais caras. Na abertura da Febraban Tech, em agosto, o presidente do BC, Gabriel Galípolo, disse que "não dá para ficar contente com uma notícia de que o crédito cresceu e depois reclamar que o endividamento cresceu". E completou que "o crédito que um banco ou uma instituição financeira dá é a dívida que alguém tomou".
Na Midway, o crédito "está fechado" desde que Francisco Santos chegou ao comando, segundo ele contou ao site BM&C News, ao explicar os critérios mais rígidos de concessão. "A gente está com taxa de juros alta, inadimplência batendo recorde, número de famílias endividadas." Na Renner, que também apertou a concessão, o resultado da Realize caiu 54,9% no segundo trimestre, ou 21,9% em base comparável.
A Serasa contou 2.466 empresas (CNPJs) envolvidas em recuperação judicial em 2025, o maior número desde o início da série, em 2012. Na noite de domingo, 16 de agosto, foi a vez da Casas Bahia, que tinha atravessado a primeira onda, com R$ 17,3 bilhões em dívidas sujeitas à recuperação. O pedido cita a alta da Selic de 2% para 15% entre as causas. R$ 6,3 bilhões em recebíveis do crediário estavam com Digio, Banco do Brasil e FIDCs. No mesmo fim de semana, a Marabraz, que anunciou em 2010 a compra da marca Mappin, arrematada em leilão no ano anterior, pediu recuperação com R$ 140,2 milhões em dívidas.
O BC liquidou 19 instituições entre janeiro e 29 de outubro, o maior número desde 2002, segundo levantamento do Finsiders com dados do próprio banco. Só duas eram bancos múltiplos, o Pleno e o Master Múltiplo. As demais eram distribuidoras de valores, SCDs, instituições de pagamento, financeiras como a Will, cooperativas, corretoras de câmbio e uma administradora de consórcios. Pelas contas do Times Brasil, 11 das 17 liquidadas até setembro tinham algum vínculo societário, comercial ou investigativo com o caso Master. A Dank foi a primeira SCD liquidada em oito anos de existência do modelo. O FGC provisionou R$ 51,8 bilhões para pagar os clientes do conglomerado Master, Will Bank e Pleno e tinha desembolsado cerca de R$ 50,8 bilhões para essas instituições, até 10 de setembro. Em março, aprovou a antecipação de 60 meses de contribuições dos bancos, estimada em R$ 32,5 bilhões, dos quais recebeu R$ 32,2 bilhões. O Citi estimou a parte do Itaú em R$ 8,8 bilhões. Considerando o custo de oportunidade dessa antecipação, o impacto estimado pelo banco nos lucros das instituições varia de 0,4% a 1,9%.
O mesmo novembro, trinta anos depois
Em novembro de 1995, mês em que o Nacional foi entregue ao Unibanco, o CMN aprovou a Resolução 2.212. Ela passou a exigir de bancos novos patrimônio de 32% dos ativos ponderados pelo risco nos dois primeiros anos de funcionamento. Em 3 de novembro de 2025, CMN e BC anunciaram a regra que multiplica o capital mínimo até 2028. Nas instituições de pagamento, o piso sobe de R$ 1 milhão para R$ 9,2 milhões. Nos bancos, de R$ 7 milhões para R$ 56 milhões. Quinze dias depois, o BC liquidou o Banco Master. No fim do mês saíram a primeira regra para o banking as a service e a resolução sobre os nomes.
De janeiro a setembro de 2026, o BC autorizou 7 instituições de pagamento, contra 33 em todo o ano de 2025, e negou 10 pedidos, contra 4. Os dados foram obtidos pela Coluna do Broad via Lei de Acesso à Informação. Um advogado ouvido pelo Finsiders relatou compras de pequenas instituições autorizadas a preço perto de zero, só pela licença. No REF de outubro, o BC projeta que, pelos dados de junho, 242 instituições ficariam abaixo dos novos requisitos de capital, com déficit somado de R$ 584,5 milhões.
As Resoluções 601, 602 e 603, aprovadas pelo BC em 23 de outubro, obrigam as instituições a mostrar ao cliente um painel com suas dívidas e uma simulação de custo antes da contratação de crédito. Para clientes que demandam atenção qualificada, as ofertas ativas de crédito exigem autorização específica e ficam restritas à renegociação ou troca de dívidas por condições melhores, sem dinheiro novo. Durante a iniciação de um Pix, o crédito só poderá ser oferecido após autorização do usuário, que passa a valer 24 horas depois. As regras entram em vigor entre março e julho de 2027. Em setembro, Galípolo já tinha defendido limites para ofertas predatórias de crédito.
Fábio Coimbra, que passou 21 anos no Banco Central, avaliou ao Finsiders, em junho, que o quadro se assemelha mais a uma crise concentrada em instituições específicas, grupos econômicos e modelos de negócio frágeis. "O número de liquidações é expressivo e exige atenção. Mas, até o momento, não há sinal de ruptura ampla do sistema bancário, nem de contágio generalizado." O segmento não bancário tinha 3% do crédito do país no fim de 2025, contra 57,1% de Caixa, Banco do Brasil, Bradesco e Itaú. Os testes de estresse do REF de outubro não mostraram desenquadramentos relevantes. Em 1994, a receita inflacionária encolheu no sistema bancário como um todo. Diferentemente de então, a rentabilidade das financeiras de loja e de plataforma depende também de as famílias continuarem pagando as parcelas.
O Copom volta a se reunir nos dias 3 e 4 de novembro, com a Selic em 13,75%. Em 1º de dezembro vence o prazo máximo de adequação previsto na Resolução Conjunta 17 para instituições que usam nomes, marcas ou domínios que sugiram modalidades para as quais não têm autorização. Os contratos de banking as a service têm de estar adaptados até 31 de dezembro. Desde julho, as instituições sujeitas à transição do novo capital mínimo devem manter o piso anterior acrescido de 25% da diferença para o novo requisito, percentual que sobe para 50% em janeiro de 2027. Ao apresentar o REF, Galípolo disse que o BC pretende anunciar medidas adicionais de crédito ainda este ano.